【完全版】ペットが賃貸の壁・床を傷つけたら保険は使える?「個人賠償」「借家人賠償」「ペット保険」で払えるもの・払えないもの
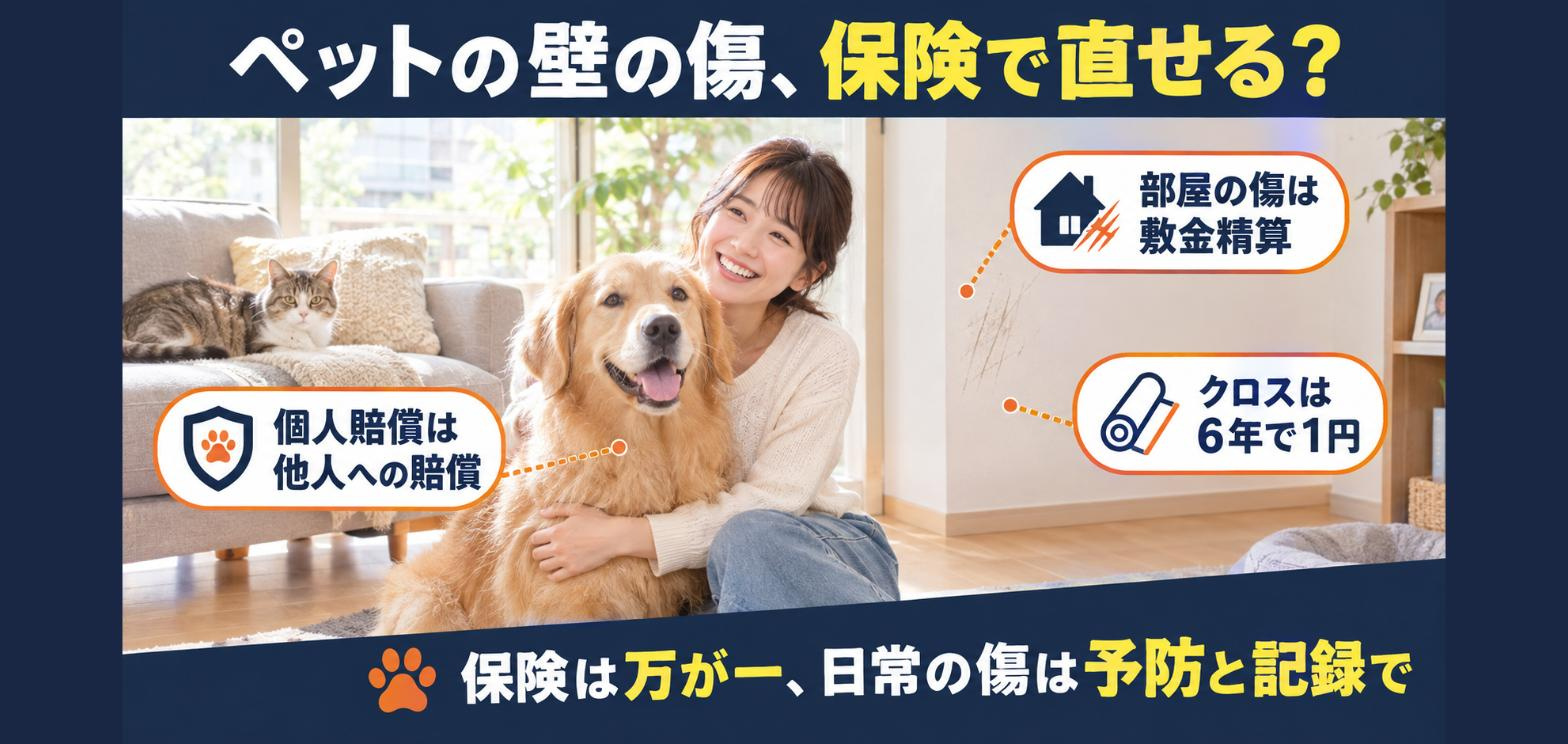
結論から言います。ペットが賃貸の部屋を傷つけたとき、個人賠償責任保険やペット保険の賠償特約は「他人にケガをさせた・他人の物を壊した」場合の備えであり、日常的な爪とぎ・尿染み・臭いの原状回復費は、基本的にそこから出ません。部屋の修繕費は、国土交通省の原状回復ガイドラインに沿った「敷金精算」のルールで決まります。この記事では、3つの保険の役割、ガイドラインの負担割合の考え方、契約書の特約の見方、そして入居前に確認すべきことを、公的資料と保険の解説記事をもとに整理します。保険の可否は商品・約款ごとに異なるため、最後は必ずご自身の保険会社へご確認ください。
結論|保険が守る範囲と守らない範囲
ペット可の賃貸に住んでいる、あるいは住もうとしている方から、よくこんな質問をいただきます。「ペットが壁を傷つけたら、ペット保険で直せますか?」「賃貸の火災保険に入っているから大丈夫ですよね?」。答えは、残念ながら「ケースによるが、日常的な傷や臭いは出にくい」です。
理由は、保険の仕組みにあります。保険は「偶然で、突然起こる事故」の損害を補償するものです。毎日の生活の中で少しずつ進む爪の傷、尿の染み、ニオイの染みつきは、ペットと暮らせば起こりうる「想定内」の出来事として扱われ、補償の対象になりにくいのです。FPの解説記事(Financial Field)も、ペットによる家財の破損は日常的に起こりうるため火災保険で補償されにくいと説明しています。
②部屋の傷・臭いは保険ではなく、原状回復ガイドラインと契約書で負担が決まる。
③だから入居前に「保険証券の確認」と「入居時の写真記録」の2つが最大の備えになる。
ペット可物件を選ぶとき、多くの方は家賃や間取りに目が向きがちですが、「何が保険で守られ、何が自己負担なのか」を知っておくと、退去時のトラブルをかなり減らせます。順番に見ていきましょう。
ペットの事故は増えている(環境省データ)
まず、ペットが関わる事故がどれだけ起きているのかを確認します。環境省の「犬による咬傷事故状況」によると、令和6年度(2024年度)の犬による咬傷事故は全国で5,592件でした。件数の推移は次のとおりです。
| 年度 | 咬傷事故の件数 |
|---|---|
| 平成30年度 | 4,249件 |
| 令和元年度 | 4,274件 |
| 令和2年度 | 4,602件 |
| 令和3年度 | 4,423件 |
| 令和4年度 | 4,923件 |
| 令和5年度 | 5,432件 |
| 令和6年度 | 5,592件 |
令和3年度に一時減少したものの、その後は令和6年度まで増加が続いています。平成30年度の4,249件と比べると、増加数は1,343件、倍率にして約1.3倍です。もちろん飼育頭数や報告体制の変化もあるため、事故が増えた原因を一概には言えませんが、「自分の犬は大丈夫」と考えて備えを持たない方が一定数いることは、事故が減らない一因かもしれません。
この数字が示すのは、「ペットの事故は他人事ではない」ということです。そしてこの種の事故に備える保険が、次の章で説明する個人賠償責任保険です。
3つの保険の役割を比較する
ペットに関わる保険は、名前が似ていて混同されやすいのが難点です。ここでは「誰の、どんな損害を守るのか」という軸で整理します。
| 保険の種類 | 主に守るもの | ペットとの関係 | 注意点 |
|---|---|---|---|
| 個人賠償責任保険(火災保険・自動車保険・クレジットカード等の特約) | 日常生活で他人の身体や財物に損害を与え、賠償責任を負ったときの損害 | ペットが他人に噛みついてケガをさせた場合は対象になりうる(All About) | 家族・同居親族が被害者の場合は対象外(Financial Field)。約款の確認が必須 |
| ペット保険の賠償責任特約 | ペットが他人にケガをさせた・他人の物を壊した場合の賠償 | 個人賠償に加入済みなら特約は不要とされるが、記事では専用保険の検討も提案されている(All About) | ワクチン未接種だと対象外になる可能性。ドッグランでの犬同士の事故が対象外になる可能性も |
| 借家人賠償責任保険(賃貸入居者向け火災保険に付くことが多い) | 借りている部屋に火災や水濡れなどの偶然な事故で損害を与え、貸主へ賠償する場合 | 日常的な爪とぎ・尿染みは「偶然な事故」ではないため、通常は対象になりにくい(一般論) | 商品により条件が異なる。ペット特有の損害の扱いは保険会社に要確認 |
ポイントは、個人賠償責任保険とペット保険の賠償特約が「人(他人)への賠償」、借家人賠償責任保険が「借りている部屋そのものへの賠償」と、守る相手が違うことです。そして、日々の生活の中でゆっくり進む傷・臭いは、どの保険でも対象外になりやすい、という共通点があります。
また、ペット保険と聞くと、多くの方は「ペット自身の治療費」を思い浮かべます。賠償責任特約はそれとは別の、オプション的な補償です。加入中の保険証券に「賠償責任」の記載があるかを、一度見ておくことをおすすめします。
部屋の傷・臭いは誰が払う?国交省ガイドライン
では、部屋の傷や臭いは誰が、いくら払うのでしょうか。基準になるのが国土交通省の「原状回復をめぐるトラブルとガイドライン」です。ガイドラインは法律そのものではありませんが、裁判例や取引の実務で広く参照されています。
ペットによる傷・臭いは「借主負担」になりうる
ガイドラインでは、「飼育ペットによる柱等のキズ・臭い」は、借主の使い方次第で発生する損耗(B区分)に分類されています(別表1)。さらに、借主が負担すべき例(別表3)として、「ペットによる柱、クロス等にキズが付いたり、臭いが付着している場合」が挙げられています。なお、賃貸物件でペット飼育が禁じられている場合は、用法違反にあたると考えられるとされています。
つまり、ペット可物件であっても、ペットが付けた傷や臭いについては、借主が負担する方向で考えるのが基本です。ここで保険が使えないとなると、頼りになるのは敷金と、ガイドラインの「経過年数」の考え方です。
経過年数で借主の負担割合は小さくなる
ガイドラインは、借主の負担を経過年数に応じて減らす考え方を採っています。主な部位は次のとおりです。
| 部位 | 負担割合の考え方(ガイドライン) |
|---|---|
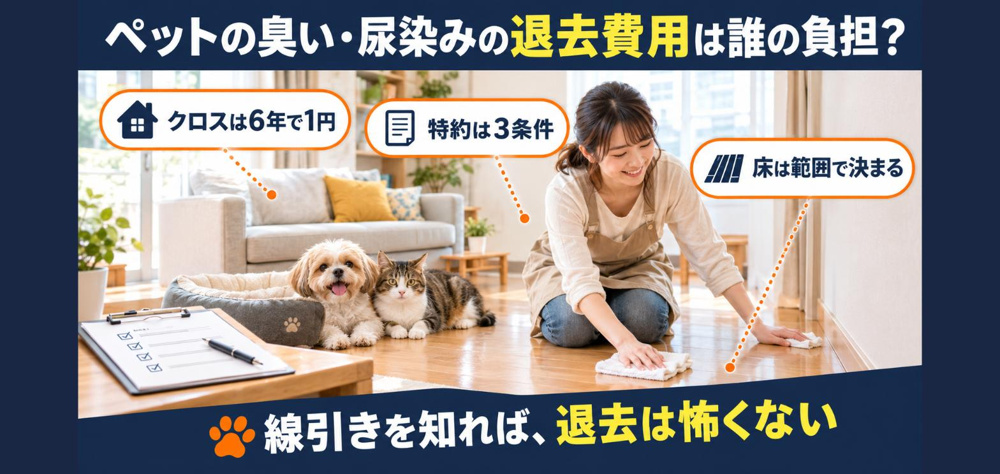
| 壁(クロス) | 6年で残存価値が1円となる直線(または曲線)を想定して負担割合を算定 |
| カーペット・クッションフロア | 6年で残存価値が1円となるように負担割合を算定 |
| フローリング(部分補修) | 経過年数は考慮しない |
| フローリング(全体の張り替え) | 当該建物の耐用年数で残存価値1円となる直線を想定して算定 |
| 畳表 | 経過年数は考慮しない |
| 襖紙・障子紙 | 経過年数は考慮しない |
ここで見落としがちなのが、部位によって扱いが違う点です。壁クロスは6年で残存価値1円となるため、長く住むほど負担が小さくなります。ところが、フローリングの部分補修や畳表、襖紙・障子紙は経過年数を考慮しません。つまり、愛犬が引っかいたフローリングの部分補修は、入居年数が長くても減額されない可能性があるのです。
なぜ爪とぎ・尿染みは保険で出にくいのか
保険が出にくい理由を、もう少し丁寧に見てみます。保険の補償対象は「偶然・突発・外来の事故」が原則です。例えば、子どもがボール遊びをしていて窓ガラスを割った、というのは不測の事故です。一方、犬が毎日同じ場所を引っかく、猫が壁で爪を研ぐ、といったことは、ペットと暮らせば高い確率で起こります。保険会社から見れば、これは「予測できる損耗」であり、保険ではなく飼い主が日常的に管理すべきリスクと位置づけられます。
Financial Fieldの解説も、ペットによる家財の破損は日常的に起こりうる想定内のものであり、火災保険で補償されにくいと述べています。借家人賠償責任保険も、火災保険と同じ「偶然な事故」を前提にした保険である以上、同じ発想で考えるのが現実的です。
もう一つ大切なのは、保険を使うことの影響です。賠償事故で保険を使えば、翌年度以降の保険料に影響する商品もあります。少額の修繕のために保険を使うのが得か損かは、契約内容によります。迷ったら、保険会社に「使った場合の影響」も含めて確認しましょう。
ペット別に見る「想定内の損耗」の典型例
では、具体的にどのような損耗が「想定内」と見なされやすいのでしょうか。犬と猫、小動物では、起こりやすい傷や汚れが違います。ここを理解しておくと、入居前にどこを重点的に守ればよいかが見えてきます。
| ペット | 起こりやすい傷・汚れ | 保険での扱い(一般的な考え方) | 現実的な対策 |
|---|---|---|---|
| 犬 | ドア・壁の引っかき傷、フローリングの爪傷、マーキング・尿染み、玄関付近の臭い | 日常的な損耗として対象外になりやすい | ドア下部の保護パネル、床のコーティングやマット、トイレのしつけ、こまめな換気・消臭 |
| 猫 | 壁・柱での爪とぎ、クロスの引き裂き、障子・襖の破れ、スプレー行為 | 日常的な損耗として対象外になりやすい | 爪とぎ器の複数設置、壁用の保護シート、爪切り、去勢・避妊手術の検討 |
| 小動物(うさぎ等) | 柱・巾木のかじり、ケージ周りの床の凹み・汚れ | 日常的な損耗として対象外になりやすい | ケージ下のシート、かじり防止カバー、放し飼いスペースの限定 |
どの動物でも共通するのは、「起こるたびに少しずつ進む傷」であるという点です。保険は「ある日突然」の事故に向く仕組みなので、この種の損耗には構造的に合いません。だからこそ、保険ではなく予防と記録で備えるのが現実的です。
「通常損耗」と「借主の責任」の境目
原状回復では、時間の経過による自然な劣化(経年変化)や、通常の使い方で生じる損耗(通常損耗)は、原則として貸主が家賃の中で負担すると整理されています。一方、借主の使い方次第で発生する損耗、つまり今回のペットの傷や臭いは借主負担の対象になりえます。ペット可物件だからといって、ペットによる損耗が「通常損耗」に自動的に含まれるわけではない、という点は押さえておきましょう。
ただし、ここで重要なのは「全額が借主負担になるわけではない」ことです。ガイドラインは、借主が負担する場合でも、経過年数を考慮して負担割合を決めると定めています。クロスを例にとれば、入居年数が長いほど負担が小さくなります。逆に、特約で別の取り決めをしている場合は、その有効性が問題になります。
例外はある?「雷に驚いて暴れた」ケース
「ペットの破損は絶対に補償されない」と言い切れるわけではありません。Financial Fieldは、ペットが雷の音に驚いて暴れ、家財を壊したようなケースは、雷という不測の事態が原因のため、補償される可能性があると紹介しています。
このように、きっかけが「突発的な外部要因」なら、補償の余地が生まれます。ただし、補償されるかどうかは約款の条文と事故の状況次第です。大切なのは、次の3点です。
| やること | 理由 |
|---|---|
| 破損した状況をすぐ写真・動画で記録する | きっかけが突発的だったかを説明する材料になる |
| 自己判断で「対象外」と決めつけず、まず保険会社へ連絡 | 確認自体は無料。対象かどうかは保険会社が判断する |
| 修理業者に依頼する前に、保険会社と大家さん(管理会社)の双方に連絡 | 勝手に修理すると、保険金や精算の話がこじれることがある |
反対に、「普段から壁を引っかく癖がある」「しつけ不足でトイレを失敗することが多い」といった慢性的なケースは、突発的な事故とは言いにくく、補償の可能性は低いでしょう。だからこそ、保護シートや爪とぎ、トイレのしつけなど、日頃の対策が実質的な「保険」になります。
咬傷事故と個人賠償責任保険の落とし穴
次に、保険が本当に力を発揮する「他人への賠償」の場面です。ペットが他人に噛みついてケガをさせた場合、個人賠償責任保険が補償の対象になりうることは、All Aboutの解説でも説明されています。賃貸暮らしでは、共用廊下やエレベーター、エントランスでの接触事故が心配なところです。
ただし、Financial Fieldが指摘する次の落とし穴には注意が必要です。
| 落とし穴 | 内容 |
|---|---|
| ワクチン未接種 | ワクチンなどの予防接種を受けていない場合、補償の対象外となる可能性がある。ペット保険の賠償特約の約款には記載があるが、自動車保険や火災保険の特約の約款には記載がないなど、約款の違いがある |
| ドッグランでの事故 | 利用中の犬同士が咬傷事故を起こした場合、お互いが補償の対象外となる可能性がある |
| 被害者が家族・同居親族 | 個人賠償責任保険の対象外。ペット賠償責任保険も同じ |
つまり、「個人賠償に入っているから安心」と思い込まず、自分の契約が「ペットの事故」「ワクチン未接種の場合」「ドッグラン」をどう扱うかを確認しておく必要があります。同じ名前の特約でも、約款は商品ごとに違うからです。
また、All Aboutの記事では、個人賠償責任保険に加入していればペット保険の賠償特約は必須ではないとしつつ、ペットにはペット専用の保険に加入することを提案しています。保険の重複を避けるためにも、補償内容の比較は欠かせません。
保険を使うべきか、自腹で直すべきか
実際に事故が起きたとき、悩ましいのは「保険を使うか、自腹で直すか」という判断です。判断のヒントを整理します。
| 状況 | 考え方 |
|---|---|
| 他人にケガをさせた(治療費・慰謝料の請求が見込まれる) | 金額が大きくなりうるため、迷わず保険会社へ連絡。示談交渉も保険会社を通すのが原則 |
| 他人の物(衣類・スマホ等)を壊した | 個人賠償責任保険の対象になりうる。見積書・写真を保管して連絡 |
| 自室の壁・床に傷が付いた(日常的な損耗) | 保険の対象外になりやすい。敷金精算とガイドラインの負担割合で確認 |
| 突発的な出来事(雷・地震等)で物が壊れた | 約款次第で補償の余地。写真を残して保険会社へ確認 |
| 共用部(廊下・エレベーター)を汚損・破損した | 管理会社へすぐ連絡。個人賠償や借家人賠償の対象かは契約により異なる |
特に、他人への賠償は金額が読みにくいため、示談の進め方も含めて保険会社に早めに相談するのが重要です。被害者への連絡を保険会社に確認せず独自に進めてしまうと、後から保険金の支払いに影響する可能性もあります。事故直後は動揺していますが、まず写真を撮る、日時・場所を記録する、保険会社に連絡する、の3つだけは忘れないようにしましょう。
賃貸向け火災保険の「入居物件内のみ」問題
賃貸入居時に勧められる火災保険にも、個人賠償責任保険が付いていることが多いはずです。ところがFinancial Fieldは、賃貸マンション入居者向けの火災保険の個人賠償責任保険には、入居物件で生じた賠償事故のみを補償するタイプがあると指摘しています。
このタイプだと、散歩中や共用部以外の場所でペットが他人にケガをさせても、補償の対象外になる可能性があります。入居時の書類を「家財と借家人賠償のセット」としてまとめて読み飛ばしていると、見落としやすいポイントです。
① 個人賠償責任の補償される場所の範囲(入居物件内のみか、日本国内の日常生活全般か)
② ペットが原因の事故を対象外としていないか
③ 借家人賠償責任の補償対象となる事故の種類(火災、水濡れなど)
賃貸の管理会社が指定する保険は、貸主側のリスク管理の観点から設計されていることもあります。借主が「自分のペットの事故」に備えたいのであれば、別途、ペット向けの賠償特約や個人賠償責任保険を検討する価値があります。
契約書の特約:どこまで借主負担にできる?
もうひとつ、保険や経過年数のルールより強く働くのが、契約書の特約です。ペット可物件の契約書には、「ペットによる損傷は経過年数にかかわらず借主負担」「退去時にクリーニング費用を一律負担」などの条項が入ることがあります。
ガイドラインは、最高裁判例を踏まえ、通常損耗・経年変化の原状回復義務を借主に負わせるには、借主が補修費用を負担することになる通常損耗および経年変化の範囲が、契約書の条項自体に具体的に明記されていることなどが必要としています。さらに特約の有効要件として、次の3つを挙げています(ガイドライン7ページ)。
| 要件 | 内容 |
|---|---|
| ①客観的・合理的理由 | 特約の必要性があり、暴利的でないなどの客観的、合理的理由が存在すること |
| ②借主の認識 | 借主が特約によって通常の原状回復義務を超えた修繕等の義務を負うことを認識していること |
| ③借主の意思表示 | 借主が特約による義務負担の意思表示をしていること |
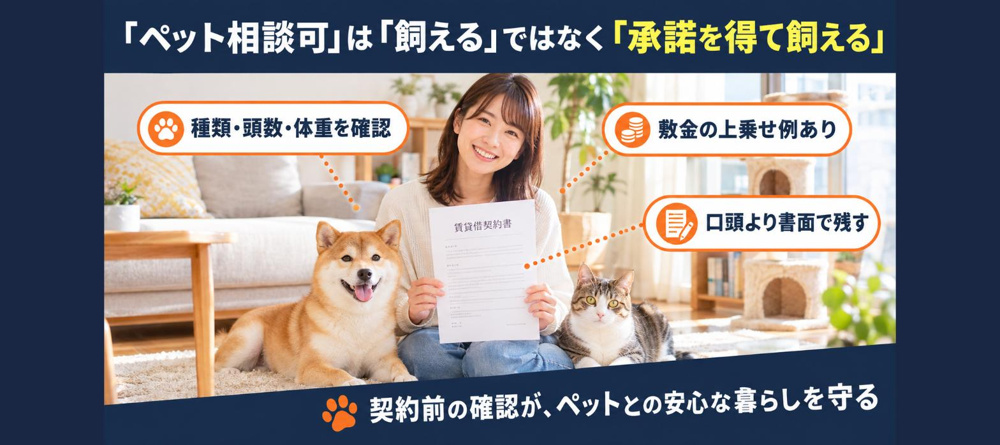
実務的には、契約前の重要事項説明で、ペット関連の特約を口頭で十分に説明してもらい、書面で確認することが大切です。「ペット可」と書いてあっても、特約の中身次第で、退去時の負担は大きく変わります。
特に確認したいのは、「敷金の償却(返還されない部分)の有無」「クリーニング費の定額負担」「ペットによる損傷の負担範囲の書き方」の3点です。ペット相談可とペット可の違いを含め、契約前に飼育細則まで読んでおくと安心です。
「保険の使い方」でよくある誤解
実務の現場で、よく耳にする誤解があります。ひとつは「賃貸の火災保険に入っているから、ペットの事故は全部カバーされる」という思い込みです。実際には、補償されるのは契約した範囲のみです。もうひとつは「ペット保険に入っているから、部屋の傷も大丈夫」という誤解で、ペット保険の中心は治療費の補償であり、賠償責任特約は付けていなければそもそもありません。
さらに、「保険に入っているから、少しくらい傷が付いても気にしなくていい」という考えも禁物です。保険が出ない領域が日常損耗の中心である以上、気の緩みは退去時の自己負担に直結します。保険は「最後の砦」であり、前線は日々の予防です。
入居前〜退去時のチェックリスト
ここまでの内容を、入居前から退去時までの行動に落とし込みます。
入居前(契約前)
保険は「加入するか」だけでなく「何を守るか」で選びます。契約前に、重要事項説明書でペット関連の特約を確認し、加入予定の火災保険の個人賠償責任の範囲、ペットが原因の事故の扱いを確認します。ワクチン接種記録も、更新して保管しておきましょう。
入居時
入居日に、壁・床・建具の傷や汚れを写真と動画で記録します。日付が分かる形で、できれば管理会社にも共有しておくと、退去時に「入居前からあった傷」と主張しやすくなります。ガイドラインが示す負担区分は、あくまで「入居時の状態」との比較で決まるため、この記録が命綱です。
入居中
爪とぎ、保護シート、トイレのしつけ、換気といった日常の対策を続けます。破損が起きたら、すぐに写真を撮り、自己判断で修理せず、保険会社と管理会社に連絡します。他人に被害を与えた場合は、相手方への対応と同時に保険会社へ連絡を。
退去時
立会いでは、入居時の記録と見比べ、ガイドラインの負担割合(クロス6年等)で請求書が計算されているかを確認します。納得できない請求は、その場でサインせず、内訳の説明を求めましょう。
保険と貯えの組み立て方(計算例)
では、保険と貯えをどう組み合わせればよいでしょうか。考え方は「他人への賠償は保険、部屋の日常損耗は敷金と貯え」です。
壁クロスの負担割合を計算してみる(計算例)
ガイドラインは、壁クロスについて6年で残存価値が1円となる直線を想定します。単純化すると、入居から経過した年数ごとの借主の負担割合は、次のようなイメージです(あくまで計算例で、実際の請求額は個別の事情で変わります)。
| 入居年数 | 借主の負担割合の目安(直線で計算) |
|---|---|
| 1年 | 約83% |
| 2年 | 約67% |
| 3年 | 約50% |
| 4年 | 約33% |
| 5年 | 約17% |
| 6年以上 | ほぼ0%(1円) |
これは「1年ごとに約16.7%ずつ減る」と置いた計算です(100÷6)。入居3年なら、張り替え費用のうち借主が負担するのは約半分、6年以上住めばほぼゼロになるイメージです。ただし、ペットの傷や臭いが「通常の使用を超える」と判断されれば、別の扱いになる可能性も否定できません。
備えの優先順位
| 優先度 | 備え | 目的 |
|---|---|---|
| 1 | 入居時の写真・動画記録 | 退去時の不当な請求を防ぐ |
| 2 | 個人賠償責任保険(またはペット賠償特約)の確認 | 咬傷など他人への賠償に備える |
| 3 | 敷金以外の「原状回復費」の貯え(月数千円でも) | 日常損耗・フローリング補修への備え |
| 4 | 保護シート・爪とぎ・トイレのしつけ | そもそも傷を付けない |
ペット可物件の初期費用に、敷金の上乗せや償却が含まれる場合もあります。契約前に、その金額と退去時の精算ルールをセットで確認しましょう。
退去時の請求書を見るときの3つのコツ
最後に、退去時に請求書が届いたときの確認ポイントをお伝えします。多くのトラブルは、請求書の内訳を確認しないままサインしてしまうことから始まります。
| 確認ポイント | 見るべき点 |
|---|---|
| ①対象部位と面積 | 傷のない壁面まで一式で張り替えていないか。ガイドラインは補修の範囲を、毀損箇所を含む最低限の単位で考える方向を示しています(詳細は個別に要確認) |
| ②経過年数の反映 | クロスやカーペット・クッションフロアは、6年で残存価値1円とする考え方が反映されているか |
| ③契約書の特約との整合 | 請求の根拠が特約なら、その条項が具体的に書かれ、説明を受けたうえで合意したものか |
もし内容に納得できない場合は、サインを急がず、見積書や内訳の根拠資料の提示を求めましょう。話し合いで解決しない場合は、消費生活センターや各自治体の相談窓口、宅建業の団体の相談窓口などを使う方法もあります。入居時の写真があれば、交渉の力強い材料になります。
よくある質問Q&A
まとめ・出典一覧
最後に、要点を整理します。
・ペットによる部屋の傷・臭いは、保険ではなく原状回復ガイドライン(クロスは6年で1円)と契約書で負担が決まる。
・フローリング部分補修・畳表・襖障子紙は経過年数を考慮しない。
・特約が有効になるには3つの要件が必要。
・保険は約款が命。ワクチン未接種・ドッグラン・家族被害・入居物件内のみ、の4つの落とし穴を確認。
・入居時の写真記録が、最強の備え。
ペットとの暮らしは、保険と契約、そして日頃の対策の三つ巴で守るものです。「保険に入っているから大丈夫」と安心せず、契約前に確認する習慣をつけましょう。ペッターズ不動産では、ペット可物件の契約書や特約、保険の見方までご相談を承っています。