ペット賠償責任保険は賃貸で必要?個人賠償との違いと年2,000円前後の目安、補償外になる3パターン【2026年最新】

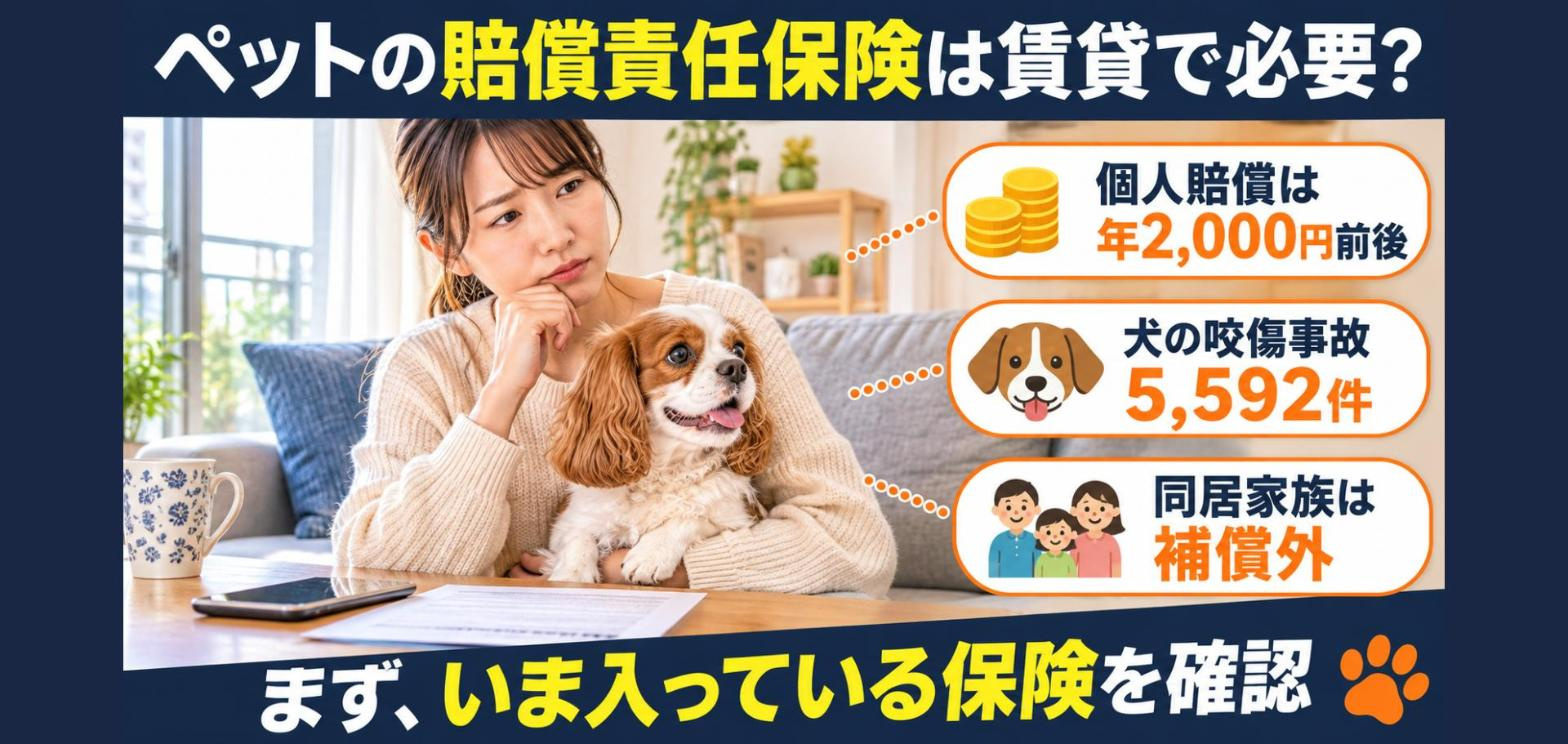
ペットの賠償責任保険は、賃貸では「新しく入る」より先に「すでに入っているか確認する」のが正解です。環境省によると令和6年度の犬の咬傷事故は5,592件。個人賠償責任保険の目安は年2,000円前後です。ただし、同居家族への賠償や、ワクチン未接種などは補償外になる場合があります。
結論:まず「すでに入っている保険」を確認
ペット可の賃貸に住む、あるいはこれから住もうとしている方から、よくこんな質問をいただきます。「ペットの保険って、賃貸なら入ったほうがいいの?」「契約のときに言われた火災保険と何が違うの?」。結論から言うと、多くの方に必要なのは“ペット専用の高い保険”ではなく、個人賠償責任の補償が付いているかどうかの確認です。
理由は単純で、ペットが他人にケガをさせた、他人の物を壊したときの賠償は、火災保険・自動車保険・傷害保険などの特約や、クレジットカード・共済に付帯する「個人賠償責任保険」でカバーされていることが多いからです。投資情報サイトのインベストコンシェルジュ(2026年9月10日公開)によると、個人賠償責任保険の保険料は年間2,000円前後が目安で、火災保険に付帯する場合は保険金額1億円でも月100円程度に収まるとされています。
①ペットが他人にケガをさせた・物を壊した場合は「個人賠償責任保険」が使えることが多い
②大家さんの部屋を傷つけた場合は「借家人賠償責任保険」の領域で、ここが別物
③ペット保険の賠償特約と個人賠償は補償が重なりやすいので、加入前に重複を確認
④同居家族への賠償・ワクチン未接種・ドッグラン内の犬同士の事故などは補償外になる場合がある
この記事では、環境省の最新統計で咬傷事故の実態を確認したうえで、3種類の保険の違い、保険料の目安、補償外になりやすいパターン、契約前に確認すべき項目までを整理します。保険商品の細かな条件は会社ごとに違うため、最終的には必ず約款・重要事項説明書でご確認ください。
犬の咬傷事故は5,592件:数字で見るリスク
まず「そもそもリスクはどれくらいあるのか」を数字で見ておきましょう。環境省が公表している「犬による咬傷事故状況(全国)」によると、令和6年度の咬傷事故は5,592件でした。令和3年度は4,423件ですから、3年間で約26%増えた計算です。
犬による咬傷事故件数の推移(環境省「犬による咬傷事故状況」より作成)
場所別に見ると、令和6年度は「公共の場所」が3,535件、「犬舎等の周辺」が1,365件、「その他」が692件でした(環境省)。つまり事故の多くは散歩中など、家の外で起きています。賃貸に住む飼い主にとっては、エントランスや廊下、エレベーターといった共用部も“公共の場所”に近い感覚で気を配る必要があります。
都道府県別では、東京都が587件、埼玉県が226件、神奈川県が207件、千葉県が182件でした(令和6年度、環境省。各都道府県の数値には指定都市・中核市を含まない)。首都圏でペットと暮らす方にとって、咬傷事故は決して他人事ではありません。
ここで基本の法律の考え方も押さえておきましょう。民法718条は、動物の占有者(飼い主)が、その動物が他人に加えた損害を賠償する責任を負うと定めています。いわゆる“ペットの管理責任”です。つまり、ペットが誰かにケガをさせれば、飼い主は賠償する立場になります。このとき、賠償額が大きくなると自己負担では厳しくなります。
参考として、ペットの事例ではありませんが、神戸の小学生の自転車事故で母親に約9,500万円の賠償が請求された例が複数の解説記事で紹介されています。日常生活の事故でも賠償額が1億円近くになりうる、という“規模感”を示す事例です。
3つの保険の違い(個人賠償・借家人賠償・ペット保険)
次に、名前が似ていて混乱しやすい3つの保険を整理します。ここを取り違えると、「入っているつもりだったのに使えなかった」ということが起こります。
| 保険 | 何を補償する? | ペット関連の例 | ポイント |
|---|---|---|---|
| 個人賠償責任保険 | 日常生活で他人にケガをさせた、他人の物を壊した場合の法律上の賠償責任。同居の家族も対象 | 散歩中に飼い犬が他人に噛みついてケガをさせた | 火災保険・自動車保険・傷害保険の特約、クレカ付帯、共済などで付いていることが多い |
| 借家人賠償責任保険 | 借りている部屋を誤って壊した・汚した場合の、大家さんへの原状回復費用 | ストーブの出火で部屋が燃えた、水の流しっぱなしで床を張り替えた(ファイナンシャルフィールドの例) | 家財の火災保険の特約としてセットで契約するのが一般的 |
| ペット保険の賠償責任特約 | ペットが他人に与えた損害の賠償 | 犬が通行人に噛みついた | 個人賠償に入っていれば重複しやすい。約款の免責条件を要確認 |
ファイナンシャルフィールド編集部の解説(2022年8月配信・2025年7月更新)では、賃貸の水漏れを例に、大家さんへの原状回復は借家人賠償責任保険、階下の住人への賠償は個人賠償責任保険で支払われ、両者の補償は重複しないと説明されています。そして「家を借りている人はどちらも必要」という結論になっています。
つまり、ペット可賃貸で考えるべき保険は次の2本立てです。他人への賠償=個人賠償責任、大家さんへの賠償=借家人賠償責任。ペット保険の賠償特約は、この2本の上に“さらに必要か”を検討する位置づけになります。
保険料と補償額の目安
では、いくらくらいかかるのでしょうか。出典ごとに数字が違うので、そのまま並べます。
| 項目 | 目安 | 出典 |
|---|---|---|
| 個人賠償責任保険(特約として) | 年間2,000円前後(月200円弱) | インベストコンシェルジュ(2026年9月10日) |
| 火災保険に付帯する場合 | 保険金額1億円でも月100円程度 | 同上 |
| 個人賠償責任保険 | 年間100〜300円ほど | ファイナンシャルフィールド(2025年7月更新) |
| 借家人賠償責任保険 | 年間5,000〜1万円ほどが相場 | ファイナンシャルフィールド(2025年7月更新) |
個人賠償の保険料に年100〜300円から2,000円前後まで幅があるのは、単独契約か特約か、付帯する主契約の内容、保険金額などで変わるためと考えられます。いずれにしても、金額としては小さいことは共通しています。
補償額(保険金額の上限)については、インベストコンシェルジュによると「1事故あたり1億円・3億円・無制限のいずれかで設定するのが一般的」とされています。同ページの表では、コープ共済の個人賠償責任保険が1事故あたり3億円、損保ジャパンの自動車保険付帯特約(国内)が無制限、火災保険・傷害保険の特約が1億円〜無制限で選択、と紹介されています。
示談交渉サービスとは、事故の相手方との交渉を保険会社が代行してくれるサービスのことです。インベストコンシェルジュは、加入時にこの有無を確認することを勧めています。なお、示談交渉サービスは国内の事故に限られ、海外では自分で交渉するケースが多いとも記載されています。
賃貸で一番迷う「部屋の傷」はどの保険?
賃貸のペット飼育で、実は一番相談が多いのが「部屋の傷や汚れは保険でカバーできるのか」です。ここは誤解が多いので、慎重に整理します。
まず、借りている部屋を傷つけた場合は、個人賠償責任保険の対象外です。ファイナンシャルフィールドの解説でも、個人賠償の支払対象外の例として「大家さんから借りている建物を傷つけた」場合が挙げられています。この領域は借家人賠償責任保険の役割です。
では、ペットが壁や床を傷つけた場合は借家人賠償で出るのでしょうか。ここは、今回確認した資料の範囲では明記が見つかりませんでした。借家人賠償の支払事例として挙げられているのは、出火、水の流しっぱなし、家具運搬中の傷、浴室での転倒による床のヒビなどの“突発的な事故”です。また、故意による損害や、雨の吹き込みは支払対象外とされています。
一般に、ペットの爪とぎ・マーキング・日常的な汚れのような“使っているうちに生じる傷み”が保険の対象になるかどうかは、商品や約款、保険会社の判断によって異なります。ここは「入っているから大丈夫」と思い込まず、保険会社や代理店に具体的に確認するのが安全です。
| 起きたこと | まず確認する先 | 備考 |
|---|---|---|
| 散歩中に他人を噛んだ | 個人賠償責任の付いている保険 | 治療費・慰謝料などの賠償 |
| 他人の持ち物(スマホ・衣類など)を壊した | 個人賠償責任の付いている保険 | 弁償代が対象になりうる |
| 階下へ水漏れさせた | 個人賠償(階下)+借家人賠償(大家さん) | 両方使い分けるケース |
| 自室の壁・床をペットが傷つけた | 借家人賠償・原状回復の契約内容 | 保険で出るかは約款次第。契約書の特約も確認 |
補償外になりやすい5パターン
保険には必ず“出ないケース”があります。確認できた資料から、ペット飼育で特に注意したい5パターンを挙げます。
- 被害者が同居の親族の場合:個人賠償責任保険もペット賠償責任保険も、同居の親族への賠償は対象外とされています(ファイナンシャルフィールド、All About)。
- 自動車で他人にぶつかってケガをさせた場合:個人賠償の対象外(ファイナンシャルフィールド、All About)。
- 借りている建物(大家さんの物)を傷つけた場合:個人賠償ではなく借家人賠償の領域。
- ワクチン(予防接種)未接種の場合:ペット賠償責任保険の約款では補償対象外となる可能性があるとされています(ファイナンシャルフィールド、All About)。
- ドッグランで犬同士が咬傷事故を起こした場合:お互い補償対象外となる可能性があるとされています(同上)。
また、故意による損害や、雨の吹き込みなどの管理不足による損害は、借家人賠償でも支払対象外とされています。「うっかり」と「わざと・管理不足」の線引きは、保険会社が判断することになります。
すでに入っているかも?確認先5か所
All Aboutの解説(ペット保険ガイド・野崎洋之氏)によると、個人賠償責任保険を単独で契約する人は稀で、自動車保険・火災保険・傷害保険の特約として付いているか、クレジットカード付帯保険に含まれているケースが多いとされています。そこで、新規に入る前に次の5か所を確認してください。
- 賃貸契約時の火災保険:家財保険に、借家人賠償と個人賠償が含まれていることが一般的とされています(ファイナンシャルフィールド)。まず契約書類の「補償内容」欄を見てください。
- 自動車保険の特約:国内無制限の特約が付いていることもあります。
- 傷害保険・共済:コープ共済のように個人賠償を扱う共済もあります。
- クレジットカード付帯保険:ただし、All Aboutは「限られたクレジットカードについてのみ」付帯と注意しています。
- ペット保険の賠償特約:すでにペット保険に入っているなら、特約の有無を確認。
加入前チェックリスト7項目
加入先が決まったら、次の7項目を確認してください。パンフレットではなく、約款・重要事項説明書で確認するのが原則です。
- 保険金額:1億円・3億円・無制限のどれか。
- 示談交渉サービス:国内事故で付いているか。
- 被保険者の範囲:同居の家族は含まれるか(個人賠償は同居家族も対象とされています)。
- 免責事項:ワクチン未接種・ドッグランなどの条件が書かれていないか。
- ペットの種類・頭数:犬・猫以外や多頭飼いで条件が変わらないか。
- 借家人賠償の範囲:ペットによる傷や汚れが対象になるか、担当者に具体的に質問。
- 契約者名義・更新時期:主契約の解約で個人賠償が消えないか。
ケース別:こんなとき保険は使える?
ここからは、よくある場面を想定した“読み物としての例”です。実際の支払可否は保険会社の判断になるため、あくまで考え方の整理としてお読みください。
ケース1:散歩中、すれ違った人の足に噛みついた
最も典型的なパターンです。個人賠償責任保険の支払事例として、「飼い犬が散歩中に他人にかみついてけがをさせた」例が明記されています(ファイナンシャルフィールド)。被害者への治療費・薬代・通院の交通費・慰謝料が賠償の中身になるとされています(All About・舟本美子氏)。対応としては、まず被害者の救護、そして保険会社への連絡の順番が基本です。
ケース2:ドッグランで犬同士がケンカして相手がケガをした
ここは注意が必要です。ペット賠償責任保険の約款では、ドッグラン内での犬同士の咬傷事故がお互い補償対象外になる可能性があるとされています。事前に利用予定の施設のルール、加入保険の免責を確認し、不安なら“リードをつけたまま”など別の運動方法を選ぶのも手です。
ケース3:実家から遊びに来た親がケガをした
同居していない親なら対象になりうる一方、同居の親族への賠償は対象外とされています。同居か別居かで扱いが変わるので、「家族だから保険は関係ない」と思い込まないことが大切です。
ケース4:猫が壁紙をボロボロにして退去時に請求された
これは他人への賠償ではなく、大家さんとの原状回復の問題です。個人賠償では対象外、借家人賠償で出るかは約款次第、さらに契約書の特約や、ガイドライン上の「通常損耗」か否かの整理が必要になります。保険だけに頼らず、入居時に契約書の特約と入居前の傷の記録(写真)を押さえておくことが第一です。
保険に頼る前にできる予防策
保険は“事故が起きてしまった後”の備えです。同じくらい大切なのは、事故を起こさない工夫です。環境省の統計で見たとおり、事故の多くは公共の場所で起きています。
- 散歩中は短めのリード:人が近づく場面では必ず手元に引き寄せる。
- エントランス・エレベーターでは抱っこ:共用部での接触を防ぐ。
- 来客・配達員への対応:玄関前でのケージ・ゲート利用。
- ワクチン接種・登録を継続:保険の免責対象にならないためにも。
- しつけと社会化:吠え・飛びつきの癖を放置しない。
- 契約書の飼育細則を再確認:頭数・サイズ・共用部ルールを守る。
ペッターズ不動産では、物件ごとの飼育細則や特約の読み方、保険の確認ポイントについてもご案内しています。契約前に“何が自己負担になるか”を一緒に整理しておくと、入居後の安心感が違います。
よくある質問(Q&A)
まとめ
ペットの賠償責任への備えは、次の順番で考えるとムダがありません。
- STEP1:いま入っている火災保険・自動車保険・クレカ・共済で、個人賠償責任が付いているか確認する。
- STEP2:付いていなければ、火災保険などの特約で追加する(目安は年2,000円前後)。
- STEP3:保険金額(1億円以上)と示談交渉サービスの有無を確認する。
- STEP4:同居家族・ワクチン・ドッグランなどの補償外条件を約款で確認する。
- STEP5:部屋の傷や汚れは別問題。契約書の特約と、借家人賠償の範囲を確認し、入居時の写真を残す。
環境省の統計で咬傷事故が年々増えているとおり、「うちの子は大丈夫」という安心感は、事故を防いでくれません。小さな保険料で備えておくことは、飼い主としての責任の一部でもあります。ペット可物件の探し方や契約条件で迷ったら、いつでもご相談ください。
- 環境省「犬による咬傷事故状況(全国:昭和49年度~令和6年度)」
- 環境省「犬による咬傷事故状況(都道府県・指定都市・中核市)令和6年度」
- ファイナンシャルフィールド「個人賠償責任保険と借家人賠償責任保険の違い」
- ファイナンシャルフィールド(ペット賠償に関する解説)
- ファイナンシャルフィールド(賃貸契約時の火災保険)
- All About「個人賠償責任保険とペット保険の賠償責任特約の関係」
- All About「ペットが他人にケガを負わせた…に備える個人賠償責任保険とは」
- インベストコンシェルジュ「個人賠償責任保険ガイド」(2026年9月10日)