親の実家の相続登記、期限は2027年3月31日?過料10万円以下の仕組みと、期限が迫る前にやる3ステップ【2026年最新】
2. 「2027年3月31日」はだれの期限?経過措置の数え方
3. 登記件数のデータで見る「義務化後」の変化
4. 過料はどう科される?催告から裁判所までの流れ
5. 「正当な理由」と認められやすいケース
6. 相続登記・相続人申告登記・遺産分割の3つの選択肢を比較
7. 費用はいくら?登録免許税0.4%と免税措置の計算例
8. 遺産分割が終わっていないと何が起きるか
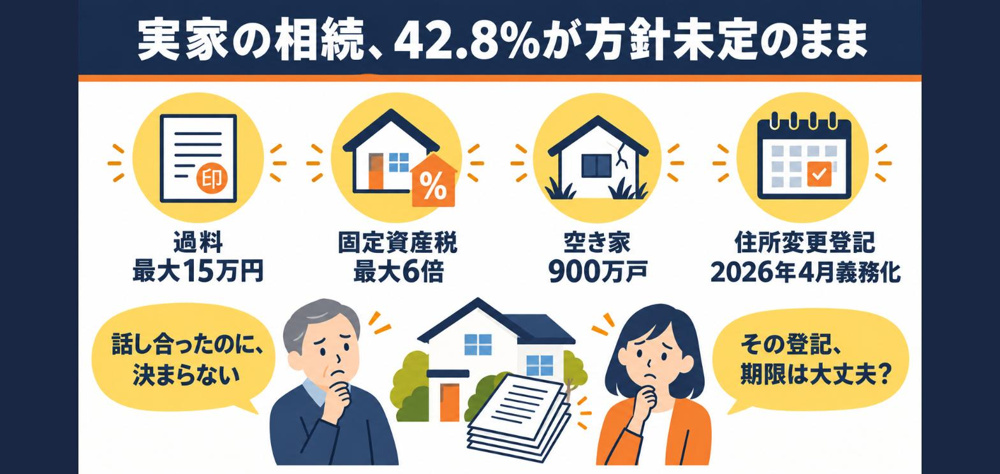
9. 住所変更登記も義務化(2026年4月〜)
10. 使わない実家の「出口」:国庫帰属制度という選択肢
11. 期限が迫る前にやる3ステップ
12. よくある質問Q&A
13. まとめと出典一覧
1. 相続登記の義務化とは?「3年以内」と「10万円以下の過料」の基本
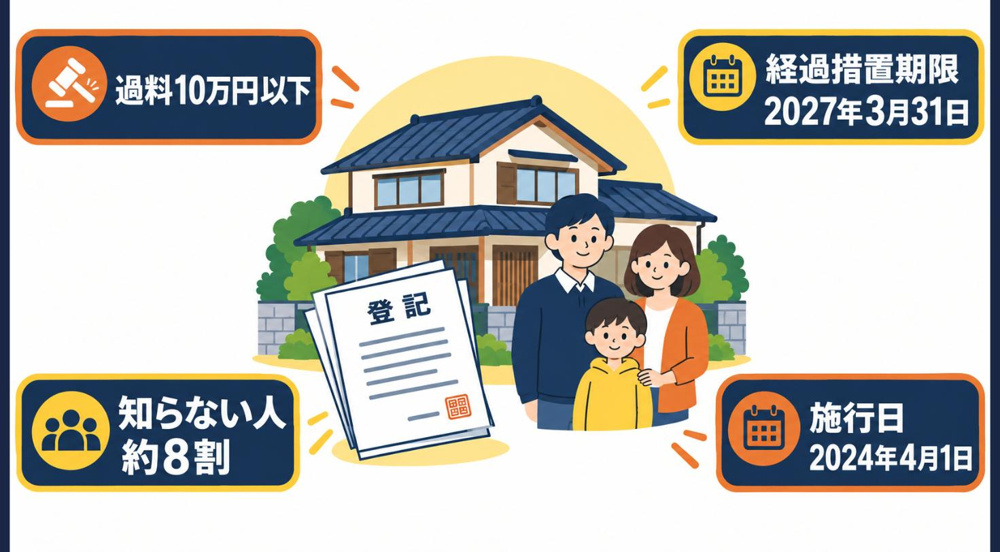
相続登記の申請義務化は、令和6年(2024年)4月1日に始まりました。法務省の公式Q&Aによると、不動産を相続で取得したことを知った日から3年以内に相続登記をしなければならず、正当な理由がないのに登記をしない場合は10万円以下の過料が科される可能性があるとされています。過料の金額は、法務局ではなく裁判所が決めます。
ここで大事なのは、「3年」の起点が「亡くなった日」ではなく「相続で不動産を取得したことを知った日」という点です。たとえば、親が亡くなったことは知っていても、その親が名義を持つ山林や古い実家の存在を数年後に初めて知った場合は、その不動産の存在と取得を知った日が起点になります。反対に、親の死亡と自宅の存在を同時に知っていたなら、通常は死亡を知った日から数えることになります。
また、遺産分割協議がまとまった場合は、別の期限が加わります。法務省のQ&Aでは、遺産分割で不動産を取得した人は、分割が成立した日から3年以内に、その内容に基づく登記をしなければならないとされています。つまり、「法定相続分で共有の登記をしてから3年」と「遺産分割が成立してから3年」の2段構えになっているのです。
義務化の背景には、所有者が分からなくなった土地(いわゆる所有者不明土地)が各地で問題になってきたことがあります。登記簿の名義が亡くなった人のままだと、売却も活用もできず、空き家の管理責任の所在もあいまいになります。そこで「相続したら、自分の名義にして公に示す」ことが、個人の権利であると同時に義務として整理されたわけです。
2. 「2027年3月31日」はだれの期限?経過措置の数え方
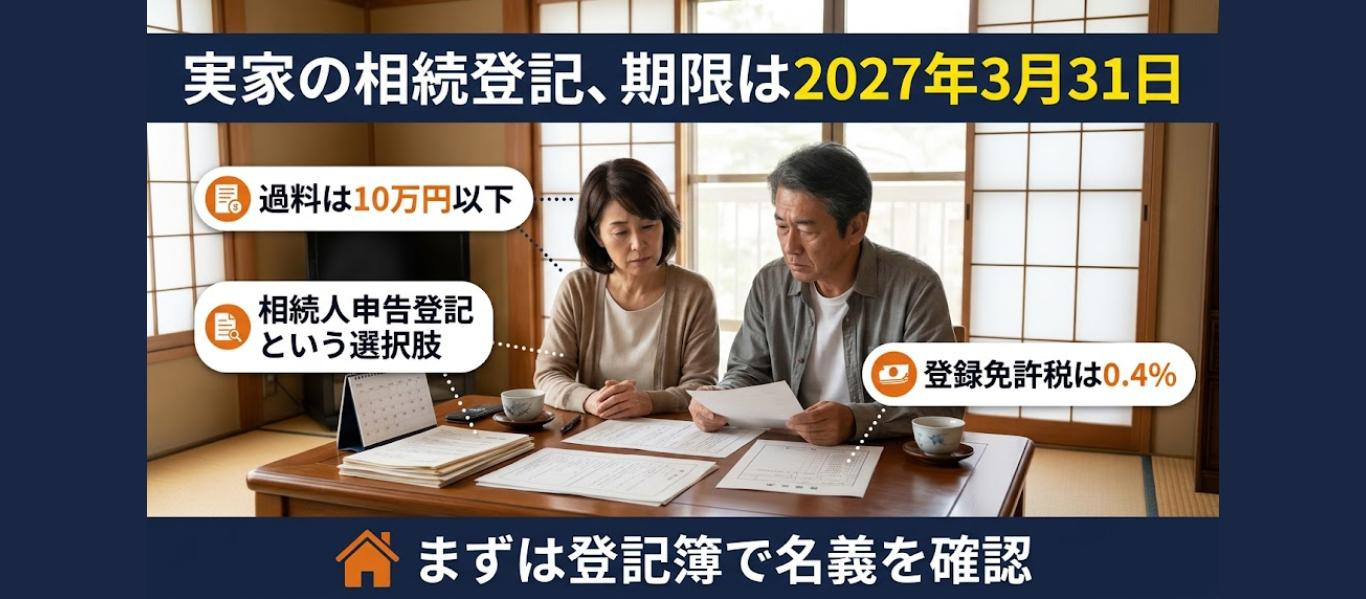
法務省のQ&Aによると、令和6年(2024年)4月1日より前に相続で取得したことを知った未登記の不動産については、令和9年(2027年)3月31日までに相続登記をする必要があります。義務化の開始日から3年という計算です。2026年10月24日の時点で、この期限まではあと158日、およそ5か月です。
ただし、すべての人が「2027年3月31日」とは限りません。取得を知った時期によって、期限は次のように分かれます。
| ケース | 登記の期限 | 考え方 |
|---|---|---|
| 2024年4月1日より前に相続を知った未登記の不動産 | 2027年3月31日まで | 経過措置。義務化の施行から3年 |
| 2024年4月1日以降に相続を知った不動産 | 知った日から3年以内 | たとえば2025年6月に知ったなら2028年6月が目安 |
| 相続自体は昔だが、不動産の存在や取得を知ったのが2024年4月以降のもの | 取得を知った日から3年以内 | 法務局のページでは、知ったのが2024年4月以降ならその日から3年以内とされている |
| 遺産分割が成立した場合 | 分割成立の日から3年以内 | 分割の内容に基づく登記を別途行う必要がある |
注意したいのは、相続が10年前、20年前でも、登記が済んでいなければ対象になるという点です。「祖父の代から名義が変わっていない」「父が亡くなって以来、兄弟でまとまった話ができていない」といった実家は、まさにこの経過措置の対象です。祖父名義のまま父が亡くなり、さらに父の相続が発生している、いわゆる数次相続の状態だと、相続人の数が一気に増えるため、戸籍集めだけでも相当な時間がかかります。
「あと5か月」は、手続きの準備期間として決して長くありません。後述のとおり、戸籍の収集、相続人の確認、遺産分割協議、必要書類の作成、法務局での受付と、順に進めていくと、数か月かかるのが普通です。年内に動き出せるかどうかが分かれ目になります。
3. 登記件数のデータで見る「義務化後」の変化
法務省の広報誌によると、相続登記の件数は、改正法の成立前(令和2年度)で約114万件でした。それが令和5年度には150万件を超え、令和6年度は、同年12月末までの9か月間だけで約120万件と、前年度の同じ期間と比べて約9%増加したと紹介されています。
義務化が決まった時点から、登記を急ぐ動きは確かに広がっています。ただし、これは「登記された件数」の話で、「まだ登記されていない不動産がどれだけ残っているか」を示す数字ではありません。経過措置の期限が近づくにつれ、駆け込みの申請が増える可能性は十分にあります。
司法書士や法務局の窓口が混み合うと、相談の予約が取りにくくなったり、書類の補正に時間がかかったりすることがあります。「期限ギリギリになってから動く」のは、ただでさえ手間のかかる相続登記では避けたい進め方です。
4. 過料はどう科される?催告から裁判所までの流れと「端緒」
法務省のQ&Aによると、手続は次の順序で進みます。まず、登記官が義務違反を把握します。次に、登記官が申請を促す催告をします。それでも期限内に登記がされない場合に、裁判所へ通知し、最終的に裁判所が過料を科すかどうかを判断します。登記官が正当な理由を認めた場合は、そもそも裁判所への通知は行われません。
| 順番 | だれが | 何をするか |
|---|---|---|
| 1 | 登記官 | 義務違反を把握する(一定の端緒がある場合) |
| 2 | 登記官 | 登記を申請するよう催告する |
| 3 | 登記官 | 期限内に登記がなければ、裁判所へ通知する(正当な理由が認められた場合は通知しない) |
| 4 | 裁判所 | 過料を科すかどうか・金額(10万円以下)を決定する |
もう一つ見逃せないのが、「登記官が義務違反を把握するのは、一定の端緒がある場合に限られる」という説明です。法務省のQ&Aでは、たとえば遺言や遺産分割協議書に別の不動産も記載されているなどの事情が例に挙がっています。つまり、何もしなくても全国の未登記が自動的に発見される仕組みではありません。
とはいえ、「見つからないから大丈夫」という考え方はおすすめできません。理由は3つあります。第一に、過料の有無にかかわらず、名義が故人のままでは売却も担保設定もできません。第二に、時間がたつほど相続人が増え、必要書類も複雑になります。第三に、期限を過ぎた状態は、義務違反が明確になるため、何かのきっかけ(たとえば別の不動産の売却)で発覚するリスクが残ります。
5. 「正当な理由」と認められやすいケース
法務省のQ&Aでは、「正当な理由」として一般的に認められるものとして、次のような例が挙げられています。
| 区分 | 具体例(法務省Q&Aの例示) |
|---|---|
| 相続人が多数 | 相続人が極めて多数で、戸籍の収集や相続人の把握に多くの時間を要する場合 |
| 争いがある | 遺言の有効性や遺産の範囲が争われている場合 |
| 本人の事情 | 義務を負う人に重病などの事情がある場合 |
| DV被害など | DV被害者などで、生命や心身に危害が及ぶおそれがあり、避難を余儀なくされている場合 |
| 経済的困窮 | 経済的に困窮し、登記費用を負担する能力がない場合 |
ここで注意してほしいのは、これらはあくまで一般的に認められる例であり、「単に忙しかった」「面倒だった」「相続人同士の仲が悪くて話し合いたくない」といった事情だけでは、正当な理由とは言いにくいということです。法務省のQ&Aも、個別の事情を踏まえて登記官が判断するという趣旨で説明しています。
特に「相続人が多数で戸籍集めに時間がかかる」というケースは、数次相続の実家でよくあります。この場合でも、何もせずに放置するのではなく、後述の相続人申告登記をまず行っておくと、義務を果たしたことになり、あとから慌てずに済みます。「完全な登記は難しいが、できる範囲でまず申し出る」という姿勢が大切です。
6. 相続登記・相続人申告登記・遺産分割の3つの選択肢を比較
法務省のQ&Aによると、相続人申告登記とは、令和6年4月1日から始まった簡易な方法で、期限(3年以内)の間に、自分が相続人であることなどを法務局に申し出ると、相続登記の義務を果たしたことになる制度です。相続人が単独で申し出ることができ、他の相続人の分をまとめて申し出ることも可能です。戸除籍謄本などの書類を添付します。
| 項目 | 相続登記(通常) | 相続人申告登記 |
|---|---|---|
| 義務を果たしたことになるか | なる | なる(申出をした本人についてのみ) |
| 申出・申請ができる人 | 相続した人(書類をそろえて申請) | 相続人が単独で可能(他の相続人分をまとめて申出も可) |
| 遺産分割がまとまっていなくても可能か | 法定相続分での登記は可能 | 可能(分割の話し合いを待たずに行える) |
| 権利関係を公示するか | する(所有者として登記簿に載る) | しない(権利関係は公示されない) |
| 売却・抵当権設定 | できる | できない(売却等には相続登記が必要) |
| 遺産分割後の登記義務 | 登記で履行 | この申告では履行できない |
つまり、相続人申告登記は、「とりあえず期限内に義務を果たしておく」ための応急処置です。売却したい、住宅ローンの担保にしたい、といった場合には、最終的に相続登記が必要になります。また、申出をした本人についてのみ義務が履行されたとみなされるため、相続人全員が義務を果たすには、各自が申し出る必要があります(連名での申出も可能です)。
こんな人は相続人申告登記が向いている
たとえば、きょうだい4人の相続で、うち1人と連絡が取りにくい、遺産分割の話がまだ決着しない、でも2027年3月31日が近づいてきた、というケースです。このような場合、自分の分だけでも早めに申出をしておけば、少なくとも自分についての義務違反は避けられます。そのうえで、時間をかけて遺産分割を進めていけばよいのです。
こんな人は通常の相続登記を急ぎたい
実家を売却する予定がある、リフォームのための融資を受けたい、相続人の間ですでに話がまとまっている、といった場合は、通常の相続登記を急ぐほうが合理的です。相続人申告登記を挟むと、結果的に二度手間になることがあるためです。
7. 費用はいくら?登録免許税0.4%と免税措置の計算例
国税庁の情報によると、相続による所有権移転登記の登録免許税は課税標準(不動産の価額)の1,000分の4(0.4%)です。課税標準は、原則として市町村の固定資産課税台帳に登録された価格(固定資産税評価額)が使われます。毎年春ごろに届く固定資産税の納税通知書や課税明細書で確認できます。
| 固定資産税評価額(例) | 登録免許税(0.4%) | 備考 |
|---|---|---|
| 500万円 | 2万円 | 計算例 |
| 1,000万円 | 4万円 | 計算例 |
| 2,000万円 | 8万円 | 計算例 |
| 3,000万円 | 12万円 | 計算例 |
上の表は、国税庁が示す税率(0.4%)に評価額を掛けた当社の計算例です。実際の税額は、評価額の端数処理などで変わるため、法務局や専門家に確認してください。また、司法書士に依頼する場合は、登録免許税とは別に報酬が必要です。戸籍謄本などの取得費用や、郵送費も別にかかります。
期限付きの免税措置:土地の価額が100万円以下なら非課税
国税庁のページには、令和9年(2027年)3月31日までの登記が対象となる免税措置が載っています。個人が土地の相続による所有権移転登記を受ける場合で、課税標準となる不動産の価額が100万円以下のときは、登録免許税が課されません。たとえば、評価額が90万円の山林や原野を相続した場合、期限内に登記すれば、登録免許税はかからない計算です。
もう一つ、相続後、移転登記をする前に相続人が亡くなった場合に、その亡くなった人を土地の所有権の登記名義人とするための登記も、登録免許税が課されないとされています。祖父→父→自分と相続が続いている場合に関係する措置です。いずれも適用には要件があるため、具体的なケースは法務局や専門家に確認してください。
8. 遺産分割が終わっていないと何が起きるか
法務省のQ&Aによると、遺産分割をしていない場合、相続人全員が法定相続分で共有取得したことになるため、たとえ「自分は相続するつもりがない」という気持ちがあっても、義務が生じます。遺産分割の結果、別の人が所有者となった場合には、その人以外の義務はなくなります。
たとえば、実家を兄が継ぐ予定で、弟と妹は「自分は何も要らない」と考えていたとします。この場合も、遺産分割協議書を作って兄名義にしておかないと、法律上は3人が共有している状態のままです。口約束ではなく、書面で遺産分割を成立させ、それに基づいて登記することが、全員にとって安全な進め方です。
共有のまま放置すると起きやすい困りごと
| 場面 | 起きやすい困りごと |
|---|---|
| 売却したいとき | 名義が故人のままだと売れない。共有になっていれば、共有者全員の同意が必要になる場面が多い |
| 相続人が亡くなったとき | 相続人の相続人が加わり、関係者が増えて協議がまとまりにくくなる(数次相続) |
| 管理・修繕 | 修繕や解体の判断で意見が割れやすく、空き家のまま傷んでいく |
| ローン・担保 | 相続登記が済んでいないと、抵当権の設定などの手続きに進めない |
ここで、相続人申告登記との関係を整理しておきます。申告登記は「相続人であること」を法務局に申し出るだけのもので、遺産分割の話し合いを代わりにしてくれるわけではありません。結局のところ、実家を売るにせよ、住み続けるにせよ、遺産分割協議をまとめて相続登記をするという「本線」は避けて通れません。申告登記は、その本線が進むまでの時間を確保する手段、と考えるのが適切です。
9. 住所変更登記も義務化(2026年4月〜):実家の名義人が自分なら要注意
法務省の法務局ページによると、住所等変更登記の義務は令和8年(2026年)4月1日に施行されました。住所や氏名に変更があった日から2年以内に登記が必要です。施行日より前に変更があった場合は、令和10年(2028年)3月31日までとされています。過料の額については、報道では、正当な理由なく怠ると5万円以下の過料が科されると伝えられています。
さらに、報道によると、専用サイトで個人情報を登録しておくと、法務局が住民基本台帳ネットワークから住所・氏名の変更を把握して登記を書き換える「スマート変更登記」の運用も始まるとされています。引っ越しや結婚で住所・氏名が変わっても、手続きの手間を減らせる可能性があります。
| 項目 | 相続登記 | 住所等変更登記 |
|---|---|---|
| 施行日 | 2024年4月1日 | 2026年4月1日 |
| 期限 | 知った日から3年以内 | 変更日から2年以内 |
| 過料の上限 | 10万円以下 | 5万円以下(報道) |
| 施行前の分の期限 | 2027年3月31日 | 2028年3月31日 |
実家を相続して自分名義にしたあと、住所が変わったら、今度は住所変更登記が必要になります。相続登記を済ませるときに、現在の住所での登記になっているか、あわせて確認しておくと二度手間を防げます。
10. 使わない実家の「出口」:相続土地国庫帰属制度という選択肢
法務省の資料によると、相続土地国庫帰属制度では、審査手数料が土地1筆につき14,000円、そのほか、土地の性質に応じた10年分の管理費相当額の負担金が必要とされています。負担金の例として、宅地の一部(市街化区域などの一部)では面積にかかわらず20万円の地域もあり、一部の市街地では面積に応じて算定されます。同資料では、宅地の例として100㎡で約55万円、200㎡で約80万円といった試算が示されています。
| 区分 | 法務省資料の例 | 備考 |
|---|---|---|
| 審査手数料 | 土地1筆につき14,000円 | 申請時に必要 |
| 宅地(一部地域) | 面積にかかわらず20万円の地域もある | 市街化区域などの一部 |
| 宅地(面積で算定する市街地の例) | 100㎡で約55万円、200㎡で約80万円 | 例示 |
| 田・畑・森林など | 1,500㎡で約27万円、3,000㎡で約30万円など | 例示 |
ただし、この制度は相続や遺贈で土地を取得した人が対象で、建物がある土地や、権利関係に争いがある土地などは、承認の対象外になるのが一般的です(具体的な要件は法務局で確認してください)。また、先に相続登記を済ませて自分名義にしておく必要があるため、登記の期限と無関係ではありません。
国庫帰属は万能ではなく、負担金も決して小さくありません。売却・賃貸・自己利用といった選択肢と、費用や手間を比べてから決めるのが賢明です。当社でも、相続した不動産について「売るのか、貸すのか、持ち続けるのか」の整理のご相談をお受けしています。
11. 期限が迫る前にやる3ステップ
期限までのスケジュール目安
| 時期 | やること |
|---|---|
| 2026年10〜11月 | 登記簿・固定資産税評価額・戸籍の収集に着手。相続人の確認 |
| 2026年12月〜2027年1月 | 遺産分割協議。まとまらない場合は相続人申告登記を検討 |
| 2027年2月 | 専門家へ依頼し、書類を作成・確認 |
| 2027年3月31日まで | 法務局へ申請(免税措置の対象期限でもある) |
この表はあくまで目安です。相続人の数や不動産の数によって、必要な期間は大きく変わります。「年内に登記簿を取る」だけでも、最初の大きな一歩になります。
ケース別:あなたの実家はどのパターン?(想定例)
ここからは、よくある4つの想定ケースで、何から手をつけるべきかを考えてみます。いずれも当社が用意した架空の想定例で、実際の判断は個別の事情によって変わります。
| 想定ケース | 状況 | まず検討したい進め方 |
|---|---|---|
| A:父名義の実家・きょうだい3人 | 全員が「長男が継ぐ」ことで合意済み。ただし書面は未作成 | 遺産分割協議書を作成し、長男名義で相続登記。合意があるうちに書面化するのが最優先 |
| B:祖父名義のまま・父も他界 | 祖父→父と相続が続き、叔父・叔母・いとこも関わる。相続人は8人前後 | まず戸籍で相続人を確定。時間がかかるなら、自分の分は相続人申告登記で先に義務を果たす |
| C:評価額80万円の山林 | 遠方で使い道がなく、固定資産税も少額 | 2027年3月31日までの登記なら、土地の価額が100万円以下の免税措置の対象になりうる。国庫帰属も選択肢 |
| D:実家を売却したい | 買い手候補がいる。相続人は全員同意 | 売却には相続登記が必要。相続人申告登記では売れないため、通常の相続登記を急ぐ |
Aのケースで見落とされやすいのが、「みんな納得しているから大丈夫」という油断です。合意があっても、書面がなければ法律上は法定相続分での共有のまま。数年後に相続人のだれかが亡くなったり、認知症になったりすると、合意の確認自体が難しくなります。話がまとまっている今のうちに、書面と登記まで済ませてしまうのが、最も費用も手間も小さく済む進め方です。
Bのケースは、いちばん時間がかかります。祖父の兄弟姉妹の戸籍まで必要になる場合もあり、相続人の中に海外在住の人や、連絡先が分からない人が含まれることもあります。このような場合は、法務省のQ&Aが示す「相続人が極めて多数で、戸籍の収集や相続人の把握に多くの時間を要する場合」という正当な理由の例に近い状況ですが、正当な理由があるかどうかは個別に判断されるため、何もしないのは避け、できる範囲で相続人申告登記を行っておくと安心です。
やってしまいがちな5つの落とし穴
| 落とし穴 | なぜ問題か | 対策 |
|---|---|---|
| 「兄弟仲が良いから口約束で十分」 | 書面がなければ法定相続分での共有のまま。相続人が亡くなると関係者が増える | 遺産分割協議書を作成し、登記まで完了させる |
| 「相続放棄したから関係ない」と思い込む | 放棄の手続きをしていなければ相続人のまま。逆に、放棄した人は初めから相続人でなかったことになるため、他の相続人の範囲が変わることもある | 放棄をするなら家庭裁判所での手続きが必要。期限や効果は専門家に確認する |
| 「固定資産税は払っているから名義も大丈夫」 | 納税通知書が届いていることと、登記簿の名義が変わっていることは別 | 登記簿を取り、現在の名義人を自分の目で確認する |
| 「相続人申告登記で全部終わり」 | 権利関係は公示されず、売却や担保設定はできない。遺産分割後の登記義務も別 | 申告はあくまで時間稼ぎ。本線の遺産分割と相続登記を並行して進める |
| 「3月に入ってから動く」 | 戸籍収集や協議に数か月かかる。専門家や窓口が混み合う可能性もある | 年内に登記簿の取得と相続人の確認に着手する |
とくに4つ目の「相続人申告登記で全部終わり」という誤解は要注意です。法務省のQ&Aも、申告は権利関係を公示するものではなく、売却や抵当権設定の際には相続登記が必要だと明記しています。期限の対策として有効でも、それだけで不動産が動かせるようになるわけではありません。
不動産会社に相談するメリットと、できないこと
相続した不動産の「出口」を考えるとき、不動産会社に相談するメリットは、売却した場合の価格の目安や、賃貸に出した場合の家賃の見通し、空き家のまま持ち続けた場合の維持管理の負担などを、比較して整理できる点にあります。たとえば、実家がペット可として貸し出せる条件を備えているか、売却したほうが手元に残る金額が大きいか、といった視点です。
一方で、登記の申請代理や、相続人同士の紛争の代理は、不動産会社にはできません。登記は司法書士、紛争は弁護士の領域です。当社でも、そうした場面では信頼できる専門家をご紹介しながら、不動産としての出口の整理をお手伝いする形になります。「登記の期限」と「不動産の出口」は表裏一体なので、どちらも早めに情報を集めておくと、判断がぶれにくくなります。
12. よくある質問Q&A
13. まとめと出典一覧
相続登記の義務化は、2024年4月1日に始まりました。取得を知った日から3年以内、正当な理由なく怠れば10万円以下の過料の対象です。そして、2024年4月より前に相続した未登記の不動産は、2027年3月31日までが期限です。2026年10月24日時点で、残りは158日です。
すぐに登記が難しいときは、相続人申告登記で義務を果たしつつ、遺産分割を進める方法があります。登録免許税は0.4%で、土地の評価額が100万円以下なら免税措置もあります。実家を使わないなら、売却・賃貸・国庫帰属といった「出口」も早めに比べておきましょう。
今日できる最初の一歩は、登記簿を取って名義を確認することです。そこから、やるべきことが見えてきます。なお、この記事は一般的な情報提供であり、個別の事案についての法的助言ではありません。具体的な手続きは、司法書士などの専門家や法務局にご確認ください。
2. 法務省「相続登記の申請義務化」特設ページ(フライヤー)https://www.moj.go.jp/MINJI/minji05_00546.html
3. 法務省 広報誌「法務のひろば」ほか(相続登記件数)https://www.moj.go.jp/hisho/kouhou/hisho08_00603.html
4. 法務局「相続登記・住所等変更登記の義務化」https://houmukyoku.moj.go.jp/homu/page_000001_00131.html
5. 国税庁 タックスアンサー No.7191 登録免許税の税額表 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
6. 法務省「相続土地国庫帰属制度」資料 https://www.moj.go.jp/content/001396637.pdf
7. 秋田魁新報「登記の住所変更、4月から義務化 改正不動産法が全面施行へ」2026年3月24日 https://www.sakigake.jp/news/article/20260324CO0010/
8. 弁護士ドットコムニュース「相続登記“自分で申請”してみたら大変だった…」https://www.ben54.jp/news/2962
9. 法務省「所有者不明土地の解消に向けた民事基本法制の見直し」 https://www.moj.go.jp/MINJI/minji05_00343.html