「空き家の3,000万円控除」は誰でも使える?昭和56年・3年・1億円の3つの壁と、相続人3人以上で2,000万円になる落とし穴【完全版】

親御さんが亡くなり、誰も住まなくなった実家。「売るなら3,000万円の特別控除があるらしい」と聞いて、売却を考え始めた方は多いはずです。国土交通省の税制改正要望によると、この「被相続人居住用財産(空き家)に係る譲渡所得の特別控除」の適用件数は、令和4年度の13,014件から令和6年度には16,604件へと増えています。使う人は確実に増えている一方で、「控除が使えると思って売ったら、要件を外れていた」という相談も後を絶ちません。
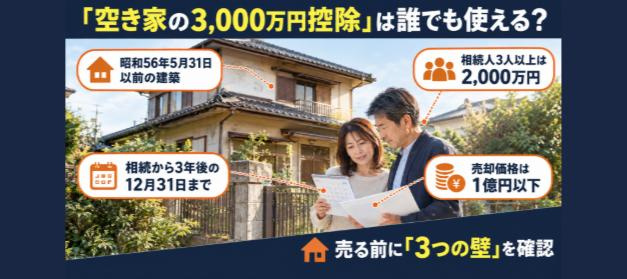
結論を先にお伝えします。この特例を使うには、①昭和56年5月31日以前に建築された戸建てであること、②相続開始から3年を経過する日の属する年の12月31日までに売ること(売却価格は1億円以下)、③相続人が3人以上なら控除額は1人あたり2,000万円になることの3点を、売却の契約を結ぶ前に確認しておく必要があります。マンションや、昭和56年6月以降に建てた家は、そもそも対象外です。
本記事では、国税庁タックスアンサー(No.3306・3307)を一次情報として、要件を一つずつ分解し、控除の有無で税額がどれだけ変わるかの試算、手続きの段取り、失敗しやすいポイントまでを整理します。なお、税務上の最終判断は個別の事情で変わりますので、実際の売却前には税務署または税理士にご確認ください。
結論:特例の「3つの壁」と、使えない人の共通点
まず、この特例が使えるかどうかの全体像を押さえましょう。国税庁タックスアンサーNo.3306によると、特例の対象は「相続または遺贈で取得した、被相続人の居住用家屋とその敷地」を売ったときで、譲渡所得から最高3,000万円を差し引けます。適用期間は平成28年4月1日から令和9年12月31日までの譲渡です。
この4つの数字が、特例の入口です。一つでも外れると、控除はゼロになります。「3,000万円まで非課税」と覚えていると、次の3つの壁に気づかないまま話が進んでしまいます。
| 壁 | 内容 | 外れたときの影響 |
|---|---|---|
| ①家屋の壁 | 昭和56年5月31日以前の建築/区分所有でない/相続開始直前に被相続人以外の居住者がいない | 控除が全く使えない |
| ②期限・金額の壁 | 相続開始から3年を経過する日の属する年の12月31日までに売却/譲渡の対価1億円以下 | 1日でも過ぎる、または1億円超だと使えない |
| ③人数の壁 | 令和6年1月1日以後の譲渡で、相続人が3人以上なら2,000万円 | 想定より控除が減り、税額が増える |
3,000万円控除で税金はどれだけ変わる?仕組みと実績件数
譲渡所得は、売却価格から取得費と譲渡費用を引いて計算します。空き家特例は、この譲渡所得から最高3,000万円を差し引ける制度です。国税庁タックスアンサー(所有期間5年超の長期譲渡)によると、税率は所得税15%、復興特別所得税は所得税額の2.1%、住民税5%で、合計すると約20.315%になります。相続した不動産は、被相続人の取得時期を引き継ぐため、通常は長期譲渡所得として扱われます。
たとえば譲渡所得が3,000万円なら、控除なしの税額は約609万円ですが、特例が使えれば課税される所得がゼロになり、所得税・住民税はかかりません。つまり数百万円単位の差が生まれるため、要件の確認が重要になります。
適用件数は3年で約28%増
国土交通省が財務省に提出した税制改正要望によると、この特例の適用実績は、令和4年度が13,014件(減収推計約194億円)、令和5年度が13,696件(同約204億円)、令和6年度が16,604件(同約369億円)でした。令和6年度は件数も減収推計額も大きく増えており、利用者が拡大していることがうかがえます。
背景にある「空き家900万戸」
総務省の令和5年住宅・土地統計調査(2023年10月1日時点)によると、全国の空き家は約900万戸で過去最多、空き家率は13.8%でした。このうち賃貸・売却用や別荘などを除く空き家は約385万戸で、2018年の約349万戸から約37万戸増えています。相続したものの使い道がなく、放置されてしまう実家が増えていることが背景にあります。この特例は、放置される前に売却を促すためにつくられた制度です。
譲渡所得の計算式をおさらい
譲渡所得は「譲渡価額 −(取得費 + 譲渡費用)」で求め、空き家特例の控除はこの金額から差し引きます。取得費は、被相続人が購入したときの代金や建築費から、建物の減価償却相当額を引いた金額が基本です。相続した実家は、親の世代が昭和の時代に購入・建築したものが多く、購入時の書類が残っていないこともあります。譲渡費用には、仲介手数料、売買契約書の印紙税、解体費用(売るために解体した場合)などが含まれます。
特例を使うと、この計算結果から最高3,000万円が引かれます。たとえば売却益が2,000万円なら課税対象はゼロ、4,000万円なら1,000万円が課税対象です。売却益が控除額を下回る場合は、その分の控除は使い切れませんが、繰り越しなどはできません。そのため、売却益が小さい場合は、そもそも税金がかからないケースも多く、「特例を使うかどうか」より「要件を満たしているか」の確認が先になります。
壁① 家屋の要件:昭和56年5月31日以前・区分所有でない・一人暮らし
特例の対象になるのは「被相続人居住用家屋」です。国税庁タックスアンサーNo.3306によると、次の3つの要件をすべて満たす必要があります。
| 要件 | 内容 | 注意点 |
|---|---|---|
| 建築時期 | 昭和56年5月31日以前に建築 | 新耐震基準の導入前の建物が対象。昭和56年6月1日以後の家は対象外 |
| 建物の種類 | 区分所有建物登記がされていない | マンションなどの区分所有建物は対象外。一戸建て(戸建て)が中心 |
| 居住状況 | 相続開始の直前に、被相続人以外に居住していた人がいない | 同居の家族がいた場合は、原則として対象外 |
「昭和56年5月31日以前」は登記簿で確認する
築年の確認は、建物の登記事項証明書(登記簿)の「新築年月日」で行います。固定資産税の課税明細書や、売買契約書の記載だけで判断せず、登記上の新築年月日が昭和56年5月31日以前かどうかを見てください。増築している場合は、母屋と増築部分で時期が異なることがありますので、専門家に確認すると安心です。
敷地は「母屋の割合」で対象範囲が決まる
対象となる敷地は、家屋の敷地として使われていた土地です。国税庁によると、母屋と離れのように用途上一体となる複数の建物がある場合は、母屋の床面積の割合で按分した部分が対象になります。広い敷地に離れや倉庫がある場合は、敷地全体が対象にならない可能性があります。
老人ホームに入所していた親の実家は対象になる?(従前居住用家屋)
親が亡くなる前に老人ホームへ入所していた場合、「相続開始の直前には実家に住んでいなかった」という理由で対象外になるのでしょうか。国税庁タックスアンサーNo.3306・No.3307によると、平成31年4月1日以後の譲渡では、一定の要件を満たせば、入所前に住んでいた家屋も対象になりえます。この場合の家屋を「従前居住用家屋」と呼びます。
対象になる施設と認定
No.3307によると、被相続人が要介護認定・要支援認定を受けていた(または介護保険法施行規則に定める要件に該当していた)うえで、次のような施設に入居・入所していたことが必要です。認知症対応型共同生活介護の住居、養護老人ホーム、特別養護老人ホーム、軽費老人ホーム、有料老人ホーム、介護老人保健施設、介護医療院、サービス付き高齢者向け住宅などが挙がっています。認定の有無は、家屋に住まなくなる直前の時点で判定されます。
入所後の家屋の使い方にも条件がある
| 確認ポイント | 要件(国税庁No.3307) |
|---|---|
| 入所後の家屋の利用 | 被相続人の物品の保管などに引き続き使われていたこと |
| 事業・貸付・居住 | 入所から相続開始直前まで、事業用・貸付用・被相続人以外の居住用に使われていないこと |
| 主な居住先 | 入所時から相続開始直前まで、主として居住していたのがその老人ホーム等であること |
| 家屋の性質 | 昭和56年5月31日以前の建築、区分所有でない、入所直前に被相続人以外の居住者がいない |
ここで見落としやすいのが、「入所後に家を貸していた」「子どもが引っ越してきて住んでいた」というケースです。たとえ短期間でも、こうした使い方をすると要件から外れます。親が施設にいる間の実家の使い方は、売却時に確認される大事なポイントです。
売り方は3パターン:そのまま・解体して・買主が解体(令和6年改正)
特例の対象になる売り方は、国税庁によると3パターンです。「家を残したまま売る」場合と「更地にして売る」場合で、要件が違います。
| 類型 | 売り方 | 主な要件 |
|---|---|---|
| イ | 家屋をそのまま(または家屋と敷地を)売る | 相続時から譲渡時まで事業・貸付け・居住に使っていない/譲渡時に一定の耐震基準を満たしている |
| ロ | 家屋をすべて取り壊した後に敷地を売る | 取壊し後、敷地が建物や構築物の敷地に使われていない |
| ハ | 家屋を売り、買主が翌年2月15日までに耐震改修または取壊しを行う(令和6年1月1日以後の譲渡) | 譲渡の年の翌年2月15日までに耐震改修または取壊しが行われること |
令和6年改正:買主が解体・耐震改修でもOKに
以前は、売主が先に耐震改修をするか、家屋を解体してから売らなければ特例を使えませんでした。令和6年1月1日以後の譲渡からは、買主が譲渡の翌年2月15日までに耐震改修または取壊しを行う場合も対象になっています(国税庁タックスアンサーNo.3306)。売主が数百万円の解体費用を先に負担しなくてよくなり、現況のまま売却する選択肢が広がりました。
3つの売り方の使い分けの目安
どの類型が向くかは、物件の状態と買い手のニーズで変わります。古家付きの土地として売る場合はハ、更地にして土地として売りたい場合はロ、リフォームして住む買主がいる場合はイ、といった整理になります。ただし、ハは買主が翌年2月15日までに工事をしなかった場合に特例が使えなくなるため、契約書に買主の工事の約束を明記しておくなど、事前に不動産会社や税理士と段取りを確認することが大切です。
壁② 期限の壁:相続から3年後の12月31日までと、売却価格1億円の壁
期限は「相続から3年」ではなく「3年を経過する日の属する年の12月31日」
国税庁タックスアンサーNo.3306によると、売却の期限は「相続開始があった日から同日以後3年を経過する日の属する年の12月31日まで」です。たとえば、2024年3月に親が亡くなった場合、相続開始から3年を経過する日は2027年3月、その日の属する年の末日は2027年12月31日になります。「3年」という数字から、相続開始の日の3年後が期限だと勘違いしやすいので注意してください。
| 相続開始日(例) | 3年を経過する日 | 売却の期限 |
|---|---|---|
| 2024年3月10日 | 2027年3月10日 | 2027年12月31日 |
| 2024年11月20日 | 2027年11月20日 | 2027年12月31日 |
| 2025年2月5日 | 2028年2月5日 | 2028年12月31日(ただし制度の適用は令和9年12月31日の譲渡まで) |
表の3行目のように、制度の適用期間は平成28年4月1日から令和9年12月31日までの譲渡と決まっています。国土交通省は税制改正要望で本特例の4年間延長などを求めていますが、要望は決定事項ではありません。延長を前提に売却時期を決めるのはリスクがあります。
売却価格は1億円以下
譲渡の対価の額が1億円を超える場合は、この特例の対象外です。国税庁によると、他の相続人の売却分や分割して売った分も合算して判定し、合計が1億円を超えた場合は、売却日から4か月以内に修正申告と納税が必要になります。都市部の広い敷地で、売却が数回に分かれる場合は特に注意が必要です。
売却時期を決めるときの考え方
売却期限が近い場合、「早く売らなければ」と価格を下げすぎてしまうケースがあります。控除による税負担の軽減と、売却価格の下落による手取りの減少を比べて、どちらが得かを考える必要があります。たとえば、控除によって数百万円の税金が減る一方で、焦って売却して数百万円安くなってしまえば、効果は相殺されてしまいます。
期限から逆算して、売却活動の開始時期、買主との契約、決済・引渡しのスケジュールを組み立てましょう。一般に、売却活動から引渡しまでは数か月かかることが多く、解体や測量が必要な場合はさらに時間がかかります。年末の引渡しを目指す場合は、秋の段階で動き出すのが現実的です。譲渡の日は、売買契約を結んだ日と引渡しの日のどちらを基準にするかで判断が分かれる場合もありますので、期限の直前の売却では、税務署や税理士に基準日を確認してください。
壁③ 相続人3人以上は「2,000万円」に:令和6年改正の落とし穴
見落としやすい改正点が、控除額の見直しです。国税庁によると、令和6年1月1日以後の譲渡で、被相続人居住用家屋と敷地等を取得した相続人が3人以上の場合、控除額は3,000万円ではなく2,000万円になります。神戸市の案内では、3人以上で取得した場合は1人あたり2,000万円と説明されています。
| 取得した相続人 | 控除額(令和6年1月1日以後の譲渡) |
|---|---|
| 1人または2人 | 3,000万円(原則) |
| 3人以上 | 2,000万円 |
「3人で相続したら全員で6,000万円」ではない
控除額が人数分に増えるわけではない点に注意してください。1人あたりの上限が3,000万円から2,000万円に下がるのが、3人以上の場合の改正です。たとえば、きょうだい3人で実家を共有名義にして売却すると、各人の譲渡所得から最大2,000万円ずつ控除されます。実家の売却益が1人あたり2,000万円を超える場合は、超えた部分に税金がかかります。
相続人が3人以上でも、取得者が2人以下なら?
国税庁の記載は「被相続人居住用家屋と敷地等を取得した相続人が3人以上の場合」です。つまり、相続人が3人いても、実際に家と土地を取得した人が1人か2人なら、3,000万円の控除が使える可能性があります。遺産分割で、売却する実家を誰が取得するかによって、控除額が変わることになります。ただし、個別の判断は税務署や税理士に確認してください。
共有名義で売る場合の考え方
相続人が複数いる場合、実家を共有名義にして売却するか、誰か1人が取得して売却するか、あるいは売却して代金を分けるかによって、税負担が変わります。国税庁の説明では、控除額の判定は「家屋と敷地等を取得した相続人の人数」が基準です。共有で取得した場合は、その人数が数えられます。
「代償分割」や「換価分割」など、遺産分割の方法によって、誰が譲渡所得の申告をするかが変わります。きょうだい間で意見が分かれやすい部分ですので、感情的な対立を避けるためにも、数字(試算)を示しながら話し合うことが大切です。
試算:3,200万円の譲渡益が、控除で税額650万円→41万円になる例
特例の効果を、数字で確認してみましょう。以下はすべて仮定の試算で、実際の税額は個別の事情で変わります。条件は次のとおりです:売却価格3,500万円、取得費150万円、譲渡費用(仲介手数料・解体費用など)150万円、所有期間5年超(長期譲渡)、売主は1人、税率は所得税15%・復興特別所得税2.1%・住民税5%(合計約20.315%)。
譲渡所得は、売却価格3,500万円から取得費150万円と譲渡費用150万円を引いた3,200万円です。
| ケース | 控除額 | 課税譲渡所得 | 税額の目安(約20.315%) |
|---|---|---|---|
| 特例を使わない | 0円 | 3,200万円 | 約650万円 |
| 特例(相続人1〜2人で取得) | 3,000万円 | 200万円 | 約41万円 |
| 特例(相続人3人以上で取得) | 2,000万円 | 1,200万円 | 約244万円 |
この試算では、特例を使えるかどうかで、約609万円の差が出ます。3人以上で取得する場合でも、控除なしと比べれば約406万円少なくなります。ただし、売却益が小さい場合は、控除額を使い切らないこともあります。反対に、売却益が大きい場合は、控除額の差が税額に直結しますので、取得者を誰にするかが重要になります。
手続き:確認書の取得と確定申告で失敗しない段取り
特例は、売却すれば自動的に適用されるわけではありません。確定申告で適用を受ける手続きが必要です。国税庁によると、確定申告書に「措法35条3項」と記載し、譲渡所得の内訳書(土地・建物用)などを添付して、所轄税務署に提出します。
必要書類の主な内容
| 書類 | 内容 |
|---|---|
| 確定申告書 | 「措法35条3項」と記載して提出 |
| 譲渡所得の内訳書(土地・建物用) | 確定申告書付表兼計算明細書の1〜4面と5面 |
| 登記事項証明書など | 不動産番号を明細書に記載すれば省略できる場合がある |
| 被相続人居住用家屋等確認書 | 市区町村長が発行する書類 |
| 耐震基準適合証明書など | 耐震基準を満たす必要がある売り方(類型イなど)の場合に添付 |
| 売買契約書の写しなど | 売却代金が1億円以下であることを示す書類 |
市区町村への「確認書」は早めに申請
特に時間がかかるのが「被相続人居住用家屋等確認書」の取得です。神戸市の案内では、窓口での申請から郵送での発行まで約2週間かかるとされ、申請書や添付書類は、譲渡の類型(1-1、1-2、1-3)や譲渡が令和6年1月1日の前か後かによって変わります。自治体ごとに窓口や必要書類が異なるため、売却を決めたら早めに、家屋の所在地の市区町村に確認しましょう。
確定申告の時期は、譲渡した年の翌年2月16日から3月15日です(道済会計事務所の解説による)。売却が年末に近いと、確認書の発行が申告期限に間に合わないこともあるため、スケジュールには余裕を持たせてください。
他の特例との関係と、売却前に確認したい注意点
取得費加算の特例とは別の制度
相続した不動産を売るときの特例には、空き家特例のほかに、取得費の特例(取得費加算)があります。国税庁タックスアンサーNo.3267によると、取得費加算は、相続や遺贈で財産を取得した人に相続税が課税されている場合に、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに譲渡すれば、支払った相続税の一部を取得費に加算できる制度です。
一方、No.3306では、空き家特例の要件として「取得費の特例や収用等の特別控除など、同じ資産に対する他の特例を受けていないこと」が挙げられています。つまり、同じ家屋・敷地について、空き家特例と取得費加算を重ねて使うことはできないと読み取れます。どちらが有利かは、相続税の有無や譲渡所得の大きさで変わります。税理士に比較を依頼しましょう。
売却先にも条件がある
国税庁によると、親子、夫婦、生計を一にする親族、売却後に同居する親族、内縁関係の人、特殊な関係のある法人など、特別の関係にある人への売却は、この特例の対象外です。身内に安く売る場合は、特例が使えなくなりますので注意してください。
同じ被相続人からの二重適用は不可
同じ被相続人から取得した家屋・敷地について、この特例を二重に受けることはできません。複数の不動産を相続した場合でも、特例の対象になるのは被相続人が主として居住していた1つの建築物とその敷地です。
相続税の申告との関係
相続した不動産を売却する場合、相続税の申告が必要かどうかも並行して確認しましょう。相続税が課税されている場合は、取得費加算の特例との比較が必要になります。相続税がかからない場合は、取得費加算の対象にならないため、空き家特例が使えるかどうかが、税負担を減らす中心的な手段になります。
また、売却した年は所得が増えるため、住民税や国民健康保険料、介護保険料、医療費の自己負担割合などに影響する場合があります。特例で課税所得がゼロになった場合でも、各種制度の判定で使う所得の計算方法が異なることがありますので、売却後の影響も含めて確認しておくと安心です。
よくある失敗パターンと売却前チェックリスト
ここまでの内容を、失敗しやすいパターンとして整理します。当てはまるものがないか、売却を決める前に見直してみてください。
| 失敗パターン | なぜ外れるか | 事前の対策 |
|---|---|---|
| 築年を固定資産税の資料だけで判断した | 登記上の新築年月日が昭和56年6月1日以後だった | 登記事項証明書で新築年月日を確認する |
| 同居していた家族がいたのに売却を進めた | 相続開始直前に被相続人以外の居住者がいた | 住民票・居住実態を相続前の状況で確認する |
| 相続開始から3年後の日を期限と勘違い | 期限は3年を経過する日の属する年の12月31日 | 相続開始日から売却期限をカレンダーで逆算する |
| 相続後にしばらく貸していた・住んでいた | 相続時から譲渡時まで事業・貸付け・居住に使っていない必要がある | 売却までは空き家のままにする |
| 兄弟3人で共有して売ったら控除が減った | 相続人3人以上で取得すると控除は2,000万円 | 遺産分割前に取得者の人数を税理士と検討する |
| 売却価格が分割で1億円を超えた | 他の相続人の売却分も合算して判定 | 売却予定を全体で把握する |
| 買主が翌年2月15日までに解体しなかった | 類型ハは買主の工事が条件 | 契約書に工事の期限を記載する |
売却前チェックリスト
Q&A:空き家特例のよくある疑問
ケースで確認:同じ実家でも、結果が分かれる3つの例
| ケース | 状況 | 特例の可否の見通し |
|---|---|---|
| Aさん | 昭和50年築の戸建て。父が一人暮らしで死亡。長男が相続し、相続の翌年に売却 | 要件を満たす可能性が高い(控除3,000万円) |
| Bさん | 昭和60年築の戸建て。母が一人暮らしで死亡。相続の翌年に売却 | 築年が昭和56年6月1日以後のため対象外 |
| Cさん | 昭和45年築の戸建て。父が死亡後、長女夫婦が引っ越して2年間居住してから売却 | 相続後に居住しているため要件を外れる可能性が高い |
この表は、国税庁の要件に当てはめた一般的な例です。実際の可否は、登記や居住の実態、取得した相続人の人数など、個別の事情で変わります。同じような実家でも、築年や相続後の使い方で結果が分かれることがわかります。
まとめ:売る・残す・活用するの判断は「期限逆算」で
空き家の3,000万円特別控除は、使えれば数百万円単位で税負担を減らせる大きな制度です。一方で、昭和56年5月31日以前の建築、区分所有でない戸建て、相続開始直前の居住者、売却期限、売却価格1億円以下、取得した相続人の人数、他の特例との関係と、確認すべき条件は多くあります。
特に大切なのは、「期限から逆算して動く」ことです。相続登記、遺産分割、確認書の取得、売却活動、確定申告と、各工程にはそれぞれ時間がかかります。制度の適用期間は令和9年12月31日の譲渡までと決まっていますので、延長の要望が出ていても、それを前提にせず、自分の相続日から売却期限を確認しておきましょう。
「売るか、残すか、貸すか」の判断も、特例の要件と期限に大きく左右されます。迷ったときは、売却の相談と税務の相談を並行して進めるのが近道です。ペッターズ不動産では、相続した不動産の売却や活用のご相談をお受けしています。
今日から確認できる3つのこと
「まず何から始めればいいかわからない」という方は、次の3つから確認してください。①実家の登記事項証明書を取得し、新築年月日と名義人を確認する。②親が亡くなった日(相続開始日)から、売却の期限日をカレンダーに書き出す。③きょうだいなど相続人の人数と、実家を誰が取得するかを話し合う。この3つがわかれば、特例が使えそうかどうかの大まかな見通しが立ちます。
空き家は、放置するほど固定資産税や管理の負担、老朽化による近隣トラブルのリスクが増えていきます。特例の期限があるからと焦る必要はありませんが、期限を知らずに過ごしてしまうことだけは避けたいところです。相続したお家の状況を整理しながら、納得のいく選択をしてください。