「昔相続した実家も対象」相続登記義務化、経過措置の期限まで残り半年 過料10万円を知らない人が8割

代表の柴崎です、ご覧いただきありがとうございます。中古不動産のリノベーション会社、売買仲介会社、リフォーム会社、賃貸仲介等さまざまな不動産関係のお仕事に携わって参りました。その経験の中で、賃貸不動産のペットの扱いがひどいと感じてペッターズ不動産を運営しております。相続不動産のご相談にも数多く対応しており、売却・活用の両面からご提案しています。お気軽にご相談お待ちしています。
① 相続登記義務化の基本と対象範囲——「過去の相続」も含まれる理由
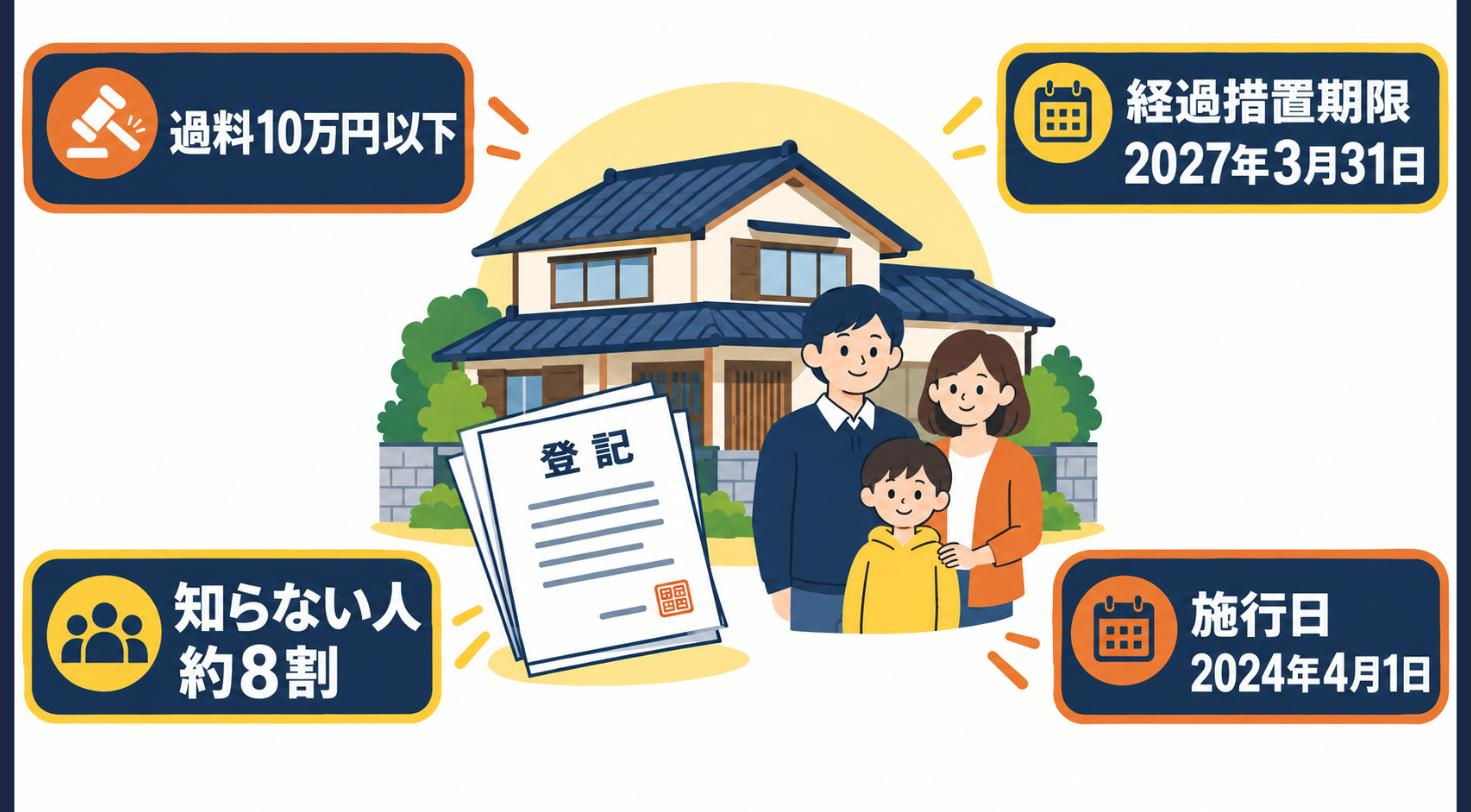
相続登記義務化は、2024年(令和6年)4月1日に施行された制度改正です。法務省の説明によれば、不動産を相続で取得したことを知った日から3年以内に、相続登記を申請することが法律上の義務となりました(出典:法務省「相続登記の申請義務化について」)。
ここで見落とされがちなのが、「対象になるのは今後発生する相続だけではない」という点です。この制度は過去にさかのぼって適用され、2024年4月1日より前にすでに発生していた相続で、まだ名義変更をしていない不動産もすべて義務化の対象に含まれます。つまり「10年前に亡くなった祖父の名義のまま」「両親の離婚時に取得した実家をそのままにしている」といったケースも、今このルールの対象になっているということです。
法定相続によって不動産を取得した場合はもちろん、遺産分割協議の結果として不動産を取得した場合や、遺言によって不動産を取得した場合も対象になります(出典:office-tree.jp「相続登記の義務化|期限・罰則・必要書類をわかりやすく整理」)。相続放棄をした方を除けば、基本的にはこのルールの対象になると考えておくのが安全です。
具体的に当てはまりやすいケースを挙げると、「実家は空き家のままだが、名義は亡くなった親のまま」「兄弟のうち誰かが住んでいるが、登記名義は祖父母のまま」「相続した土地を人に貸しているが、賃貸借契約の貸主名義は変更していない」といった状況です。いずれも珍しいケースではなく、むしろ全国的にごくありふれた状態だといえます。また、遠方の実家や、利用予定のない山林・農地を相続した場合も対象から外れるわけではありません。「使っていない」「価値が低い」という理由は、登記義務そのものを免除する根拠にはならない点に注意が必要です。
特に注意したいのが「共有名義」のケースです。祖父母の代から名義変更をしないまま、複数の兄弟姉妹やその子どもたちが、法律上は不動産を共有している状態になっていることがあります。この場合、共有者の一人が亡くなればその持分がさらに次の世代に相続され、共有者の数が増えていきます。共有者全員の足並みがそろわなければ、売却はもちろん、大規模なリフォームや建て替えの意思決定も難しくなります。「誰が所有者なのか」が家族の中でも曖昧になっている不動産こそ、早めに登記状況を確認しておく価値があります。
② 「知らなかった」では済まない、過料10万円の仕組み
最も誤解されやすいのが、「登記をしなくても、罰金を取られることはないだろう」という感覚です。しかし法務省は明確に、「正当な理由がないのにその申請を怠ったときは、10万円以下の過料の適用対象」になるとしています(出典:法務省「相続登記の申請義務化について」)。
過料は刑事罰ではなく行政上のペナルティですが、金銭的な負担が生じる点は変わりません。「正当な理由」として想定されているのは、相続人が極めて多数にのぼり戸籍の収集に時間を要する場合や、遺言の有効性をめぐって争いが生じている場合などとされており、単に「忙しかった」「制度を知らなかった」というだけでは、正当な理由として認められにくいと考えられます。
さらに見落とされがちなのが、相続登記をしないまま放置している間に、さらに次の相続が発生してしまう「数次相続」のリスクです。名義人の子が亡くなり、その子(孫)が新たに相続人となる——というかたちで相続人がねずみ算式に増えていくと、戸籍の収集や遺産分割協議そのものが年々難しくなっていきます。たとえば最初は相続人3人で話がまとまるはずだった不動産でも、10年、20年と放置すればその3人がそれぞれ亡くなり、次の世代を合わせて相続人が10人近くに膨れ上がることも珍しくありません。関係が疎遠な相続人が増えるほど、連絡先の特定や書類のやり取りそのものが大きな負担になっていきます。仮に祖父が亡くなった時点で子3人が相続人だったとしても、その子3人が20年のうちに順に亡くなり、それぞれに2人ずつ子ども(孫)がいれば、相続人は一気に6人に増えます。孫の世代になると、実家に一度も住んだことがない、顔も知らない親族同士で話し合いをしなければならない、という状況も現実に起こり得ます。
③ 経過措置の期限は2027年3月31日——残り半年の現実
2024年4月1日より前に発生していた相続については、経過措置として申請期限が2027年3月31日までとされています。本記事執筆時点(2026年9月25日)から数えると、残りはおよそ半年です(出典:法務省「相続登記の申請義務化について」)。
「3年間の猶予があるから、まだ先の話」と考えていた方も少なくないはずですが、施行日である2024年4月1日から数えて3年というのが、まさにこの2027年3月31日を指しています。つまりこれは「まだ半年ある」のではなく、「もう半年しかない」というのが実態です。
戸籍謄本の収集や遺産分割協議には、想像以上に時間がかかることが少なくありません。相続人の中に遠方に住む方や、長らく疎遠になっている親族がいる場合、書類のやり取りだけで数か月を要することもあります。「期限まで半年」という時間は、決して余裕のある長さではないということがわかります。
なお、2024年4月1日以降に発生した相続については、「相続を知った日から3年以内」という期限が個別に進行します。つまり今後は、経過措置の期限にかかわらず、相続が発生するたびに3年のカウントダウンが始まるということです。過去の相続をひとまず片づけたとしても、これから先も相続が発生するたびに、同じ期限管理が必要になる点は覚えておきたいポイントです。
④ 【データで見る】認知度調査が示す"知らない人の多さ"
実際、どれくらいの人がこのルールを正確に理解しているのでしょうか。法務省が実施した認知度調査(令和5年8月16日~25日実施)では、相続登記義務化そのものを「聞いたことがある」と答えた人は約58%にとどまりました。より重要な「過料」についての認知度はさらに低く、「よく知らない」「全く知らない」と答えた人が約78%。さらに「2024年4月1日より前の相続不動産も対象になる」という遡及適用の点について、「よく知らない」「全く知らない」と答えた人も約76%にのぼりました(出典:法務省「相続登記の義務化・遺産分割等に関する認知度等調査」)。
制度そのものの存在は知っていても、「自分が今すぐ動かなければならない」という実感を持っている人はごく一部にとどまっている——ということがうかがえます。
株式会社船井総合研究所が2024年6月から8月にかけて実施した調査(親の相続を経験し、専門家に相談したことがある60代以上456人が対象)でも、傾向は同様でした(出典:株式会社船井総合研究所「つぐなび」調査)。
| 認知度の項目 | 法務省調査(令和5年8月) | 船井総研調査(2024年6-8月・60代以上) |
| 義務化そのものの認知 | 約58% | 65.4% |
| 過料10万円の内容まで認知 | 約22%(詳しく+大体) | 46.9% |
| 過去の相続も対象になる点の認知 | 約24%(詳しく+大体) | 38.2% |
専門家に相談した経験のある層でさえ、罰則や遡及適用まで詳細に理解している人は半数以下——この事実は、多くの人が「気づかないまま期限を迎えるリスク」を抱えていることを示しています。国や自治体、司法書士会などもこの認知度の低さを課題ととらえ、ポスターやウェブサイトを通じた広報活動に力を入れていますが、広報が届く範囲には限りがあります。特に、相続がずっと昔に発生していて「もう終わった話」と考えている世帯ほど、今回の制度改正の情報が届きにくい傾向があると考えられます。「聞いたことはあるが、自分には関係ないと思っていた」という状態が、最も見落としやすいパターンだといえるでしょう。
⑤ 放置がまねく本当のリスク——所有者不明土地と固定資産税6倍
相続登記を放置することのリスクは、過料だけにとどまりません。国土交通省が推計したデータ(2018年時点)では、所有者不明の土地は全国で約20%、約410万ヘクタールにのぼるとされ、これは九州本土の面積(約367.5万ヘクタール)を上回る規模だと紹介されています(出典:LIFULL HOME'S PRESS、国土交通省資料)。相続登記が行われないまま放置された不動産の積み重ねが、この所有者不明土地問題の大きな要因のひとつとされています。
さらに身近なリスクとして見逃せないのが、空き家化にともなう固定資産税の増額です。住宅が建っている土地には「住宅用地の特例」が適用され、固定資産税は本来の税額の6分の1に軽減されています。しかし、適切な管理が行われず「管理不全空き家」や「特定空き家」に指定されると、この特例が解除され、結果として固定資産税が最大6倍になる可能性があります(出典:大和ハウスグループ Livness「実家は大丈夫?空き家の放置で、税金6倍」)。管理不全空き家に指定される主な状態としては、倒壊など保安上危険な状態、衛生上有害な状態、著しく景観を損なう状態、その他周辺の生活環境を損なう状態などが挙げられています。
「名義変更していない」ことと「空き家のまま放置している」ことは、実は地続きの問題です。相続登記を先送りにした結果、誰も住まず管理もされない実家が増え、それが固定資産税の負担増につながるケースは珍しくありません。
さらに、空き家対策のための別の法律である空家等対策特別措置法では、自治体の対応は「助言・指導」「勧告」「命令」「代執行」という4段階で進みます。このうち「勧告」を受けた段階で、先述した固定資産税の住宅用地特例が解除されます。それでも改善が見られず「命令」まで進み、なお従わない場合には50万円以下の過料が科されるとされています(出典:不動産コラム「空き家対策特別措置法を徹底解説」)。最終的に自治体が代わって解体する「代執行」に至ると、その解体費用は所有者に請求され、数百万円規模になることもあります。相続登記の過料(10万円以下)とは別に、空き家を放置すること自体にも、これだけの経済的リスクが積み重なっていくのです。
ケース1:気づけば相続人が10人に
20年前に亡くなった祖父名義のまま、実家が放置されていたケース。相続登記をしないまま父親も亡くなり、次の世代である従兄弟たちまで相続人に加わった結果、相続人は10人近くにまで増えていました。全員から実印と印鑑証明書を集めるだけで半年以上を要し、協議は難航しました。
ケース2:早めの相続人申告登記で期限内に対応できたケース
両親の離婚時に取得した実家を、名義変更しないまま20年近く放置していたケース。経過措置の期限が近いことを知り、まずは相続人申告登記だけでも済ませておくことに。後日、兄弟間で遺産分割協議がまとまってから、あらためて正式な相続登記を行い、余裕を持って義務を果たすことができました。
ケース3:空き家のまま放置し、固定資産税が跳ね上がったケース
親が亡くなったあと、実家を「いずれ整理しよう」と思いながら数年間空き家のまま放置していたケース。近隣からの苦情がきっかけで自治体から助言・指導を受け、その後も改善が進まず勧告の段階に至り、翌年度から固定資産税の負担が大きく増えてしまいました。早い段階で相続登記を済ませ、賃貸や売却などの活用方針を決めていれば防げた可能性が高いケースです。
⑥ 通常の相続登記 vs 相続人申告登記、どちらを選ぶべきか
経過措置の期限までに何をすればよいのか。選択肢は大きく2つあります。
ひとつは「通常の相続登記」です。これは不動産の所有権移転を正式に登記するもので、完了すれば不動産の売却や担保設定(住宅ローンの担保にするなど)も可能になります。ただし、遺産分割協議がまとまっていることや、被相続人の出生から死亡までの戸籍謄本一式をそろえる必要があるなど、準備に時間がかかる場合があります。
もうひとつが、今回の法改正であらたに設けられた「相続人申告登記」です。これは「自分がこの不動産の登記名義人の相続人です」と法務局に申し出ることで、相続登記の申請義務を暫定的に果たしたとみなしてもらえる簡易な制度です(出典:office-tree.jp「相続登記の義務化」)。相続人が単独でも申し出ることができ、必要書類も比較的少なく、登録免許税もかかりません。ただし、相続人申告登記はあくまで暫定的な措置であり、不動産の売却や担保設定はできません。遺産分割協議がまとまった際には、あらためて正式な相続登記が必要になります。
もうひとつ知っておきたいのが、遺産分割協議がまとまっていなくても、法定相続分の割合どおりであれば、相続人全員の共有名義として通常の相続登記を申請すること自体は可能だという点です。ただし、この方法で登記すると、後日あらためて遺産分割協議がまとまった際に、その内容に合わせて登記をやり直す必要が生じ、結果的に二度手間になりやすいというデメリットがあります。「とにかく一度で済ませたい」という場合は、遺産分割協議を先にまとめてから正式な相続登記に進むほうが効率的なケースが多く、「協議に時間がかかりそうだが期限は守りたい」という場合は、相続人申告登記を挟むほうが現実的、という使い分けの目安になります。
| 比較項目 | 通常の相続登記 | 相続人申告登記 |
| 売却・担保設定 | 可能 | 不可(暫定措置のため) |
| 遺産分割協議 | 原則必要 | 不要(単独で申出可) |
| 登録免許税 | 固定資産税評価額×0.4% | 不要 |
「遺産分割協議がまだまとまらないが、期限には間に合わせたい」という場合は、まず相続人申告登記で義務を果たしておき、後日あらためて正式な登記を行うという進め方も選択肢になります。特に、相続人同士の話し合いに時間がかかりそうな場合や、相続人の一部と連絡が取りづらい場合には、この「二段構え」の進め方が現実的な選択肢になるでしょう。反対に、不動産をすぐに売却したい、あるいは金融機関からの借り入れの担保にしたいといった具体的な予定がある場合は、相続人申告登記では目的を果たせないため、最初から通常の相続登記を目指す必要があります。
⑦ 必要書類と費用の目安
通常の相続登記を行う場合、一般的に必要とされる書類は、被相続人の出生から死亡までのすべての戸籍謄本、相続人全員の現在の戸籍謄本、相続人全員の住民票、対象不動産の固定資産評価証明書、遺産分割協議書(協議によって取得した場合)、遺言書(遺言による場合)などです(出典:office-tree.jp「相続登記の義務化」)。戸籍謄本の取得には1通あたり450円から750円程度の手数料がかかります。
| 主な必要書類 | 入手先 | 概算費用 |
| 被相続人の戸籍謄本一式(出生~死亡) | 本籍地の市区町村役場 | 450~750円/通 |
| 相続人全員の戸籍謄本・住民票 | 各自の本籍地・住所地の役場 | 300~450円/通 |
| 固定資産評価証明書 | 不動産所在地の役場・都税事務所 | 300円程度/通 |
| 遺産分割協議書 | 相続人全員で作成 | 自作なら実質無料 |
費用面では、登記の際に法務局へ納める登録免許税が、固定資産税評価額の0.4%とされています。たとえば評価額2,000万円の不動産であれば、登録免許税はおよそ8万円が目安になります。ご自身で手続きを行えば司法書士報酬はかかりませんが、戸籍収集や書類作成に手間と時間を要します。司法書士に依頼する場合の報酬相場は6万円から15万円程度とされています(出典:office-tree.jp「相続登記の義務化」)。一方、相続人申告登記であれば登録免許税は不要です。
「評価額の高い不動産ほど、登録免許税の負担も大きくなる」という点は、早めに把握しておきたいポイントです。目安として、固定資産税評価額500万円の不動産であれば登録免許税はおよそ2万円、1,000万円であればおよそ4万円、2,000万円であればおよそ8万円、3,000万円であればおよそ12万円が登録免許税の概算になります(固定資産税評価額×0.4%で計算)。あわせて戸籍謄本の収集費用や、司法書士に依頼する場合の報酬も見込んでおくと、当日になって慌てずに済みます。
また、複数の法務局や金融機関、相続税の申告先などに、同じ戸籍謄本の束を何度も提出しなければならない煩雑さを解消する制度として、「法定相続情報証明制度」があります。法務局に戸籍一式と法定相続情報一覧図を提出すると、登記官が内容を確認したうえで、一覧図の写しを無料で交付してくれる制度です(平成29年5月創設)。一度取得しておけば、相続登記のほか、預貯金の払い戻しや相続税の申告など、さまざまな相続手続きで戸籍の束の代わりに使うことができます(出典:法務局「法定相続情報証明制度について」)。相続人が多い場合や、複数の手続きを並行して進める場合には、早めに取得しておくと手間を大きく減らせます。
⑧ 手続きの流れをステップで確認
実際の手続きの流れを、ステップごとに整理します。
まず①相続人と相続財産の確認です。被相続人の戸籍をさかのぼって取得し、法定相続人が誰であるかを確定させます。あわせて、対象となる不動産がほかにもないか、名寄帳などで漏れなく確認しておくと二度手間を防げます。次に②遺産分割協議です。相続人全員で、不動産を誰が取得するかを話し合い、合意内容を遺産分割協議書にまとめ、相続人全員の実印を押して印鑑証明書を添付します(遺言がある場合はこのステップが不要な場合もあります)。③必要書類の収集で、戸籍謄本、住民票、固定資産評価証明書などをそろえます。相続人が多い場合は、先述の法定相続情報証明制度を使って一覧図の写しを取得しておくと、以降の提出がスムーズになります。④登記申請書の作成と、管轄の法務局への申請です。申請書は法務局の窓口だけでなく、オンライン申請にも対応しています。⑤登録免許税の納付、という流れになります。申請から登記完了までは、書類に不備がなければ数日から2週間程度が目安とされますが、繁忙期や補正が発生した場合はさらに時間がかかることがあります。なお、相続登記の申請先は、被相続人の住所地ではなく、対象となる不動産の所在地を管轄する法務局です。遠方の実家を相続した場合でも、多くの手続きは郵送やオンラインで完結できるため、現地の法務局まで足を運ぶ必要は基本的にありません。窓口に行く時間が取れない、平日に動けないという方でも、書類さえ整えば手続きを進められる点は覚えておくとよいでしょう。
書類に不備があると法務局から補正を求められ、その分手続きが長引きます。特に相続人が多い場合や、遠方に住む相続人がいる場合は、書類のやり取りだけで数週間から数か月かかることも珍しくありません。「期限まで半年」という時間は、決して余裕のある長さではないということがあらためてわかります。
自分で進める自信がない場合や、遺産分割協議がまとまらず時間がかかりそうな場合は、早い段階で司法書士や不動産会社に相談することをおすすめします。特に、相続人の一人が遠方に住んでいる、相続人同士で連絡を取り合っていない、不動産以外にも財産が多く分割方法で意見が割れそうだ——といった事情がある場合は、着手から完了までに半年以上かかることも想定しておいたほうが安全です。「まだ半年あるから」ではなく、「半年しかない」という前提で、できるところから動き出すことをおすすめします。
⑨ 「相続放棄」「売却」を選ぶ前に知っておきたいこと
「面倒な不動産なら、いっそ相続放棄したほうが早いのでは」と考える方もいるかもしれません。しかし相続放棄は、預貯金など価値のあるプラスの財産も含めて、すべての相続財産をまとめて手放す手続きです。不動産だけを選んで放棄することはできません。また、自分が相続放棄をすると、その不動産は次の順位の相続人(兄弟姉妹や甥・姪など)に引き継がれるため、疎遠な親族に思わぬ形で管理義務が回ってしまうケースも起こり得ます。
一方、「とりあえず売ってしまいたい」という場合も、相続登記を済ませていなければ売却手続きを進めることはできません。不動産の名義が亡くなった方のままでは、買主への所有権移転登記ができないためです。つまり、売却を選ぶ場合であっても、まずは相続登記(少なくとも相続人申告登記)を済ませておく必要があります。
「相続登記」は、その後にどの選択肢(住む・貸す・売る・活用する)を選ぶとしても避けて通れない、いわば最初の一歩だといえます。なお、借金などマイナスの財産の範囲内でのみプラスの財産を引き継ぐ「限定承認」という制度もありますが、相続人全員の合意が必要なうえ、手続きが複雑なため、実際に利用されるケースは相続放棄に比べて限られています。「不動産だけ手放したい」「借金の有無がはっきりしない」といった事情がある場合は、相続放棄・限定承認・通常の相続いずれが適しているか、早めに専門家へ相談することをおすすめします。
また、相続放棄には「相続の開始を知った時から3か月以内」という、相続登記とは別の短い期限が設けられています。この期間を過ぎると、原則として単純承認(すべての財産を無条件で相続すること)をしたものとみなされます。「不動産を相続するかどうかも含めて迷っている」という場合は、相続登記の期限(最長で経過措置により2027年3月31日)よりもずっと早い段階で、相続放棄をするかどうかの判断を迫られる点にも注意が必要です。
⑩ 空き家にしない選択肢——ペット可賃貸として活用するという道
相続した実家をどうするか、選択肢は「住む」「売る」だけではありません。当社はペット可賃貸を専門とする不動産会社として、相続した戸建てやマンションを賃貸物件として活用するご相談も数多くお受けしています。
特にペット可物件は、需要に対して供給が不足している状況が続いています。「古い戸建てだから貸せないのでは」と思われがちですが、リフォームを行い、ペットと暮らせる物件として再生させることで、収益を生む資産に変わるケースは少なくありません。空き家のまま放置すれば固定資産税の負担が増すだけでなく、老朽化によって資産価値そのものが下がっていく一方ですが、賃貸活用に転じれば、家賃収入を得ながら建物の維持管理にもつながります。
母体である柴崎建設株式会社によるリフォーム提案から、賃貸募集、管理まで、ワンストップでご相談いただけるのが当社の強みです。「実家をどうしたらいいかわからない」という段階でも、まずは現状の価値や活用可能性を知ることから始められます。相続登記を済ませたあと、あるいは並行して、活用方法を検討してみてはいかがでしょうか。
「誰も住まなくなった実家をどうするか」は、多くのご家庭にとって一度は向き合うことになるテーマです。売却して現金化する、そのまま空き家として維持する、あるいは賃貸に出して収益化する——それぞれにメリットと注意点があります。売却であればまとまった資金が得られる一方、地域や築年数によっては買い手が見つかりにくいこともあります。空き家のまま維持する場合は、既にお伝えした固定資産税の増額リスクや、老朽化に伴う倒壊・近隣トラブルのリスクと向き合う必要があります。賃貸活用は、初期のリフォーム費用こそかかるものの、家賃収入を得ながら建物の状態を維持できる点が魅力です。どの選択肢が合っているかは、立地や建物の状態、ご家族の意向によって変わってきますので、まずは複数の選択肢を並べて比較検討されることをおすすめします。
実際に、長年空き家になっていた木造戸建てを、水回りの設備更新と内装のリフォームを行ったうえでペット可物件として貸し出した例では、相続発生時には「取り壊すしかないのでは」と思われていた建物が、ペットと暮らせる住まいを探す入居希望者からの反響につながったケースもあります。建物の状態によってリフォーム費用や工期はさまざまですが、解体して更地のまま所有し続けるよりも、賃貸活用によって収益を得ながら資産として維持するほうが、結果的に負担を抑えられる場合もあります。まずは現地を見せていただき、活用できる可能性があるかどうかを確認するところから始められます。
⑪ よくある質問(Q&A)
ここまでの内容と重なる部分もありますが、実際にご相談を受ける中でよくいただく質問を、あらためてQ&A形式で整理しました。細かい点で気になることがあれば、まずはこちらをご確認ください。
Q. すでに何十年も前に相続した実家です。それでも義務化の対象になりますか?
A. はい、対象になります。相続登記義務化は2024年4月1日より前に発生した相続にも遡及適用されます。経過措置により、申請期限は2027年3月31日までとされています。
Q. 遺産分割協議がまだまとまっていません。期限に間に合わなそうです。
A. その場合は「相続人申告登記」を検討してください。自分が相続人であることを法務局に申し出るだけで、ひとまず申請義務を果たしたものとみなされます。登録免許税もかかりません。ただし、後日遺産分割協議がまとまった際には、あらためて正式な相続登記が必要です。
Q. 相続人が誰かも正確にわかりません。何から始めればいいですか?
A. まずは被相続人の戸籍を出生までさかのぼって取得し、法定相続人を確定させることから始まります。相続人の人数が多い、あるいは把握しきれない場合は、早めに司法書士や不動産会社に相談することをおすすめします。
Q. 相続した不動産を賃貸に出したいのですが、相談だけでも可能ですか?
A. もちろんです。査定や活用方法のご相談のみでも歓迎しております。相続登記がまだの段階でも、まずは不動産の現状価値や活用の選択肢について、お気軽にご相談ください。
Q. 登記費用が用意できません。何か方法はありますか?
A. 登録免許税がかからない相続人申告登記であれば、経過措置の期限には対応できます。正式な相続登記にかかる費用については、不動産の売却や活用によって資金を確保してから進めるという順番も検討できます。まずは概算費用を確認したうえで、進め方を相談されることをおすすめします。
Q. 相続人の一人と長年連絡を取っていません。それでも登記できますか?
A. 遺産分割協議は相続人全員の合意が必要なため、連絡が取れない相続人がいると手続きが難航しやすくなります。そのような場合こそ、早めに司法書士に相談し、戸籍をもとにした所在調査や、家庭裁判所の手続き(不在者財産管理人の選任など)を含めた対応を検討することをおすすめします。
相続登記:相続によって取得した不動産の名義を、亡くなった方から相続人へ変更する登記手続き。
相続人申告登記:相続登記の申請義務を暫定的に果たしたとみなされる簡易な制度。売却・担保設定は不可。
経過措置:2024年4月1日より前に発生していた相続について設けられた、2027年3月31日までの申請猶予期間。
管理不全空き家:適切な管理が行われず、保安・衛生・景観などの面で周辺に悪影響を及ぼすおそれがあると指定された空き家。
住宅用地の特例:住宅が建つ土地の固定資産税を軽減する制度。特定空き家等に指定されると解除される。
⑫ まとめ|期限までに、まずやるべきこと
相続登記義務化は、2024年4月1日以降の相続だけでなく、それより前に発生していた相続にも適用される制度です。経過措置の期限である2027年3月31日まで、残りはおよそ半年。国の調査では、過料の存在や遡及適用について「よく知らない」と答えた人が7割から8割にのぼっており、多くの方が気づかないまま期限を迎えるリスクを抱えています。
まずは、ご自身やご家族が相続した不動産の登記状況を確認することから始めてみてください。名義変更が済んでいない不動産がある場合は、通常の相続登記か、相続人申告登記のいずれかで、期限までに義務を果たす必要があります。遺産分割協議に時間がかかりそうなら、まず相続人申告登記で義務だけ果たしておき、後から正式な登記に切り替えるという進め方も現実的な選択肢です。
そのうえで、住む・売る・貸す・活用するといった今後の方針を、ご家族で話し合っておくことをおすすめします。登記を済ませただけで安心してしまい、建物が空き家のまま放置されるケースも少なくありませんが、固定資産税の増額や老朽化のリスクを考えると、登記のその先まで見据えて動くことが大切です。当社では、相続した不動産の査定から、リフォームを経た賃貸活用のご提案まで、幅広くご相談を承っています。「何から手をつければいいかわからない」という段階でも構いませんので、お気軽にお問い合わせください。
相続した実家、まずは現状の価値を知ることから
査定・活用のご相談だけでも歓迎です。登記がまだの段階でもお気軽にご相談ください。「名義をどうすればいいかわからない」「空き家のまま何年も放置している」といったご相談も、これまで数多くお受けしてきました。専門家との連携も含め、状況に合わせたご提案をいたします。
お問い合わせフォーム LINEで問い合わせ
1. 法務省「相続登記の申請義務化について」//www.moj.go.jp/MINJI/minji05_00599.html
2. 法務省「相続登記の義務化・遺産分割等に関する認知度等調査 調査結果の概要」//www.moj.go.jp/content/001408775.pdf
3. 日本司法書士会連合会 しほサーチ「相続登記義務化でどう変わる?期限や過料を徹底解説」//souzoku.shiho-shoshi.or.jp/column/034/
4. 株式会社船井総合研究所「相続登記の認知度調査」PR TIMES配信 //prtimes.jp/main/html/rd/p/000000080.000054075.html
5. office-tree.jp「相続登記の義務化|期限・罰則・必要書類をわかりやすく整理」//office-tree.jp/blog/inheritance/inheritance-registration-obligation/
6. 大和ハウスグループ Livness「実家は大丈夫?『空き家の放置で、税金6倍』の仕組みを解説」//www.daiwahouse.co.jp/stock/column/kanri/vol04/
7. 政府広報オンライン「不動産の相続登記義務化!過去の相続分は?」//www.gov-online.go.jp/article/202512/entry-10431.html
8. LIFULL HOME'S PRESS「所有者不明土地は九州全土の面積を上回る」//www.homes.co.jp/cont/press/rent/rent_00628/
9. 不動産コラム「空き家対策特別措置法を徹底解説!固定資産税が6倍になる条件と回避策」//www.akisapo.jp/column/26675/
10. 法務局「法定相続情報証明制度について」//houmukyoku.moj.go.jp/homu/page7_000013.html