【購入前に確認】「ペット可マンション」を買っても、規約改正で飼えなくなる?東京高裁の判断と、修繕積立金13,054円・段階増額47.1%の落とし穴【2026年最新】
「ペット可マンション」を購入したあとに、管理組合の総会で「ペット飼育を禁止する規約改正」が議題に上がったらどうなるのでしょうか。結論から言うと、すでに犬を飼っている人がいても、規約改正で動物飼育の禁止規定を新設すること自体は、東京高裁平成6年8月4日の判断で許されうるとされています(全国管理業協会(管理協)の相談事例に掲載された判例要旨による)。つまり、「購入時にペット可だった」ことは、将来にわたる権利を保証するものではありません。
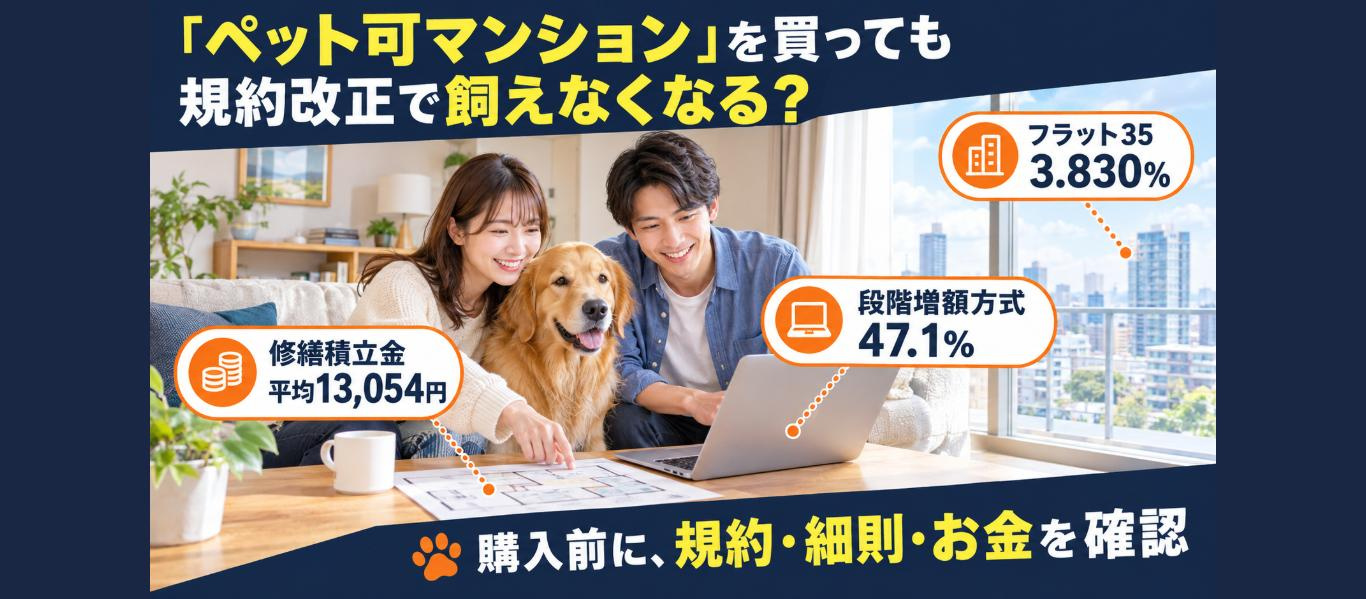
もう一つ見落とされがちなのが、毎月のお金です。国土交通省「令和5年度マンション総合調査」では、修繕積立金の平均は月13,054円(駐車場使用料等の充当を除く)、新築時に低く設定して数年ごとに引き上げる「段階増額積立方式」を採用している管理組合は47.1%とされています。さらに2026年10月時点の住宅ローン金利は、変動金利が1.25〜1.275%前後(りそな銀行1.250%、みずほ銀行1.275%)、フラット35が3.830%と、金利タイプで返済額が大きく変わる局面です。
この記事では、①規約・細則のリスク、②購入前に取り寄せる書類、③修繕積立金と管理費、④金利ごとの月々返済額の試算、⑤賃貸と購入の考え方を、ペット専門の不動産会社の視点で順番に整理します。
- 結論:ペット可マンションの購入で見るべき3つの数字と1つの書類
- 「ペット可」は購入後も続くとは限らない:規約・使用細則の仕組み
- 既に飼っていても禁止できる?東京高裁の判断と、裁判所が見るポイント
- 購入前に必ず取り寄せたい4つの書類と、読むべき箇所
- ペット飼育細則のチェックリスト:「飼える」の中身を分解する
- 修繕積立金は平均13,054円、ただし段階増額方式が47.1%
- 金利はいくら?変動1.25%とフラット35・3.83%で、返済額はこう変わる
- 月々の総負担シミュレーション:4,000万円・35年の場合
- 賃貸と購入、どこで逆転するか:ペットと暮らす人の考え方
- 買ってから規約が変わりそうなときの動き方と、買わない選択肢
- よくある質問(Q&A)
- まとめ:ペット可マンション購入の最終チェック
結論:ペット可マンションの購入で見るべき3つの数字と1つの書類
最初に結論をまとめます。ペット可マンションの購入を検討するとき、確認すべきは「3つの数字と1つの書類」です。
- 1つの書類:管理規約と使用細則。国土交通省の標準管理規約コメントでは、犬・猫等のペットの飼育を「認める・認めない」は規約で定めるべき事項、手続などの細部は使用細則等に委ねられるとされています。広告の「ペット可」ではなく、現在の条文を読むことが出発点です。
- 数字1:修繕積立金と管理費。平均は修繕積立金13,054円、管理費17,103円(いずれも月・1戸あたり、管理費は駐車場使用料等を含む数値)。購入後に増える前提で資金計画を立てます。
- 数字2:金利。同じ4,000万円・35年返済でも、1.25%なら月約117,600円、3.83%なら月約173,100円。差は月5万円超です。
- 数字3:自分の飼育計画。頭数・犬種・成長後のサイズ・将来の多頭飼いを、細則に照らして確認します。
「ペット可」は購入後も続くとは限らない:規約・使用細則の仕組み
マンションには、区分所有者全員で作る管理組合があり、建物の使い方のルールは「管理規約」と「使用細則」で決まります。ペットについても例外ではありません。賃貸の「ペット可」は貸主が決める条件ですが、分譲マンションの「ペット可」は、区分所有者の集まりである管理組合が決めるルールだという点が大きく違います。
規約と使用細則、どちらに何が書かれるのか
全国管理業協会(管理協)の相談事例によると、標準管理規約(単棟型)第18条のコメントでは、使用細則で定められる事項の例として動物の飼育が挙げられつつ、犬・猫等のペットの飼育について「認める・認めない」といった規定は規約で定めるべき事項とされています。一方で、届出の方法や飼育できる頭数・大きさの目安などの細部は、使用細則等に委ねることができるとされています。
| 項目 | 規約で定める | 使用細則・総会決議で定める |
|---|---|---|
| ペット飼育を認めるか否か | ○(基本事項) | — |
| 届出・登録の手続 | — | ○(細部) |
| 頭数・体重・サイズの目安 | 規約に書く例も | ○(細部) |
| 共用部分での抱っこ・ケージ利用 | — | ○(細部) |
| 違反時の対応(是正勧告など) | 規約に書く例も | ○(細部) |
同じ相談事例では、管理規約の設定・変更・廃止は特別決議、使用細則は普通決議で決める必要があるとされ、専有部分の使用に新たな制約を課す場合は、「特別決議で基本事項を規約に定め、細部を普通決議で使用細則に定める」という進め方が示されています。
特別決議の具体的な賛成割合は、前述の相談事例のページには記載がありませんでした。そのため、本記事では数値の断定を避け、「規約変更は特別決議、細則は普通決議」という整理にとどめます。実際の決議要件は、区分所有法と個別の規約を確認してください。
既に飼っていても禁止できる?東京高裁の判断と、裁判所が見るポイント
では、すでに犬を飼っている区分所有者がいる状態で、後から「動物飼育禁止」の規約を作ることはできるのでしょうか。管理協の相談事例には、次の判例が紹介されています。
つまり、「自分はすでに飼っているから、後から禁止されても大丈夫」とは言い切れないということです。ただし、同じ相談事例では、既に飼育者がいる場合は感情的な対立に発展しやすいため、意見交換会などで事前に十分協議した上で総会に諮ることが望ましいとされています。現実の運用では、議論の末に「現に飼っている一代限りは認める」といった経過措置がとられるケースもあります。
ペット飼育を制限する規約は有効とされやすい
別の資料(幻冬舎ゴールドオンラインの解説記事)では、次の判決が紹介されています。東京地裁平成8年7月5日判決(判時1585号43頁)は、ペット飼育には汚損や臭気といった有形の問題と、動物の存在自体への不快感という無形の問題があり、共同利益に反する行為として禁止することは区分所有法の許容するところだとしました。また、東京地裁平成6年3月31日判決(判時1519号101頁)は、専有部分の使用方法を管理規約で制限することは原則として可能であり、小鳥と魚類の飼育禁止が規約・細則に定められた事案で、飼育中の一代に限り飼育を認める総会決議を有効としたとされています。
これらの判例から読み取れるのは、「ペットを飼う自由」は、規約や総会決議によって制限されうるという、分譲マンションの基本的な構造です。もちろん、実際に禁止が決まる例は多くありません。しかし、ルールを変える権限が自分一人にはないことは、購入前に理解しておくべきです。
| 論点 | 判例・資料の整理 | 購入者への示唆 |
|---|---|---|
| 既存飼育者がいる中での禁止新設 | 東京高裁H6.8.4:区分所有法31条1項の「特別の影響」にはあたらないとされた | 「今飼っているから安心」とは言えない |
| ペット飼育の制限の有効性 | 東京地裁H8.7.5:共同利益に反する行為として禁止することは許容される | 規約の文言が最重要 |
| 経過措置 | 東京地裁H6.3.31:飼育中の一代に限り認める総会決議を有効とした事例 | 一代限りの容認もあり得る |
購入前に必ず取り寄せたい4つの書類と、読むべき箇所
契約前には、広告やポータルサイトの情報だけで判断せず、次の書類を取り寄せて確認することをおすすめします。いずれも、不動産会社を通じて管理会社・管理組合に請求できるものです。
| 書類 | 見る箇所 | ペット飼育での着眼点 |
|---|---|---|
| 管理規約 | 専有部分の用途・使用の制限、ペットに関する条文 | 「飼育を認める」旨が規約本体にあるか、「別に定める細則による」とあるか |
| 使用細則(ペット飼育細則) | 頭数、体重・体長、種類、届出、共用部の扱い | 自分の飼育計画が収まるか。成犬になった時のサイズも想定する |
| 総会議事録(直近2〜3年分) | ペット・騒音・においに関する議題 | 禁止や制限強化の議論が出ていないか、苦情の件数や内容 |
| 重要事項に係る調査報告書 | 修繕積立金の額・滞納・値上げ予定、大規模修繕の履歴 | 段階増額の予定、一時金の可能性、修繕積立金の残高 |
特に総会議事録は、そのマンションの「空気」を知る貴重な資料です。ペットに関するクレームが繰り返し議題になっているなら、将来の規約変更や運用の厳格化につながる可能性を考えておく必要があります。逆に、ペットクラブや飼い主の会が機能している物件は、ルールの運用が安定しやすい傾向があります(ただし、これは一般的な傾向であり、物件ごとに異なります)。
標準管理規約が求める「配慮」も確認
管理協の相談事例では、標準管理規約のコメントとして、ペットを禁止する場合には、身体障害者補助犬法の補助犬(盲導犬、介助犬、聴導犬)を使用する場合の例外を設けるなどの配慮が必要とされています。規約に補助犬の扱いが明記されているかも、規約の整備状況を測るひとつの目安になります。
ペット飼育細則のチェックリスト:「飼える」の中身を分解する
「ペット可」と一言で言っても、中身は物件ごとに大きく異なります。細則で確認すべき項目を、チェックリスト形式で整理しました。
| 確認項目 | 確認のしかた | 見落とすとどうなる? |
|---|---|---|
| 飼育できる動物の種類 | 犬・猫のみか、小動物・鳥・魚類は? | 将来の動物の種類の変更が認められない |
| 頭数の上限 | 1戸あたり何匹まで? | 多頭飼いを始めたくなった時に違反になる |
| サイズ・体重の制限 | 成犬時の体重・体長の上限 | 子犬の時は問題なくても、成長後に基準超過 |
| 届出・登録 | 事前届出、変更届、死亡届、血統書等 | 手続を怠ると是正勧告の対象に |
| 共用部分の利用ルール | エレベーターで抱っこ・ケージ、専用ブラシ、足洗い場 | 日常的にストレスが溜まる、近隣と摩擦 |
| バルコニーでの飼育・排泄 | バルコニーでのブラッシング、排泄の禁止など | においや抜け毛のクレームにつながる |
| 違反時のペナルティ | 勧告・理事会での是正指示・違約金など | 最悪の場合、飼育中止を求められる |
| 飼い主の変更・売却時 | 次の購入者へのペット可の引き継ぎ | 売却時に「ペット可」が売りにならない |
私たちペッターズ不動産は、賃貸のご案内でも、「契約時は1匹でも、あとから迎えたくなる」ご相談を多く受けています。分譲では、このハードルがさらに高くなりがちです。頭数・サイズの上限は、賃貸以上に厳密に確認する必要があります。
現地・内見で確認したい「規約に書かれない」ポイント
規約や細則に書かれていなくても、暮らしやすさを左右する要素があります。購入前の内見や現地確認では、次の点を実際に自分の目と耳で確かめておくと安心です。
- エントランス・エレベーターの動線:散歩に出るたびに通る場所です。ペット用の足洗い場や、エレベーターの専用運用(ペット同乗時のルール)が実際に機能しているかを確認します。
- ゴミ置き場・共用廊下のにおい:ペットのにおいや抜け毛への配慮が管理会社の清掃でどこまで行き届いているかは、物件の「管理の質」を映します。
- 隣戸との壁・床の遮音:犬の鳴き声や足音は、購入後に自分が出す側にも、受ける側にもなり得ます。壁を叩いて響きを確かめる、サッシの仕様を確認するなど、内見時の防音チェックは賃貸と同様に大切です。
- 掲示板・ポスト周辺:ペットに関する注意喚起の張り紙が頻繁に出ている物件は、トラブルが起きやすい可能性があります。
- 近隣の散歩環境:公園・動物病院・ペットサロンなど、日常のペットの暮らしを支える環境が徒歩圏にあるか。
ペット可マンションは、「ペットを飼える」だけでなく、「ペットも住人も気持ちよく暮らし続けられる管理状態」が資産価値と暮らしやすさの両方に影響します。内見は昼間と夕方の2回行く、可能ならエントランス付近で散歩の様子を観察する、といった工夫も有効です。管理組合の理事長や管理人さんにペット関連の運用を尋ねられるなら、それも貴重な情報になります。
管理会社・不動産会社に聞いておくと良い質問
- ペットに関する苦情は、過去1〜2年で何件ありましたか?どう解決されましたか?
- ペット飼育細則の改正や、制限強化の議論が出たことはありますか?
- ペットクラブや飼い主の会はありますか?
- 次の大規模修繕の時期と、修繕積立金の増額予定、一時金の可能性はありますか?
- ペットを飼っている世帯は、おおよそ全体の何割くらいですか?(あくまで目安として)
これらの質問に、はっきり答えてくれる管理会社・不動産会社は、情報開示に前向きな姿勢の表れです。逆に答えが曖昧な場合は、書面で確認を求めるのが安全です。質問への回答は、後で確認できるよう、メールなど記録の残る形でもらっておくことをおすすめします。
修繕積立金は平均13,054円、ただし段階増額方式が47.1%
次に、毎月のお金の話です。マンションを買うと、住宅ローン返済のほかに、管理費・修繕積立金が毎月かかります。国土交通省「令和5年度マンション総合調査」を紹介しているCREX(crex-data.com)のデータでは、次のとおりです。
「段階増額積立方式」とは、新築や築浅のうちは修繕積立金を低めに設定し、数年ごとに引き上げていく方式です(ファイナンシャルフィールド記事による説明)。購入時の月額が安くても、将来は上がる前提で資金計画を立てる必要があります。
平均額で30年を試算すると
平均の修繕積立金13,054円で試算すると、年間では156,648円、30年間では約470万円(13,054円×12か月×30年=4,699,440円)です。もちろん、実際の額は築年数・戸数・規模などで大きく異なり、一定とも限りません。ここで示したいのは、「ローン返済が終わっても、管理費・修繕積立金は払い続ける」という事実です。
金利はいくら?変動1.25%とフラット35・3.83%で、返済額はこう変わる
住宅ローンの金利は、2026年10月時点では次のような水準です。ゼロシステムズ(2026年10月3日公開の金利ランキング)によると、変動金利はイオン銀行1.040%、三菱UFJ銀行など1.195%、りそな銀行・埼玉りそな銀行1.250%、みずほ銀行1.275%(前月1.025%から上昇)。35年固定のフラット35は3.830%で、前月の3.460%から上昇しました。同記事には、フラット35の推移として、2025年10月1.890%、2026年6月3.210%、2026年9月3.460%、2026年10月3.830%と記載されています。
借入額×金利の月々返済額(35年・元利均等・ボーナス払いなし)
| 借入額 | 金利1.25% | 金利2.00% | 金利3.83% |
|---|---|---|---|
| 3,000万円 | 約88,200円 | 約99,400円 | 約129,800円 |
| 4,000万円 | 約117,600円 | 約132,500円 | 約173,100円 |
| 5,000万円 | 約147,000円 | 約165,600円 | 約216,300円 |
4,000万円を35年で借りた場合、金利1.25%なら総返済額のうち利息は約940万円、3.83%なら約3,268万円となります。同じ物件でも、金利タイプしだいで「総額で2,300万円以上の差」が出る計算です。変動金利は低く見えますが、金利が上がれば返済額(または利息の割合)が増えるリスクがあります。固定金利は返済額が一定で安心ですが、現在の水準は変動より大幅に高い状態です。
月々の総負担シミュレーション:4,000万円・35年の場合
では、実際の「月々の総負担」はいくらになるのでしょうか。ローン返済額に、管理費・修繕積立金(平均額)を足して比べます。ただし、実際の管理費・修繕積立金は物件ごとに大きく異なり、固定資産税・都市計画税、火災保険・地震保険、駐車場代、ペット関連の費用などは含まれていません。あくまで目安です。
| 項目 | 変動1.25%の場合 | フラット35 3.83%の場合 |
|---|---|---|
| 住宅ローン返済(4,000万円・35年) | 約117,600円 | 約173,100円 |
| 管理費(平均額) | 17,103円 | 17,103円 |
| 修繕積立金(平均額) | 13,054円 | 13,054円 |
| 合計(月額) | 約147,800円 | 約203,200円 |
| 年額(×12か月) | 約177万円 | 約244万円 |
この表で伝えたいのは、金利が変わるだけで、月の負担に約55,000円(年間で約66万円)の差が出ることです。「ペット可だから」という理由だけで購入を急ぐと、金利と諸費用の確認が後回しになります。特に変動金利で借りる場合は、金利が上昇した時にどれだけ返済額が増えるかを、金融機関のシミュレーションで必ず確認してください。
ペットがいる家庭ならではの出費も
- フローリングや壁の補修・防音・滑り止めなど、住まいの調整費用(購入後は全額自己負担)
- ペットの医療費・保険・食費などの毎月の費用
- 高齢期の介護・通院に備えた住まいの段差解消などのリフォーム費用
賃貸であれば、退去時の原状回復の範囲は契約や国土交通省ガイドラインで整理されますが、購入した住宅の室内は自分の資産です。傷や汚れを自分で直す責任がある一方、売却時の評価に影響する可能性もあります。
賃貸と購入、どこで逆転するか:ペットと暮らす人の考え方
「買ったほうが得か、借りたほうが得か」は、金利、物件価格、家賃、住む期間、そしてライフプランで変わるため、一概には言えません。ペットと暮らす人が特に考えるべきポイントを整理します。
| 観点 | 賃貸(ペット可) | 購入(ペット可マンション) |
|---|---|---|
| ペット飼育の自由度 | 契約の範囲内。契約更新時の条件変更は貸主との交渉 | 規約・細則の範囲内。規約変更は総会決議で決まる |
| 住み替えのしやすさ | 高い(ペットの高齢化・頭数の変化に応じて動ける) | 売却・賃貸に出す手間と時間がかかる |
| お金の見通し | 家賃が主体。値上げ通知の可能性 | ローン返済+管理費+修繕積立金。金利・積立金の変動リスク |
| 室内の改修 | 原則できない(原状回復義務) | 自由度は高いが、全額自己負担 |
| 資産として残るか | 残らない | 残る(ただし価格は変動する) |
賃貸では、家賃値上げ通知が届いた場合の対応が借地借家法32条を根拠に整理されます。購入では、金利と修繕積立金の上昇がその「家賃値上げ」にあたるものです。どちらにも、お金の変動要因があります。ここで重要なのは、「どの変動要因なら自分は許容できるか」を数字で試算しておくことです。
たとえば、同じ広さの賃貸のペット可物件の家賃が、上記の月額より大幅に低ければ、購入のメリットは資産性や住環境の自由度に求める形になります。逆に、家賃が近い水準なら、購入が検討に値するかもしれません。ここでは、ペット可賃貸の家賃相場を数字で示しませんが、ご希望のエリア・広さ・ペットの種類に合わせて、賃貸と購入の両方の数字を並べて比較することをおすすめします。
買ってから規約が変わりそうなときの動き方と、買わない選択肢
もし、購入後に「ペット飼育を制限する議案」が出された場合は、どう動くべきでしょうか。標準的な流れと、備えを整理します。
- 議案の内容を正確に読む:禁止なのか、頭数制限なのか、サイズ制限なのか。経過措置(今飼っている一代限りは認める等)が盛り込まれているかが重要です。
- 総会に出席し、意見を述べる:議決権行使書を出すだけでなく、総会で発言することで経過措置が盛り込まれることもあります。
- 他の飼い主と連携する:ペットクラブや飼い主の会を作り、マナー向上の取り組み(足洗い場の清掃、鳴き声対策など)を示すことで、禁止の議論を和らげた例があります(一般的な傾向で、結果は物件による)。
- 専門家に相談する:管理会社、マンション管理士、弁護士などに、議案の法的な位置づけを確認します。
そして、そもそもの予防策として、購入前に「ペットに関するクレームの履歴」と「ペットクラブの有無」を確認しておくことが有効です。
「買わない」選択肢も、ペットとの暮らしの正解のひとつ
ペットの高齢化、頭数の変化、仕事や家族の事情による転勤など、ライフステージは変わります。賃貸なら、その時々にあわせて住み替えが可能です。ペット可の賃貸物件は、条件が合えば、「ペット専用の設備が整った新築賃貸」「ペット共生型」など選択肢も広がっています。購入する場合も、賃貸で数年住んでみてから買う、という順番を取れば、規約の運用や近隣の雰囲気を実体験できます。
よくある質問(Q&A)
まとめ:ペット可マンション購入の最終チェック
ペット可マンションの購入で最も大切なのは、「飼える」という条件を、広告ではなく規約・細則・議事録で確認し、さらに将来の変更リスクまで見通しておくことです。要点を最後にまとめます。
- 「ペット可」は管理組合のルールであり、規約改正で変わりうる(東京高裁平成6年8月4日は、既存飼育者がいても禁止規定の新設は区分所有法31条1項の「特別の影響」にあたらないとした)
- 購入前に、管理規約・使用細則・総会議事録・重要事項に係る調査報告書の4点を確認する
- 修繕積立金は平均13,054円、管理費は平均17,103円、段階増額方式は47.1%。値上がり前提で資金計画を立てる
- 金利は、変動1.25〜1.275%前後、フラット35は3.830%(2026年10月)。4,000万円・35年なら月々の差は5万円超
- 賃貸と購入は、「家賃相当の月額」と「住む期間」をそろえて比較し、迷うなら賃貸で試してから買う選択肢もある
ペッターズ不動産は、東京・さいたまを中心に、ペットと暮らすための物件探しを専門にしています。「買うべきか、借りるべきか」「この規約でペットは大丈夫か」といったご相談も、お気軽にどうぞ。
- 国土交通省「令和5年度マンション総合調査」(修繕積立金・管理費・段階増額積立方式の採用割合・管理費滞納割合。CREX(crex-data.com)の解説掲載データ)
- ファイナンシャルフィールド「修繕積立金の平均は月1万3054円」(entry-505634、令和5年度マンション総合調査の引用)
- 全国管理業協会(管理協)相談事例 Q0159(標準管理規約第18条コメント、東京高裁平成6年8月4日判決の要旨)
- 国土交通省「マンション標準管理規約(単棟型)」第18条関係コメント(上記管理協の資料中の引用)
- 幻冬舎ゴールドオンライン(gentosha-go.com/articles/-/37286):東京地裁平成8年7月5日判決(判時1585号43頁)、東京地裁平成6年3月31日判決(判時1519号101頁)
- ゼロシステムズ「2026年10月 住宅ローン金利ランキング」(2026年10月3日公開):変動金利、フラット35の金利と推移
- 区分所有法(第30条・第31条)
- 借地借家法(第32条)
- 返済額の試算:筆者による元利均等返済の計算(35年・ボーナス払いなし)