【2026年10月最新】フラット35が3.83%で過去最高――ペット可マンションは「買う」と「借りる」どっちが得?家賃12万円との損益分岐を試算

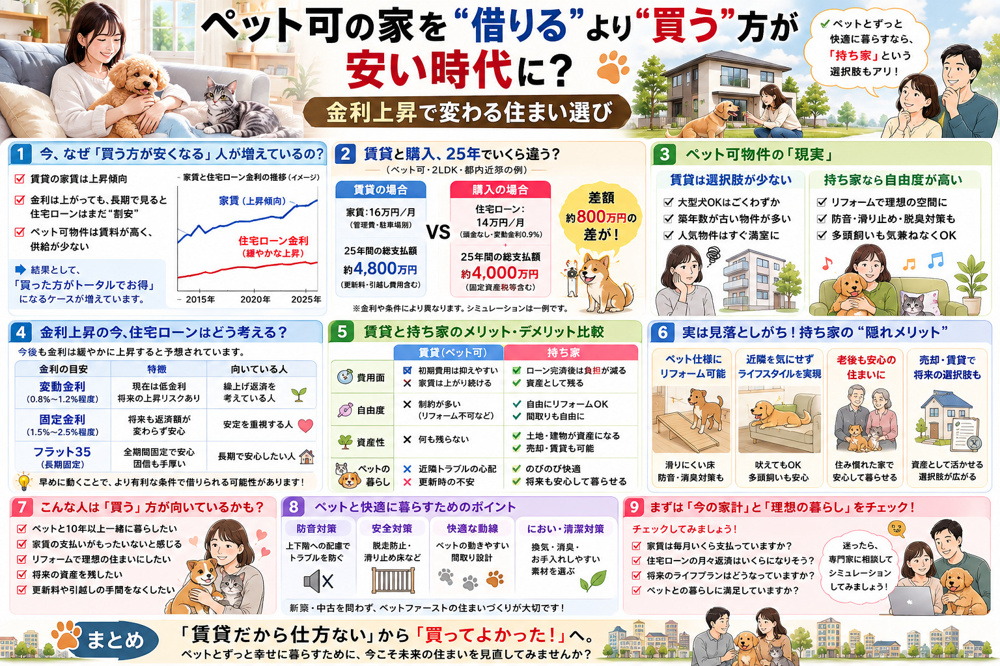
結論から言うと、「金利が上がったから買うな」でも「家賃がもったいないから買え」でもありません。ペット可マンションを買う価値があるかどうかは、①金利がどこまで上がるか、②10年後に売るとき(または貸すとき)の価格、③ペットとの暮らしにどれだけ自由度が必要か、の3点で決まります。
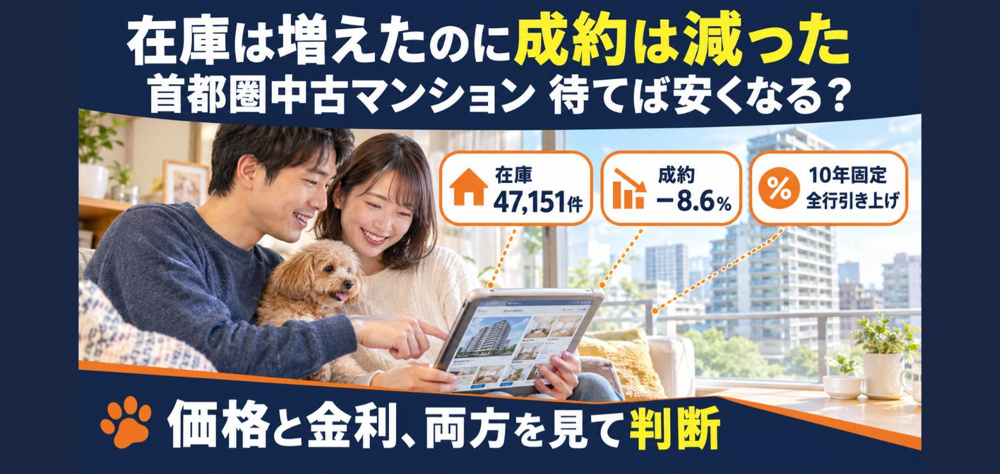
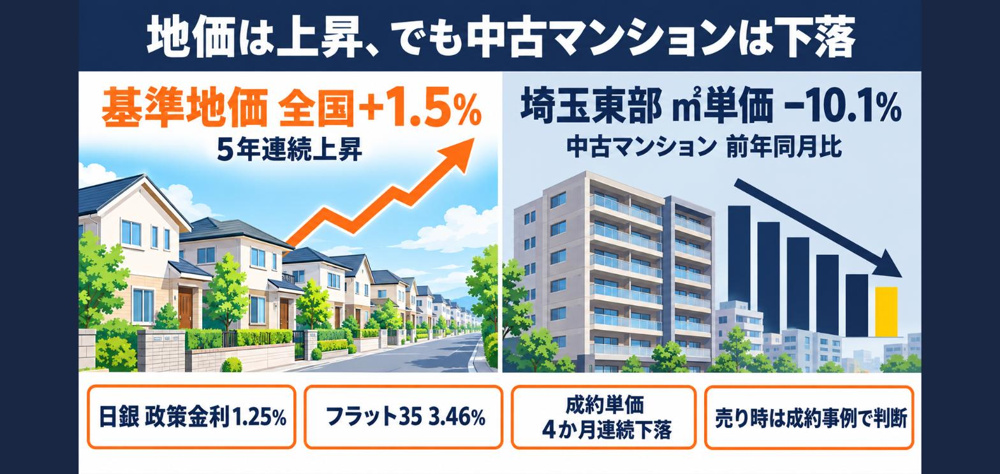
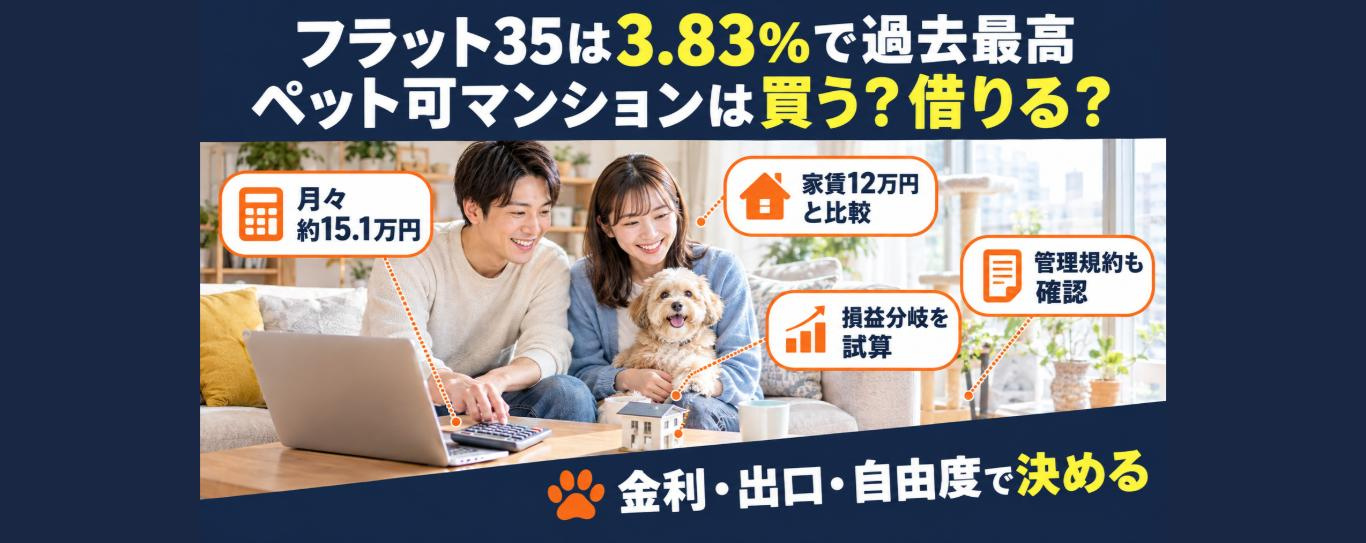
2026年9月18日に日本銀行が政策金利を0.25%引き上げて1.25%にし、10月1日にはフラット35の最頻金利が3.830%と、統計開始以来の最高水準になりました(Moge Check、ビジネスインサイダー・ジャパンによる)。一方で、大手銀行の変動金利の平均は1.3%台にとどまっています。固定と変動の差が過去最大に開くなか、「いま買うと損をするのか」「家賃を払い続けるのと、どちらが得か」という相談が増えています。
この記事では、公開されている最新の金利・家賃データを確認したうえで、物件価格4,000万円・頭金500万円・借入3,500万円・35年返済という前提で、金利ごとの月々返済額と、家賃12万円の賃貸と比べた「10年損益分岐」を試算します。数字はすべて前提を明記した試算であり、将来を保証するものではありません。
- いま何が起きている?2026年10月の住宅ローン金利の現在地
- 変動と固定の差「2.50ポイント」が意味すること
- 3,500万円借りたら月いくら?金利別の返済額シミュレーション
- 賃貸側も安くない:東京23区のファミリー向け掲載賃料は26万円超
- 買うと得か借りると得か:家賃12万円との「10年損益分岐」を試算
- ペット可マンションを「買う」ときに、数字に出てこない3つの論点
- 買うなら「守りの設計」:金利上昇に耐えるための6チェック
- 借り続けるなら:家賃の上昇と値上げ通知への備え
- 年収いくらあれば安心?金利別「返済負担率25%」の目安
- ケース別に考える:どんな暮らし方なら「買う」が向いている?
- 内見でここを見る:ペット可マンション「購入前」チェックリスト
- 今後半年の「金利カレンダー」と、繰上返済の効き方
- よくある質問(Q&A)
- まとめ:「買う」と「借りる」を分けるのは、金利と“出口”と“自由度”
いま何が起きている?2026年10月の住宅ローン金利の現在地
まず、2026年10月時点の金利環境を整理します。大きなポイントは「政策金利は上がったが、変動金利への反映はまだ途中」という点です。
日銀は0.75%(2025年12月)から1.25%へ、9か月で0.5ポイント上昇
ビジネスインサイダー・ジャパン(2026年10月2日掲載)によると、日銀の政策金利は2025年12月に0.75%、2026年6月に1.00%、そして2026年9月18日に1.25%へ引き上げられました。Moge Checkによれば、9月の決定会合は賛成7・反対2で、1.25%は1995年以来およそ31年ぶりの水準です。次回の会合は10月29〜30日で、年内にもう一段の利上げが行われるという見方が市場に広がっていると同サイトは伝えています。
10月の変動金利:メガバンク平均は1.332%、まだ「6月の利上げ分」しか反映されていない
Moge Checkによると、2026年10月の変動金利の平均は、メガバンクが1.332%(9月は1.248%)、地方銀行が1.505%(同1.227%)、ネット銀行が1.598%(同1.292%)でした。同サイトは、10月の変動金利の多くは6月の利上げだけを反映したもので、9月の利上げを反映しているのはPayPay銀行やauじぶん銀行など一部にとどまると説明しています。
つまり、変動金利は「これから上がる余地が残っている」状態です。短期プライムレート(短プラ)は大手銀行が11月から引き上げる方針で、新規の変動ローンへの反映は12月、すでに借りている人への反映は2027年4月の基準日見直しを経て、多くの銀行で2027年7月の返済額から、という流れになるとMoge Checkは整理しています。
固定金利は急上昇:フラット35は半年で+1.34ポイント
固定金利の上昇はより急です。ビジネスインサイダー・ジャパンによると、フラット35(融資率90%以下)の最頻金利は3.830%で、2026年4月から1.34ポイント上昇しました。Moge Checkは、2018年1月の集計開始以来の最高値で、9月の3.460%からも一段と上がったと伝えています。10年固定もメガバンク平均で4.033%(9月は3.843%)です。
| 金利タイプ | 2026年10月の水準 | 変化 | 出典 |
|---|---|---|---|
| 日銀 政策金利 | 1.25% | 9/18に+0.25ポイント(1995年以来) | Moge Check |
| 変動金利(メガバンク平均) | 1.332% | 9月の1.248%から上昇 | Moge Check |
| 変動金利(ネット銀行平均) | 1.598% | 9月の1.292%から上昇 | Moge Check |
| 10年固定(メガバンク平均) | 4.033% | 9月の3.843%から上昇 | Moge Check |
| フラット35(最頻金利) | 3.830% | 4月比+1.34ポイント/集計開始以来の最高 | BI Japan・Moge Check |
変動と固定の差「2.50ポイント」が意味すること
Moge Checkは、2026年10月のフラット35と変動金利のスプレッド(差)が2.50ポイントで、過去最大になったと指摘しています。これは日銀の0.25%利上げ約10回分に相当する差です。
同サイトの試算では、3,500万円・35年で、金利が上がらないと仮定した場合の変動と固定の差は月およそ4.7万円、総返済額でおよそ1,980万円にもなります。変動金利を選べば毎月の負担は軽くなりますが、その代わり「金利が上がるリスク」を自分で背負うことになります。
3,500万円借りたら月いくら?金利別の返済額シミュレーション
ここからは、当社の試算です。物件価格4,000万円のペット可マンションを、頭金500万円・借入3,500万円・35年(420回)の元利均等返済で買うと仮定し、金利ごとの月々の返済額を計算しました。なお、1.0%の98,800円は、Moge Checkが示す3,500万円・1.0%の月98,799円(円未満の端数差のみ)と一致します。
| 金利 | 月々返済額 | 35年の総返済額 | 総利息 | 10年後の残債 |
|---|---|---|---|---|
| 1.0% | 98,800円 | 約4,150万円 | 約650万円 | 約2,622万円 |
| 1.3%(メガバンク平均に近い水準) | 103,769円 | 約4,358万円 | 約858万円 | 約2,657万円 |
| 1.8% | 112,382円 | 約4,720万円 | 約1,220万円 | 約2,713万円 |
| 2.5% | 125,123円 | 約5,255万円 | 約1,755万円 | 約2,789万円 |
| 3.0% | 134,698円 | 約5,657万円 | 約2,157万円 | 約2,840万円 |
| 3.83%(フラット35最頻金利) | 151,423円 | 約6,360万円 | 約2,860万円 | 約2,920万円 |
ここから読み取れるポイントは3つあります。第一に、金利が1.0%から2.5%に上がると、月々の返済は約2.6万円増えます。第二に、フラット35の3.83%と変動1.3%では、同じ3,500万円でも月々約4.7万円の差が出ます(Moge Checkの「約4.7万円」とほぼ同水準)。第三に、金利が高いほど10年たっても元本がほとんど減りません。3.83%では10年返済しても残債は約2,920万円、つまり元本の減少は約580万円にとどまります。
借入額3,500万円は、年収の何倍かで考えると無理がないかを確認できます。Moge Checkは、35年ローンでは年収の5倍以下に抑え、金利が上がっても耐えられる余裕を持つことを提案しています。月々15万円超の返済になるフラット35でも払える設計か、という視点で逆算することが大切です。
賃貸側も安くない:東京23区のファミリー向け掲載賃料は26万円超
「買うと高い」と言われても、賃貸が安いわけではありません。LIFULL HOME'Sマーケットレポート(2026年8月)によると、東京23区のファミリータイプの掲載賃料は263,148円で、前年同月比110.9%、過去最高値を更新しました。一方、実際に問い合わせが集まる賃料水準(反響賃料)は184,381円で、前年同月比104.7%と、掲載賃料の伸びほどではありません。
シングルタイプは、東京23区の掲載賃料が135,764円(前年同月比115.0%)ながら、前月比では99.8%と5か月連続で下落しています。反響賃料は102,543円(前年同月比105.2%)で最高値でした。日本経済新聞も、東京23区の単身向けマンション家賃が2026年8月に前年比0.2%上昇し、最高値を更新したと報じています(同社報道の見出しによる)。
同じレポートによれば、東京都下(23区外)のファミリー掲載賃料は125,369円(前年同月比113.4%)、反響賃料は109,910円(同104.9%)です。さいたま市や川口市など埼玉南部で暮らす方は、都下の水準が一つの参考になります。ただしこのレポートは東京都のデータで、埼玉県の数字ではない点に注意してください。
ペット可の賃貸は、一般に選べる物件が限られるぶん、条件の良い部屋は競争になりやすい傾向があります。更新のたびに家賃が上がる、あるいは大家さんの事情で退去を求められるといったリスクは、賃貸ならではのものです。
買うと得か借りると得か:家賃12万円との「10年損益分岐」を試算
それでは、本題の損益分岐です。次の前提で、「買って10年後に売る」場合と「賃貸で10年暮らす」場合の実質コストを比べました。
| 項目 | 前提 |
|---|---|
| 購入 | 物件価格4,000万円/頭金500万円/借入3,500万円/35年元利均等 |
| 購入時の諸費用 | 物件価格の7%(280万円) |
| 保有コスト | 管理費・修繕積立金 月3万円、固定資産税等 年10万円(10年で計1,000万円と合わせて計算) |
| 10年後の売却 | 売却価格×96%を手取り(仲介手数料等4%を想定)。残債を返済して差額が手元に残る |
| 賃貸 | 家賃12万円、年1%上昇、更新料1か月分を2年ごとに4回 |
| 賃貸10年の総額 | 約1,555万円 |
| 除外したもの | 頭金の運用益、住宅ローン控除、ペットの飼育費用、金利の途中変動(金利は10年間一定と仮定) |
購入側の「10年間の実質コスト」(頭金+諸費用+10年間の返済+保有コスト−売却後に手元に残る金額)を、金利と10年後の価格変動別に計算した結果が次の表です。賃貸の10年総額(約1,555万円)より小さければ「買ったほうが得」になります。
| 金利 | 価格 −20% | 価格 −10% | 横ばい | 価格 +10% | 賃貸10年総額 |
|---|---|---|---|---|---|
| 1.0% | 約1,975万円 | 約1,591万円 | 約1,207万円 | 約823万円 | 約1,555万円 |
| 1.3% | 約2,070万円 | 約1,686万円 | 約1,302万円 | 約918万円 | 約1,555万円 |
| 2.0% | 約2,295万円 | 約1,911万円 | 約1,527万円 | 約1,143万円 | 約1,555万円 |
| 3.0% | 約2,625万円 | 約2,241万円 | 約1,857万円 | 約1,473万円 | 約1,555万円 |
| 3.83% | 約2,905万円 | 約2,521万円 | 約2,137万円 | 約1,753万円 | 約1,555万円 |
金利ごとの損益分岐点:価格が何%動けば互角になるか
同じ前提で、「10年後に価格が何%変化すれば、買う場合と借りる場合のコストが等しくなるか」を計算しました。
| 10年間続く金利 | 互角になる価格変動 | 読み方 |
|---|---|---|
| 金利1.0% | −9.0% | 価格が9%下がっても購入が有利 |
| 金利1.3% | −6.6% | 価格が約7%下がるまでは購入が有利 |
| 金利2.0% | −0.7% | 横ばいでほぼ互角 |
| 金利3.0% | +7.9% | 約8%の値上がりが必要 |
| 金利3.83% | +15.2% | 約15%の値上がりが必要 |
結果は明快です。金利が2%前後までなら、価格が横ばいでも購入と賃貸はほぼ互角、1%台前半なら多少の値下がりを許容できます。しかし、金利が3%を超えると、買う側が得になるには10年後に8〜15%の値上がりが必要になります。フラット35の3.83%で借りるなら、価格上昇に頼らなければ「買って得」にはなりにくい、というのが試算の示すところです。
では、価格は上がるのでしょうか。健美家の「収益物件 市場動向マンスリーレポート(2026年8月期)」によると、投資用の区分マンションの平均価格は、一都三県で3,451万円(前年同月比+17.50%)、東京23区で4,267万円(同+14.77%)でした。これは投資用物件のデータで、実需の自宅用物件とは異なりますが、都市部の価格が高止まりしている背景は読み取れます。ただし、金利が上がる局面では、買い手の借入余力が下がるため、価格が今後も上がり続けるとは限りません。
ペット可マンションを「買う」ときに、数字に出てこない3つの論点
損益分岐は大切ですが、ペットと暮らす家では、数字に表れにくい論点も結果を左右します。
論点1:管理規約の「頭数・サイズ・種類」制限は購入後も続く
ペット可マンションでも、管理規約や飼育細則で「1住戸あたり2匹まで」「体重10kgまで」「犬・猫のみ」などが決まっていることが一般的です。購入後に頭数を増やしたい、大型犬を迎えたいと思っても、規約が障害になることがあります。購入前に、規約と細則の全文を確認することが欠かせません。
論点2:売るとき・貸すときの出口は、買った時より狭いことがある
ペット可の物件は、ペットを飼う人に選ばれやすい一方で、ペットを飼わない買い手からは敬遠される場合もあります。10年後に売る可能性があるなら、立地(駅距離)、管理状態、修繕積立金の水準といった「ペット以外の価値」で選んでおくことが、出口の安全性を高めます。
論点3:床・壁・防音の「自分で直せる自由」と「自分で直す責任」
持ち家の最大のメリットは、原状回復を気にせず、床材の変更や壁の補強、防音対策などを自分の判断でできる点です。反対に、傷みや劣化はすべて自己負担になります。賃貸なら退去時に原状回復の負担が生じますが、通常損耗は貸主負担という原則がある分、費用の見通しは立てやすい面もあります。
買うなら「守りの設計」:金利上昇に耐えるための6チェック
それでも「買う」と決めた方、あるいは検討している方のために、金利上昇局面で意識したい6つの設計を整理します。
- 借入額は「いまの金利」ではなく「金利が2〜3%上がった時」の返済額で決める:3,500万円は、金利1.3%なら月約10.4万円、3.0%なら月約13.5万円です。後者でも家計が回るかを確認します。
- 頭金とは別に、生活費の6か月分以上の予備資金を残す:ペットの医療費は突発的に発生します。頭金に全額を回さず、予備費を残してください。
- 変動と固定のミックスを検討する:Moge Checkは、変動の優位性は最終的な金利が1.5〜2.0%程度なら続くとの見方を示す一方、リスクシナリオでは政策金利が2%を超える可能性にも触れています。片方に全賭けしない設計が現実的です。
- 繰上返済の余力を確保する:ボーナスや手取りの増加分を元本返済に回せる家計にしておくと、金利上昇の影響を縮められます。
- 管理規約・修繕積立金の将来計画を読む:修繕積立金が低く設定されている物件は、将来の値上げや一時金のリスクがあります。長期修繕計画の確認が必須です。
- ペットの寿命と返済期間を同じ時間軸で考える:返済が続く35年の間に、複数のペットを迎え、見送る可能性があります。頭数制限や、ペットを見送った後の暮らし方も想定しておきましょう。
こんな方は「いま買う」より「もう少し様子見」が合うかもしれない
- 頭金が少なく、借入が年収の7倍近くになる方:金利上昇時に返済が家計を圧迫しやすくなります。
- 転勤・転職の可能性があり、5年以内に住み替えるかもしれない方:諸費用(物件価格の7%を想定)を回収しきれない可能性があります。
- まだ頭数が増える可能性があり、規約の制限が不安な方:まずペット可賃貸で暮らし方を固めてから購入に進むという順番も合理的です。
借り続けるなら:家賃の上昇と値上げ通知への備え
賃貸を選び続けるなら、家賃の上昇に備える視点が重要です。上のLIFULLのデータのとおり、23区のファミリー向け掲載賃料は過去最高値を更新しています。賃貸は金利の影響を直接受けないように見えて、貸主のローン負担や物件価格の上昇が、時間差で家賃に反映されることがあります。
更新時に値上げ通知が届いた場合でも、借主は直ちに応じる必要はありません。借地借家法32条は、賃料が不相当になったときに増減を請求できると定めていますが、増額に借主が納得しない場合の対応には手順があります。詳しくは、当ブログの家賃値上げ通知の記事(2026年9月30日掲載)をご覧ください。
賃貸を続けながら「買う準備」をする3つの方法
- 毎月の「買った場合の返済額−現在の家賃」を別口座に積み立てる:買った場合の負担を先に体験できます。
- 更新のタイミング(2年ごと)で、住み替えを含めて「買う・借りる」を年1回見直す:金利と価格の動きを確認して決められます。
- ペットの頭数・体重・種類が落ち着いてから購入規約を調べる:途中で増える可能性があるうちは、賃貸のほうが柔軟です。
年収いくらあれば安心?金利別「返済負担率25%」の目安
「借りられる額」と「無理なく返せる額」は別物です。金融機関の審査では返済負担率(年収に占める年間返済額の割合)が使われますが、金利が上がる局面では、審査に通る水準よりも低い負担率で設計するほうが安全です。ここでは当社の目安として、返済負担率25%を基準に、3,500万円(35年)を借りる場合に必要な年収を逆算しました。
| 金利 | 月々返済額 | 年間返済額 | 負担率25%に必要な年収 | 負担率30%に必要な年収 |
|---|---|---|---|---|
| 1.0% | 98,800円 | 約118.6万円 | 約474万円 | 約395万円 |
| 1.3% | 103,769円 | 約124.5万円 | 約498万円 | 約415万円 |
| 2.5% | 125,123円 | 約150.1万円 | 約601万円 | 約500万円 |
| 3.83% | 151,423円 | 約181.7万円 | 約727万円 | 約606万円 |
金利1.3%なら年収およそ500万円で負担率25%に収まりますが、3.83%では約730万円が必要になります。同じ3,500万円でも、金利が変わるだけで「必要な年収」が約230万円変わるということです。さらに、マンションを買うと、ここに管理費・修繕積立金(試算では月3万円)と固定資産税(同年10万円)が加わります。返済負担率だけでなく、住居費全体(返済+管理費+修繕積立金+税)が手取りの何割かで見ることをおすすめします。
なお、ペットの飼育費用(フード、医療、トリミング、保険など)は、この住居費とは別にかかります。購入後の家計を考える際は、住居費に加えてペット費用を毎月の固定費として見込み、「金利が上がった年にも赤字にならない」設計にしておくことが大切です。
ケース別に考える:どんな暮らし方なら「買う」が向いている?
ここまでの試算を、よくある暮らし方に当てはめて考えてみます。以下は典型的なイメージで、実在の世帯を指すものではありません。
ケースA:小型犬1頭と暮らす30代夫婦、10年は同じ街に住む予定
10年以上同じ地域に住み続ける確度が高く、頭数を増やす予定もない場合は、購入との相性は悪くありません。金利1%台前半の変動を中心に、金利が2%台に上がっても返済できる設計にしておけば、価格横ばいでも賃貸と互角か、やや有利に働く可能性があります。ただし、固定金利の3.83%で組む場合は、価格上昇に頼る比重が高くなる点を意識してください。
ケースB:猫2匹と暮らす単身、転職・住み替えの可能性がある
5年以内に住み替える可能性があるなら、諸費用(試算では物件価格の7%)と売却時の費用(同4%)を回収する前に手放すことになりがちです。この場合は、当面は猫の爪とぎや壁紙の扱いに配慮されたペット可賃貸で暮らし、頭数や働き方が固まってから購入を検討するほうが、結果として総コストが安く済むことがあります。
ケースC:大型犬を迎えたい、または多頭飼いを予定している世帯
体重制限や頭数制限のある分譲マンションは、そもそも選択肢が限られます。戸建てや、飼育細則の緩い物件、あるいは大型犬可の賃貸が、現実的な選択肢になるかもしれません。ペットの種類が購入の可否を左右するため、金利の議論に入る前に「規約で飼えるか」を最初に確認してください。
ケースD:親の相続で自宅を取得する可能性がある方
将来、相続で住まいを取得する見込みがある場合は、いま購入すると二重に不動産を持つことになる場合があります。相続の時期や内容によって判断が大きく変わるため、購入前に家族の状況を整理しておくことが重要です。
| 暮らし方 | 購入との相性 | 優先して確認すること |
|---|---|---|
| 長く同じ街に住む予定 | ◎〜○(金利設計次第) | 返済が金利2〜3%上昇で耐えられるか |
| 5年以内に住み替えの可能性 | △(賃貸優位になりやすい) | 諸費用の回収年数、売却時の費用 |
| 大型犬・多頭飼い予定 | 規約次第 | 管理規約の頭数・体重・種類の制限 |
| 頭金が少なく借入が重い | △ | 返済負担率25%の水準、予備費の確保 |
内見でここを見る:ペット可マンション「購入前」チェックリスト
買うと決めたら、内見では賃貸以上に細かい確認が必要です。後から変えられない部分が多いためです。次のリストを参考にしてください。
- 管理規約・飼育細則の全文:頭数、体重、種類、共用部での抱っこ・キャリー義務、ペット専用エレベーターの有無、届出や登録の手続き。
- 防音性(床・壁・サッシ):階下・隣室への足音や鳴き声は、購入後は自己責任で対処する場面が増えます。壁を叩く音の響き方、床の遮音等級の表示、サッシの仕様を確認します。
- 共用部の設備:足洗い場、ペット用の排水設備、エントランスやゴミ置き場の動線など、毎日の暮らしに影響する設備。
- 長期修繕計画と修繕積立金の残高:積立金が計画に対して足りているか。将来の値上げや一時金のリスクを確認します。
- 管理組合の運営状況:ペットに関するトラブルや苦情の履歴、総会の議事録。ルールが守られているマンションは、住環境も資産価値も維持されやすい傾向があります。
- 床材・壁材の仕様と交換のしやすさ:フローリングの滑りやすさ、爪傷への耐性、リフォームする際の管理規約上の制約。
- 災害時の備え:ペットとの同行避難のルール、備蓄スペース、エレベーター停止時の動線。
これらは、賃貸の内見でも一部は共通する確認事項ですが、「購入の場合は、後から容易に変えられない」という点が決定的に違います。気になる点は遠慮なく不動産会社や管理会社に質問し、できれば書面で回答をもらうことをおすすめします。
今後半年の「金利カレンダー」と、繰上返済の効き方
金利ニュースは日々流れますが、自分のローンに関係する日付は限られています。Moge Checkが示すスケジュールをもとに、これからの流れを整理します。
| 時期 | 出来事 | 自分への影響 |
|---|---|---|
| 2026年10月29〜30日 | 日銀の金融政策決定会合 | 追加利上げの有無が注目される(年内に追加利上げとの見方あり) |
| 2026年11月 | 大手銀行の短期プライムレート引き上げ | 変動金利の基準が上がる |
| 2026年12月 | 新規の変動ローンに短プラ上昇が反映 | これから借りる人の金利が上がる |
| 2027年4月 | 既存ローンの金利見直し基準日 | すでに借りている人の適用金利が見直される |
| 2027年7月 | 多くの銀行で返済額が変更 | 既存の変動ローンの返済額に反映(5年ルール・125%ルールの対象外期間を除く) |
いまから購入を検討する方にとっては、2026年12月以降に新規借入の変動金利が一段上がる可能性がある点が重要です。その前に審査や契約を進めるべきだ、という意味ではありません。焦って決めると、規約や出口の確認がおろそかになります。ただ、「いまの金利がずっと続く」と考えて借入額を決めるのは危険だ、ということは言えます。
繰上返済はどれくらい効く?当社試算
金利が高いほど、繰上返済の効果は大きくなります。3,500万円・35年ローンを組み、返済開始から5年後に100万円を期間短縮型で繰上返済したとして、利息の軽減額を概算しました。
| 金利 | 返済期間の短縮 | 利息の軽減額(100万円繰上の場合) |
|---|---|---|
| 1.3% | 約14か月 | 約47万円 |
| 3.83% | 約20か月 | 約205万円 |
金利3.83%では、100万円を繰上返済すると約200万円の利息が減る計算です。金利が高い固定ローンほど、余裕資金を繰上返済に回す価値が高くなります。ただし、予備費を使い切ってまで繰上返済するのは避けてください。ペットの医療費や急な出費に使える現金は、金利以上に大きな安心になります。
よくある質問(Q&A)
Q1. 変動金利は今後いつ、どれくらい上がりますか?
確定的なことは誰にも言えません。Moge Checkは、短プラが11月に上がり、新規変動ローンは12月から、既存のローンは2027年4月の見直しを経て2027年7月の返済額から影響が出るというスケジュールを示しています。同サイトの基本シナリオは、0.25%ずつの段階的な利上げで、政策金利が2027年に1.5〜2.0%程度になるというものです(同サイト独自の予測で、日銀の見通しではありません)。
Q2. いま固定にしておけば安心ですか?
固定は返済額が確定する安心感がありますが、フラット35は3.83%と高い水準にあります。当社の試算では、金利3%超の固定で借りた場合、買う側が得になるには10年後に8〜15%の値上がりが必要でした。「安心」の対価が大きいことは理解しておく必要があります。
Q3. 頭金はできるだけ多く入れたほうがいいですか?
借入額が減れば、金利上昇の影響も小さくなります。ただし、手元資金を使い果たすと、ペットの医療費や修繕積立金の一時金に対応できません。頭金は「入れられる額」ではなく「入れても予備費が残る額」で決めることが重要です。
Q4. 価格が下がったら、買った人は大損ですか?
当社の試算では、金利1.3%・価格が10%下がったケースでも、10年間の実質コストは約1,686万円で、賃貸10年総額(約1,555万円)との差は約130万円にとどまりました。損の大きさは金利に強く左右されます。金利3.83%で価格が10%下がると、実質コストは約2,521万円で、賃貸より約970万円重くなります。
Q5. 住宅ローン控除は考えなくていいのですか?
今回の試算には含めていません。控除の内容は物件の性能・借入額・入居年などで変わります。実際に購入を検討する際は、国税庁や金融機関で最新の制度を確認し、控除を反映したシミュレーションを行ってください。
Q6. ペットが亡くなったあとも、ペット可マンションに住み続けられますか?
ペット可マンションでも、ペットがいなくなった後に住み続けることを禁じる規約は一般的ではありません。ただし、売却・賃貸に出す際の評価や、将来買い手が見つかりやすいかは物件ごとに違います。出口を考えるなら、ペット以外の価値で選ぶ視点が役立ちます。
まとめ:「買う」と「借りる」を分けるのは、金利と“出口”と“自由度”
最後に、この記事の要点を整理します。
- 2026年9月18日に日銀の政策金利が1.25%に上昇。フラット35は3.830%と集計開始以来の最高水準、変動金利はメガバンク平均で1.332%と、まだ低いがこれから上がる余地あり。
- 3,500万円・35年ローンの月々返済額は、金利1.0%で98,800円、3.83%で151,423円。同じ借入でも月々約5.3万円の差になる。
- 家賃12万円の賃貸(10年総額約1,555万円)と比べた損益分岐は、金利2%前後で価格横ばいなら互角、金利3%超なら10年後に8〜15%の値上がりが必要。
- 数字に表れない論点(管理規約の頭数制限、出口の広さ、修繕の自己負担)も判断に影響する。
- 買う場合は「金利が2〜3%上がった時の返済額」で借入額を決め、予備費を残す。借りる場合は、家賃上昇に備えつつ、買う準備を並行する。
ペット可の家選びは、「買う」か「借りる」かの二択ではありません。いまは賃貸で暮らし方を固め、金利と価格が落ち着いたタイミングで購入に進む、という選択もあります。大切なのは、数字と暮らしの両方で「納得できる」状態で決めることです。
- ビジネスインサイダー・ジャパン「主要銀行の「住宅ローン」、2026年10月の金利はどうなった? フラット35は半年で+1.34%を記録」(2026年10月2日)
- Moge Check「住宅ローン金利2026年10月の最新動向【日銀利上げによる変動金利引き上げと今後の見通し】」
- ダイヤモンド不動産研究所「2026年10月の住宅ローン金利(フラット35・変動金利・10年固定)を予想!」(フラット35実績3.830%)
- LIFULL HOME'S「【賃料動向】東京23区ファミリータイプの掲載賃料は26万円を突破、過去最高値を更新!(LIFULL HOME'Sマーケットレポート2026年8月)」
- 健美家「収益物件 市場動向マンスリーレポート(2026年8月期)」(2026年9月9日)
- 日本経済新聞「東京23区の単身向けマンション家賃、最高値を更新 8月0.2%高」(見出しのみ参照)
- 時事ドットコム「変動金利、3行引き上げ 固定は全行引き上げ―10月住宅ローン」(2026年9月30日・見出しのみ参照)
- 日本銀行 金融政策決定会合(2026年9月17〜18日)の決定内容(上記1・2の報道による)
- 借地借家法32条(賃料増減請求権)