日銀1.25%でも「返済額は変わらない」が危ない?変動金利の「5年ルール」「125%ルール」と、ペット可マンション購入前の試算【2026年10月最新】
日本銀行は2026年9月の金融政策決定会合で政策金利を約1.0%から約1.25%へ引き上げ、31年ぶりの水準になりました。住宅ローンの変動金利を借りている人、あるいはこれからペット可マンションの購入を考えている人にとって、気になるのは「で、うちの返済はいつ・いくら増えるの?」という一点でしょう。実はここに、多くの人が見落とす落とし穴があります。変動金利が上がっても、多くの銀行では毎月の返済額が5年間は変わりません。これは一見ありがたいルールですが、返済額が同じでも、中身の「利息」が増えて「元本」が減りにくくなります。
この記事では、日銀の利上げ、2026年10月時点の住宅ローン金利、そして「5年ルール」「125%ルール」の仕組みを整理し、3,500万円・35年ローンの試算で具体的な影響を確認します。そのうえで、犬や猫と暮らす人がマンション購入を検討するときに、契約前に確認しておきたいポイントをまとめました。なお、記事中の「試算」は、公開されている数値をもとに当社で計算した例であり、将来の金利を予測するものではありません。
② 5年ルールがあっても利息の割合は増える。金利が約3.4%を超えると、月々の返済額だけでは利息を払いきれない水準に近づく(3,500万円・35年・当初1.0%の試算)。
③ 購入するなら「今の金利」ではなく「金利が上がった後の返済額」で家計を確認する。
④ ペット費用のように読みにくい支出がある家庭ほど、返済に余裕を残す設計が重要。
日銀1.25%とは何が起きたのか
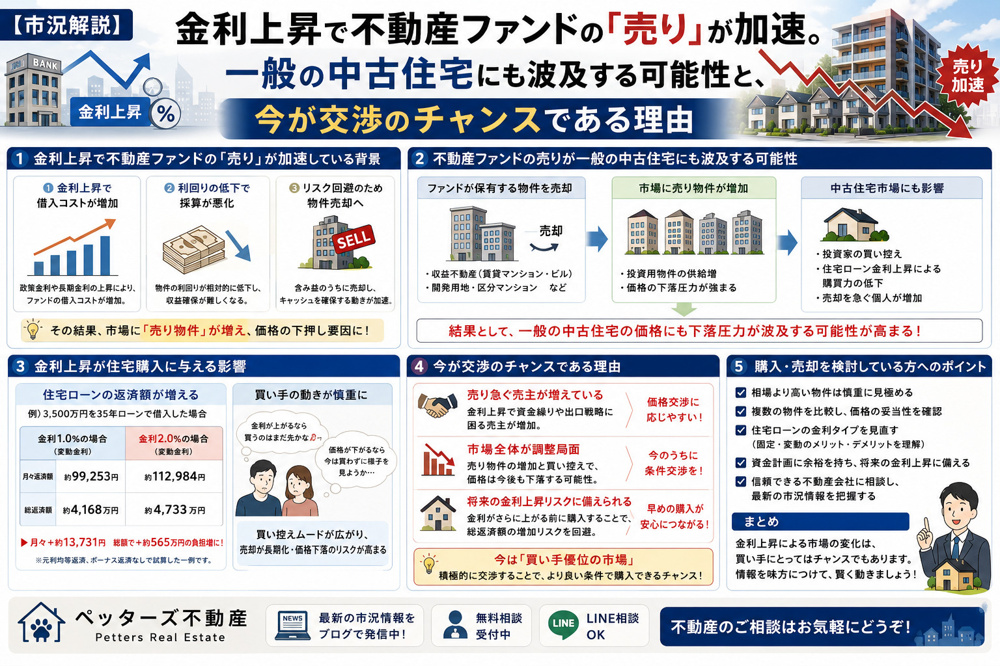
まず、土台となる日銀の動きを確認します。熊本日日新聞(共同通信配信とみられる記事)によると、日銀は2026年9月18日の金融政策決定会合で、政策金利を約1.0%から約1.25%へ引き上げました。1.25%は31年ぶりの高い水準で、前回の6月会合から3か月という間隔は、植田総裁就任後で最短とされています。
背景は、原油高や円安による物価の上振れ懸念です。同記事によると、植田総裁は物価が2%を超えて上振れするリスクを理由に「局面が変化した」と説明し、今後も利上げを続ける方針を示したと報じられています。
モゲチェックの解説記事(2026年9月18日時点)では、6月会合で0.75%程度から1.0%程度への引き上げ、7月会合は据え置き、そして9月に1.25%程度へという流れが整理されています。つまり、わずか3か月ほどの間に政策金利は2回目の引き上げとなりました。住宅ローン、とくに変動金利は政策金利に連動する性格が強いため、「今後の返済額に影響が出るかもしれない」という不安が広がるのは自然なことです。
ここで大切なのは、変動金利と固定金利で連動する相手が違うという点です。変動金利は主に短期の政策金利を土台にし、固定金利は長期金利(10年国債利回りなど)の動きを反映します。ダイヤモンド不動産研究所の記事(2026年10月2日)は、10年国債利回りが9月1日に3.005%となり、3%台に乗せたのは1996年9月以来、約30年ぶりだと伝えています。短期も長期も金利が上向いている、というのが2026年秋の特徴です。
2026年10月の住宅ローン金利はいくら?
では、実際の住宅ローン金利はどうなっているのでしょうか。モゲチェック(2026年10月3日公開)によると、2026年10月の主な水準は次のとおりです。金利は各行の条件(頭金の割合、借入比率、団体信用生命保険の付帯など)で大きく変わるため、あくまで目安として見てください。
| 項目 | 2026年10月の水準 | 前月・前年との比較 |
|---|---|---|
| フラット35(35年固定・買取型) | 3.830% | 2026年9月3.460%から+0.370pt。2025年10月は1.890% |
| 変動金利(三菱UFJ銀行) | 1.195% | 前月から横ばい |
| 変動金利(みずほ銀行) | 1.275% | 9月の1.025%から+0.250pt |
| 変動金利(りそな銀行・埼玉りそな銀行) | 1.250% | 9月の0.950%から+0.300pt |
出典:モゲチェック「2026年10月の住宅ローン金利」(2026年10月3日)。ダイヤモンド不動産研究所(2026年10月2日)も、フラット35は3.830%と報告している。
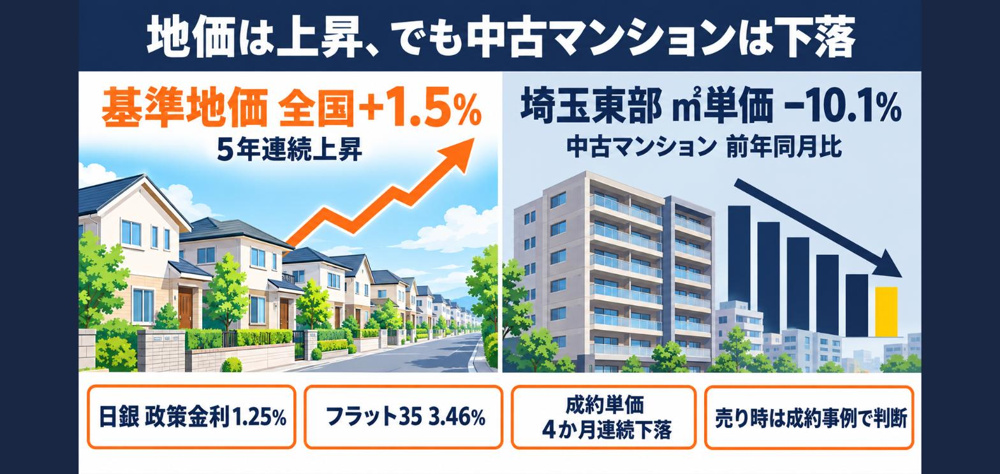
とくにインパクトが大きいのがフラット35です。モゲチェックによると、フラット35は2025年10月の1.890%から2026年10月の3.830%へ、1年間で1.940pt上昇しました。2026年6月の3.210%から数えても、4か月で0.620pt上がっています。当社の過去記事(2026年10月8日付)でも触れたとおり、固定金利は「過去最高水準」と言われる局面に入っています。
一方、変動金利の表面的な水準は、まだ1%台前半にとどまる銀行が目立ちます。ここで注意したいのが、ダイヤモンド不動産研究所の記事が「変動金利は多くの銀行で約1.0%となっており、今後も上昇が見込まれる」としている点です。この「約1.0%」が、これから反映されるべき利上げ分を織り込んでいない水準だということです。
「表面金利」と「実質金利」の違い
住宅ローンの金利比較では、「表面金利」だけでなく、保証料や事務手数料を含めた「実質金利」も確認することが大切です。ダイヤモンド不動産研究所のランキングは、借入3,000万円・35年・元利均等返済などの条件で実質金利も算出しています。表面金利が低くても、手数料が高ければ総支払額は増えることがあります。逆に、手数料が低い銀行は、表面金利がやや高くても総額で有利になる場合があります。比較は必ず「総支払額」で行いましょう。
また、同じ銀行でも、「ネット専用の優遇金利」と「店頭金利」では差があります。モゲチェックによれば、みずほ銀行の店頭金利は9月の3.125%から10月は3.375%へ上がっています。ネットで見た金利と、実際に提示される金利が違うことも珍しくありません。
金利上昇はいつ返済額に反映される?
次に気になるのは「いつ」です。モゲチェックの整理によると、多くの銀行の動きは次のスケジュールで進む見込みとされています(銀行によって異なるため、必ず契約先で確認してください)。
| 時期 | 起きること(見込み) | 対象 |
|---|---|---|
| 2026年10月1日ごろ | 6月の利上げ分を反映し、基準金利を年0.25%程度引き上げる銀行が多い | 新規借入の基準 |
| 2026年12月〜2027年1月 | 新規借入の金利が引き上げられる銀行が多い(早い銀行は2026年10月以降) | これから借りる人 |
| 2027年1月以降 | 6月の利上げ分が、既存借入者の適用金利に反映される見込み | すでに借りている人 |
| 2027年4月 | 9月の利上げ分(1.0%→1.25%)が基準金利に反映される見込み | 基準金利 |
| 2027年7月以降 | 9月の利上げ分が、既存借入者の適用金利に反映されるのが一般的 | すでに借りている人 |
出典:モゲチェック(2026年9月18日時点)、ダイヤモンド不動産研究所(2026年10月2日)。実際の時期は各銀行の発表による。
ポイントは、利上げから実際の適用までに数か月〜1年近いタイムラグがあることです。日銀が9月に動いても、既存借入者の金利に反映されるのは早くて2027年1月、9月分は2027年7月ごろです。逆にいえば、今この時点では「まだ増えていない」のであって、「増えない」わけではありません。
さらに、既存借入者の返済額が実際に変わるタイミングは、後述する5年ルールによってさらに先送りされるケースがあります。ここが、「気づいたら元本が全然減っていなかった」という事態が起きやすい理由です。
「まだ増えていない」ことの本当の意味
たとえば、いま変動金利で3,500万円を借りている人の家計を考えてみましょう。2026年10月の時点では、返済額は変わっていないかもしれません。しかし、基準金利が引き上げられても適用が数か月遅れるため、通知が届いて初めて「あのとき上がっていたのか」と気づく人も少なくありません。大切なのは、通知が来てから慌てるのではなく、通知が来る前に「自分のローンは5年ルールの対象か」「次の見直しはいつか」を把握しておくことです。
とくに、2024年〜2025年ごろに借りた人は、まだ最初の5年の途中にいます。この期間は返済額が据え置かれるため、金利が上がっても月々の負担は変わりません。その分、元本の減りが遅れていることに気づきにくいのです。年に一度は、ローンの残高証明書や返済予定表で、「元本がどれだけ減ったか」を確認する習慣をつけておくと安心です。
「5年ルール」の仕組みと落とし穴
SBI新生銀行の解説によると、変動金利の「適用金利」は半年ごとに見直されますが、「毎月の返済額」は5年ごとにしか変わらない仕組みがあります。これが5年ルールです。金利が上がっても、返済額は5年間据え置かれます。
一見、家計に優しい制度です。急に返済が増える心配がないからです。しかし、返済額が同じでも、金利が上がれば「毎月の返済額の中の利息の割合」が増え、その分だけ元本の減るペースが遅くなります。モゲチェックも、5年ルールを採用する銀行では金利が上がっても返済額は5年間変わらないものの、利息の割合が増えて元本が減りにくくなり、完済までの利息総額が増えるリスクがあると説明しています。
当社の試算:金利が上がっても返済額が同じだとどうなる?
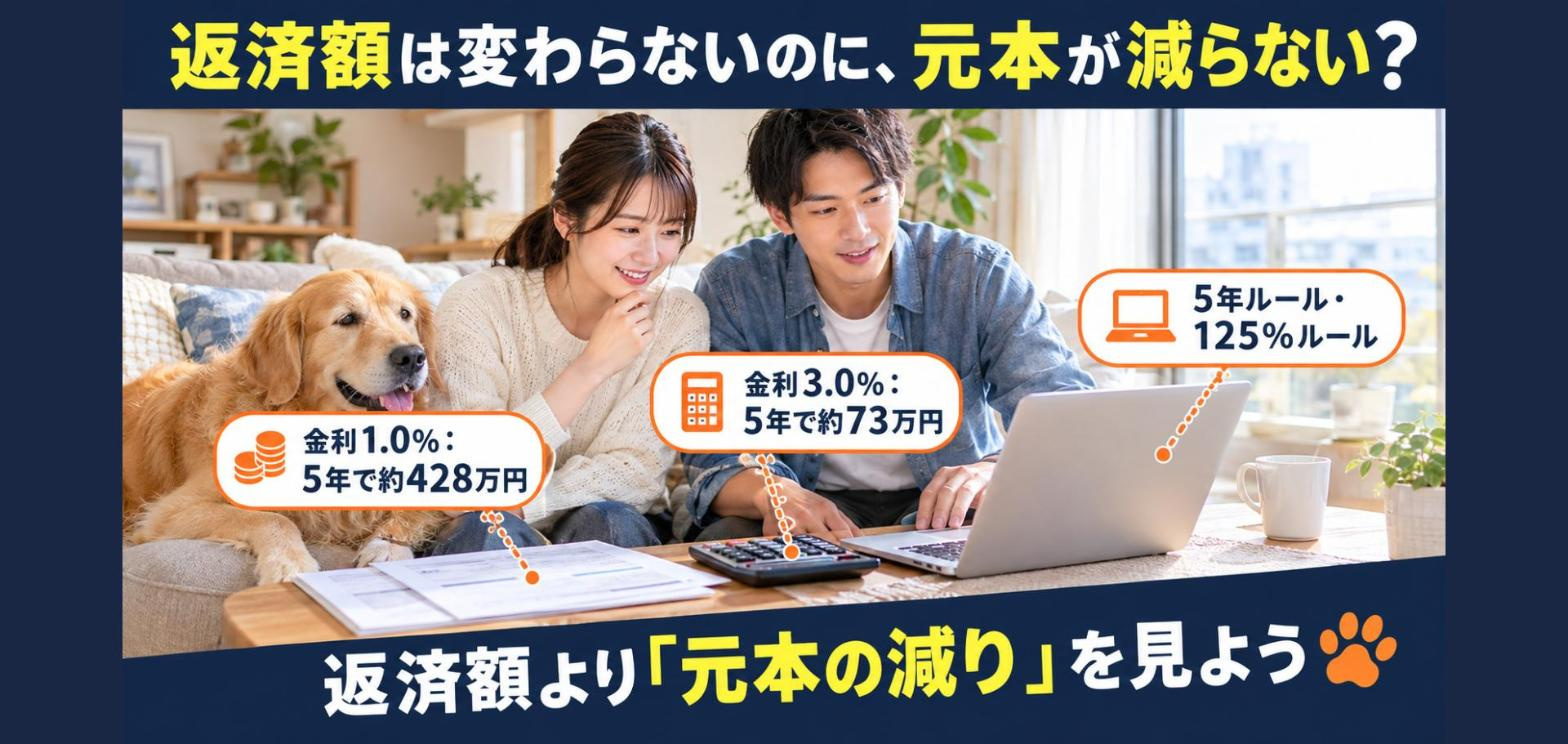
借入3,500万円・35年・元利均等返済・当初金利1.0%・返済額は月98,800円(モゲチェックの例示では98,799円)という条件で、最初の5年間(60回)の返済額を固定したまま、金利が「1.0%のまま」「2.0%」「3.0%」だった場合に、5年間で減る元本を計算しました。
| 5年間の適用金利 | 5年間(60回)で減る元本 | 5年後の借入残高 |
|---|---|---|
| 1.0%のまま | 約428万円 | 約3,072万円 |
| 2.0%(返済額は月98,800円のまま) | 約255万円 | 約3,245万円 |
| 3.0%(返済額は月98,800円のまま) | 約73万円 | 約3,427万円 |
当社試算。借入3,500万円、35年(420回)、元利均等、返済額月98,800円で固定、金利が5年間一定だった場合の単純計算。ボーナス返済・繰上返済・手数料は考慮せず、数字は万円未満を四捨五入。
つまり、返済額が1円も増えなくても、金利が3.0%に上がれば、5年間で減る元本は1.0%のときの約6分の1にとどまります。この「見えにくい負担」が、5年ルールの落とし穴です。なお、すべての銀行がこのルールを採用しているわけではありません。SBI新生銀行の元利均等返済には、5年ルール・125%ルールがないとされています。ダイヤモンド不動産研究所の記事も、PayPay銀行、ソニー銀行、SBI新生銀行などは5年ルールを採用していないと述べています。契約前に必ず確認しましょう。
「125%ルール」と未払い利息
5年ごとの見直しで、返済額が上がる場合には、もう一つのルールが関わります。それが125%ルールです。SBI新生銀行の解説では、見直しのときの返済額は「それまでの返済額の125%まで」しか上がらないとされています。たとえば5年間の返済額が10万円なら、6年目以降の上限は12.5万円です。この上限は5年ごとの見直しのたびに適用されます。
「上限があるなら安心」と思いたくなりますが、ここにも注意が必要です。金利が高くなりすぎて、上限の範囲の返済額では利息を払いきれなくなると、払えなかった利息は「未払い利息」として将来に持ち越されます。最終返済期日には、残った元本と未払い利息をまとめて返済しなければならないことがあります。
SBI新生銀行の解説にある例(借入3,000万円・35年・当初金利0.5%、5年後に金利が改定される場合)では、5年後の金利が2.0%なら125%ルールは発動せず未払い利息は生じませんが、年2.5%では本来の返済額が約102,780円に対して上限が97,343円となり、毎月約5,437円の不足が持ち越されます。
当社の試算:3,500万円・当初1.0%・5年後の見直し
同じ考え方で、借入3,500万円・35年・当初1.0%・月98,800円のケースを、5年後(残高約3,072万円・残り30年)で見直したときの目安を計算しました。
| 5年後の金利 | 本来の月返済額(残り30年で完済する場合) | 125%ルールの上限(月) | 上限を超える? |
|---|---|---|---|
| 1.25% | 約102,400円 | 約123,500円 | 超えない |
| 2.0% | 約113,500円 | 約123,500円 | 超えない |
| 3.0% | 約129,500円 | 約123,500円 | 超える(上限で据え置き) |
| 4.0% | 約146,700円 | 約123,500円 | 超える(元本が減らない水準) |
当社試算。5年後の残高約3,072万円、残り360回、元利均等で再計算。実際の扱いは銀行・商品により異なる。
この試算で重要なのは、金利が約3.4%を超えると、当初の月返済額(98,800円)だけでは毎月の利息すら払いきれなくなる、という点です(3,500万円×金利÷12=98,800円となる金利を計算した値)。5年後の残高は約3,072万円なので実際の境目はもう少し上ですが、いずれにしても、「5年ルールと125%ルールがあるから大丈夫」ではなく、ルールは返済額の上がり方を遅らせるだけで、負担を消してくれるわけではないと理解しておくことが大切です。
ペッターズ不動産は、ペット可の賃貸・売買を扱う不動産会社です。金利が動く今こそ、無理のない住まい選びを一緒に考えます。
【試算】3,500万円・35年ローンで何が起きるか
ここまでの話を、もう少し実感できる形で整理します。モゲチェックの試算では、借入3,500万円・35年・金利1.0%・元利均等返済のとき、毎月の返済額は98,799円、35年間の利息総額は649.5万円とされています。最初の10年で約306万円、全体の約47%の利息を払う計算です。
元利均等返済では、返済の序盤ほど利息の割合が大きく、元本はなかなか減りません。そこに金利上昇が重なると、前の章の試算のように、元本の減りはさらに遅くなります。5年ルールの銀行を選ぶ場合は、「いま月々の返済額が安い」ことより、「5年後に金利が上がったとき、返済額と残高がどうなるか」を見てください。
試算を家計に置き換えると
当初1.0%で月98,800円の返済をしている家庭を想定します。5年後に金利が2.0%へ上がった場合、本来の返済額(残り30年で完済する場合)は月約113,500円で、差額は約14,700円です。年間では約17.6万円の負担増になります。ペットのフード代や医療費、ペット保険料などは、年間で数万円〜十数万円規模になることもありますから、そこに重なると家計の余裕は一気に小さくなります。こうした「重なり」を事前に想像しておくことが、金利上昇局面で無理をしないコツです。
もちろん、金利が必ず2%になるとは限りません。しかし、モゲチェックの記事も、日銀の政策金利は2027年頃に1.5〜2.0%程度まで上がるというメインシナリオを示しています。「上がらない前提」ではなく、「上がっても耐えられる前提」で計画を立てておくほうが、結果的に安全です。
「利息が増えない家計」のつくり方
当社の考える原則は、次の3つです。①借入額は、「いまの金利」ではなく「金利が1〜2%上がった後の返済額」で無理がないか確認する。②返済額が変わらない5年間に、可能な範囲で繰上返済をして元本を先に減らす。③ペット費用など読みにくい支出を、あらかじめ家計に織り込む。
変動金利と固定金利、損益分岐は?
「変動は上がるのが怖い。固定なら安心?」という質問をよくいただきます。モゲチェックの試算(2026年9月18日時点)によると、変動金利1.23%とフラット35の3.46%を比べると、毎月の返済額は変動が102,546円、固定が143,842円で、差は約41,300円でした。金利差は2.23ポイントで、2018年1月の集計開始以降で最大とされています。
同記事は、固定が有利になるには変動金利がさらに約2.23%上がる必要があり、0.25%ずつ引き上げるなら約9回の追加利上げが必要だとしています。ただし、その後フラット35は10月に3.830%へ上昇しました。当社で同じ条件(3,500万円・35年)で計算し直すと、変動1.23%なら月約102,600円、フラット35の3.83%なら月約151,400円で、その差は約48,800円です。
| 借り方(3,500万円・35年) | 金利 | 月々の返済額(当社試算) |
|---|---|---|
| 変動金利(金利1.0%) | 1.00% | 約98,800円 |
| 変動金利(上昇後の例) | 1.23% | 約102,600円 |
| フラット35(2026年10月) | 3.83% | 約151,400円 |
当社試算。元利均等、ボーナス返済なし。フラット35の金利は2026年10月の買取型の数値(モゲチェック、ダイヤモンド不動産研究所)。
モゲチェックの記事は、総支払利息では変動金利が有利としつつ、金利上昇が不安な人には固定も合理的な選択肢だと述べています。また、日銀の今後の利上げペースについては、2027年頃に政策金利が1.5〜2.0%程度まで上がるというメインシナリオと、中長期では2%前後を上限に上下するという見方を示しています。ただしこれは一つの見方であり、確定した未来ではありません。
金利が上がると、物件価格や家賃はどうなる?
金利が上がると、住宅ローンの借入可能額が小さくなり、購入需要が下がって物件価格が下がるのでは、という声もあります。ただし、実際の価格は立地・築年数・供給量・建築費など多くの要因で決まり、金利だけで説明することはできません。当社の過去記事でも、首都圏の中古マンション市場の在庫や成約の動きは、エリアによって大きく異なることをお伝えしてきました。「金利が上がったから安くなるはず」と待つのは、必ずしも正解とは限りません。
一方、賃貸の家賃は、物価や賃金、オーナーの借入コストなど複数の要因で変わります。オーナーの金利負担が増えれば、家賃への転嫁を検討する動きが出る可能性もありますが、実際に値上げできるかは、周辺相場や入居者の状況によります。借主側は、更新のタイミングで家賃の通知が来たときに、慌てず根拠を確認することが大切です。
購入と賃貸のどちらを選ぶにしても、共通して言えるのは、「金利の動き」だけで住まいを決めないことです。暮らしやすさ、通勤・通院・散歩コース、ペットが快適に過ごせる環境など、お金以外の価値も同じくらい重要です。数字で比較したうえで、最後は「その家で、家族とペットが安心して暮らせるか」を基準にしてください。
ペットと暮らす人が購入前に考えたいこと
ここからは、ペッターズ不動産の視点でお話しします。犬や猫と暮らす人がマンションを購入する場合、一般的な「金利の話」に加えて、次のような点を考えておくと安心です。
①「ペット可」の条件を購入前に管理規約で確認する
分譲マンションでは、ペットの飼育可否や頭数・サイズの制限は管理規約や使用細則で定められています。賃貸以上に、買ってからでは変えにくいルールです。「ペット可」と書かれていても、頭数制限、体重制限、共用部での抱きかかえルールなどが細かく決まっていることがあります。ローンを組む前に、必ず規約を確認してください。
②ペットの寿命と、ローンの返済期間は重なる
35年ローンは、犬や猫が何代にもわたって暮らす期間より長くなることがあります。ペットを迎えるたびに、医療費、フード代、ペット保険料などの出費が発生します。金利上昇で返済額が増えるタイミングと、シニア期のペットの医療費が重なる可能性もあります。こうした読みにくい支出の分だけ、返済に余裕を持たせる設計が重要です。
③将来の住み替えを想定しておく
ローン残高は、金利が上がると減りにくくなります。将来、転勤や家族構成の変化で住み替える場合、売却価格がローン残高を下回る「オーバーローン」にならないかを、あらかじめ想像しておくことが大切です。頭金を多めに入れる、返済期間を短くするといった対策が考えられます。
③-2 ペットの多頭飼いや大型化の可能性も考える
購入時は1匹でも、将来的に2匹目を迎えることがあります。管理規約で頭数の上限が決まっているマンションでは、「迎えたくても迎えられない」ことが起こり得ます。逆に、成長して大型になる犬種を迎える場合は、体重制限に引っかかる可能性もあります。賃貸なら住み替えで対応できますが、購入すると簡単には動けません。ライフプランとペットプランの両方を、購入前に見通しておきましょう。
④「買う」前に「借りる」で暮らしを試す
ペットとの生活が自分たちに合うか、地域・間取り・音の環境が合うかは、賃貸で暮らしてみて初めてわかることがあります。購入を急がず、まずペット可の賃貸で一定期間暮らし、金利動向を見ながら購入時期を探るという戦略も、選択肢のひとつです。
⑤ ペット関連の費用を「見える化」しておく
購入を検討する段階で、年間のペット関連費用を一度書き出してみてください。フード・消耗品、トリミングやシャンプー、ワクチンや健康診断、ペット保険料、万が一のときの診療費、ペットホテルやシッターの費用などです。これらを月額に直して、住宅ローン・管理費・修繕積立金・固定資産税と合わせた「毎月の住居+ペット費」を把握しておくと、金利上昇で返済額が増えたときにも判断しやすくなります。
マンション購入では、毎月のローン返済額に加えて、管理費・修繕積立金が必要です。管理組合の総会議事録や長期修繕計画を確認し、将来の値上げ予定がないかも見ておきましょう。修繕積立金は築年数とともに上がることがあるため、「ローンの金利上昇」と「修繕積立金の値上げ」が同時に起きても耐えられるかが、長く安心して暮らせるかの分かれ目になります。
契約前に銀行へ確認したい5つの質問
住宅ローンの条件は、金利だけでは比較できません。契約前に、次の5つを銀行(または不動産会社経由)で確認しましょう。
| 質問 | なぜ確認するのか |
|---|---|
| ① 5年ルール・125%ルールはありますか? | ある場合、金利上昇時に返済額が据え置かれても、元本の減りが遅くなります。なお、PayPay銀行・ソニー銀行・SBI新生銀行などは採用していないとされています(ダイヤモンド不動産研究所)。 |
| ② 未払い利息が発生した場合、どう扱われますか? | 最終返済期日にまとめて返済を求められる場合があります。 |
| ③ 金利の見直しは年何回、いつですか? | 多くは半年ごとの見直しです。基準金利の改定時期(2027年1月・4月・7月など)と、自分の返済への反映時期を確認します。 |
| ④ 金利が上がったとき、固定への切替はできますか? | 切替時の金利や手数料の有無を確認します。 |
| ⑤ 繰上返済の手数料と最低額は? | 5年ルールの期間に元本を減らすうえで、手数料の有無は重要です。 |
とくに①と②は、「返済額が変わらないから安心」という誤解を防ぐための最重要質問です。担当者が説明に慣れていない場合は、「3,500万円借りて5年後に金利が3%になったら、返済額と残高はどうなりますか?」と具体的な数字で聞いてみてください。
金利上昇局面での返済戦略
では、金利上昇局面で住宅ローンを借りる(あるいは借りている)人は、どう動けばよいのでしょうか。当社で考える基本戦略を紹介します。
戦略1:借入額を「金利上昇後」の返済額で決める
モゲチェックは、新規借入(変動)の比較では「いまの金利に年0.25%程度(6月分が未反映の銀行は年0.5%程度)を上乗せして考える」ことを勧めています。さらに、固定金利は長期金利が上がりやすいため、0.5〜1%程度の上昇も想定した資金計画が必要としています。当社の試算(5年後に金利が2.0%になったケースで月約113,500円)を見ても、「いまの返済額+1〜1.5万円」を耐えられるかが一つの目安になります。
戦略2:返済額が変わらない5年間に元本を減らす
5年ルールのある銀行の場合、返済額が変わらない期間は、利息が増えて元本が減りにくくなっています。ボーナスや貯蓄に余裕があるときは、繰上返済で元本を先に減らしておくと、将来の金利上昇の影響を小さくできます。
戦略3:固定金利と変動金利を組み合わせる
借入の一部を固定、残りを変動とする「ミックス型」も、金利変動リスクを分散する方法のひとつです。固定部分が多いほど月々の返済は増えますので、バランスは家計に合わせて決めます。
戦略4:頭金を増やす/借入期間を見直す
頭金を増やせば、借入残高が小さくなり、金利上昇の影響も小さくなります。また、一部の銀行は物件価格の80%以内の借入などを条件に低い金利を提示しています(モゲチェック)。条件を満たすことで金利が下がるケースもあるため、頭金の準備は金利面でも有利になります。
戦略5:金利を「待つ」場合の注意点
「金利が落ち着くまで購入を待つ」という考え方もありますが、待つ間も家賃は発生します。また、物件価格や金利が将来どうなるかは誰にもわかりません。待つなら、「いつまで待つか」「待つ間に頭金をいくら貯めるか」を決めておくと、判断がぶれにくくなります。ダイヤモンド不動産研究所の記事は、フラット35について、長く続いた異常な金利差が解消されつつあるとして、利用を検討する人は早めに動いた方がよいかもしれないと助言しています。一方で、モゲチェックは、変動金利は総額で有利との見方も示しています。立場によって見解が分かれるのは、それだけ先行きが読みにくい局面だということです。
購入以外の選択肢:賃貸という考え方
金利が上がる局面で、「いまは買わない」という判断も、立派な選択肢です。賃貸は、金利が上がっても返済額が変わらないという安心があります。ただし、金利上昇は家賃にも影響する可能性があります。借主にとっては、更新時の家賃交渉や、物件の選び方が重要になります。
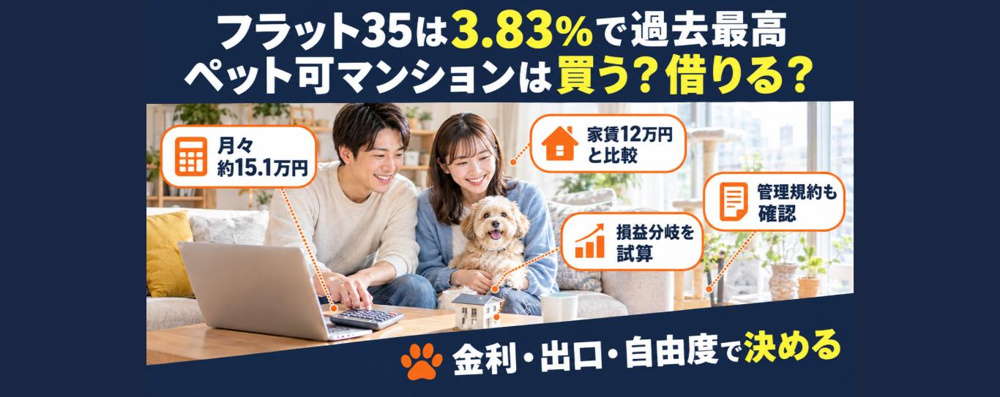
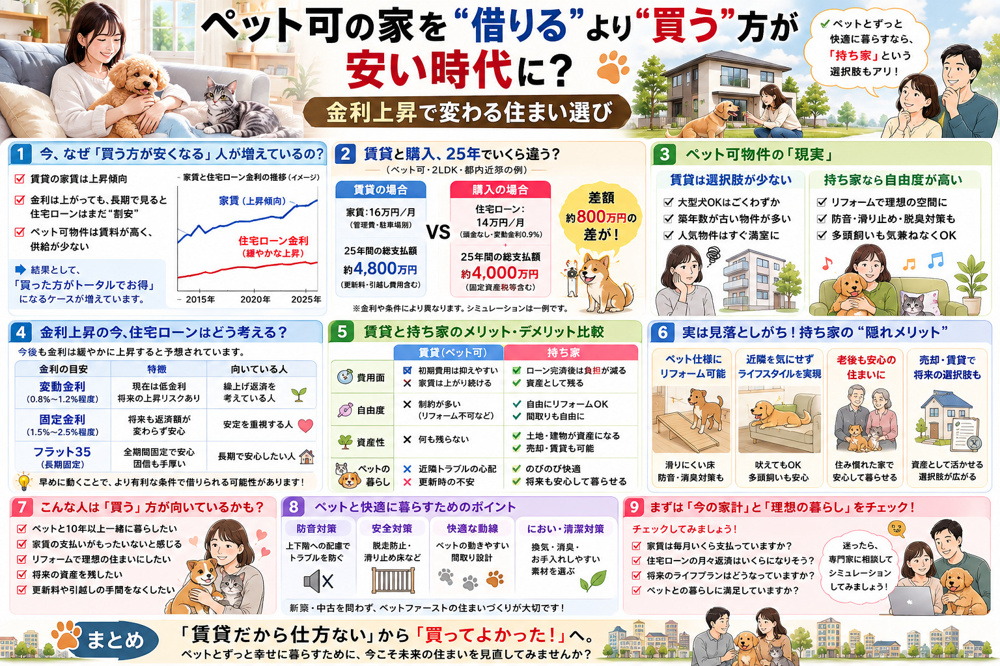
当社の過去記事(2026年10月8日付)では、フラット35が過去最高の3.83%となった局面で、ペット可マンションを「買う」場合と「借りる」場合を、家賃12万円との損益分岐で試算しました。本記事は、その試算の前提となる「変動金利の仕組み」に焦点を当てたものです。購入と賃貸のどちらが得かは、あわせてご覧ください。
また、賃貸でも、ペット可の物件は選べる数が限られます。ペッターズ不動産の取扱物件は、全物件数約4,000件のうち、HP掲載済みが約1,000件、未公開物件が約3,000件です。ご希望の条件を伺ったうえで、未公開物件も含めてご提案できます。
よくある質問Q&A
まとめ
2026年9月、日銀は政策金利を約1.25%に引き上げ、住宅ローンの変動金利・固定金利ともに上昇しています。ただし、変動金利の上昇分が既存借入者の返済に反映されるのは2027年以降が多く、5年ルールを採用している銀行では、返済額が変わらない一方で元本の減りが遅くなります。
当社の試算(3,500万円・35年・当初1.0%・月98,800円)では、金利が3.0%になっても返済額が同じなら、5年間で減る元本は約428万円から約73万円へ。さらに、金利が約3.4%を超えると、当初の返済額では利息すら払いきれない水準に近づきます。大切なのは、返済額の数字だけでなく、元本がきちんと減っているかを見ることです。
犬や猫と暮らす人にとって、住まいは家族の安心の土台です。購入を急ぐ必要はありません。賃貸でじっくり暮らしを見極めるのも、金利が落ち着くのを待つのも、立派な戦略です。迷ったら、「金利が上がった後の返済額で、ペットとの暮らしを続けられるか」を基準に判断してください。
※本記事は一般的な情報提供を目的としたものであり、特定の金融商品の推奨や個別の投資・借入判断を行うものではありません。住宅ローンのご契約にあたっては、各金融機関の最新の商品説明書等をご確認ください。当社は金融機関ではないため、ローン条件の最終確認は借入先でお願いします。
- 熊本日日新聞「日銀利上げ、1・25%に ペース最短3カ月に加速」(2026年9月18日):https://kumanichi.com/articles/2037289
- ダイヤモンド不動産研究所「2026年10月 住宅ローン金利ランキング」(2026年10月2日):https://diamond-fudosan.jp/articles/-/1113331
- モゲチェック「日銀追加利上げと住宅ローン金利」(2026年9月18日時点):https://mogecheck.jp/articles/show/pnl6ZzOV4BDR2k5Ra7PY
- モゲチェック/0systems「2026年10月 住宅ローン金利ランキング」(2026年10月3日):https://0systems.com/2026/10/03/53465/
- SBI新生銀行「5年ルール・125%ルールの解説」:https://www.sbishinseibank.co.jp/retail/housing/column/vol72.html
- 当社試算(元利均等返済の標準的な計算式による。将来の金利を予測するものではありません)
ペット可の賃貸・売買、約4,000件(HP掲載約1,000件・未公開約3,000件)の中から、ご希望に合う物件を一緒に探します。「買うべきか、借りるべきか」の相談だけでも歓迎です。