家賃値上げ通知が来た!拒否できる?借地借家法32条の3ステップと、東京23区で5年1.3倍になった賃料の現実【2026年最新】
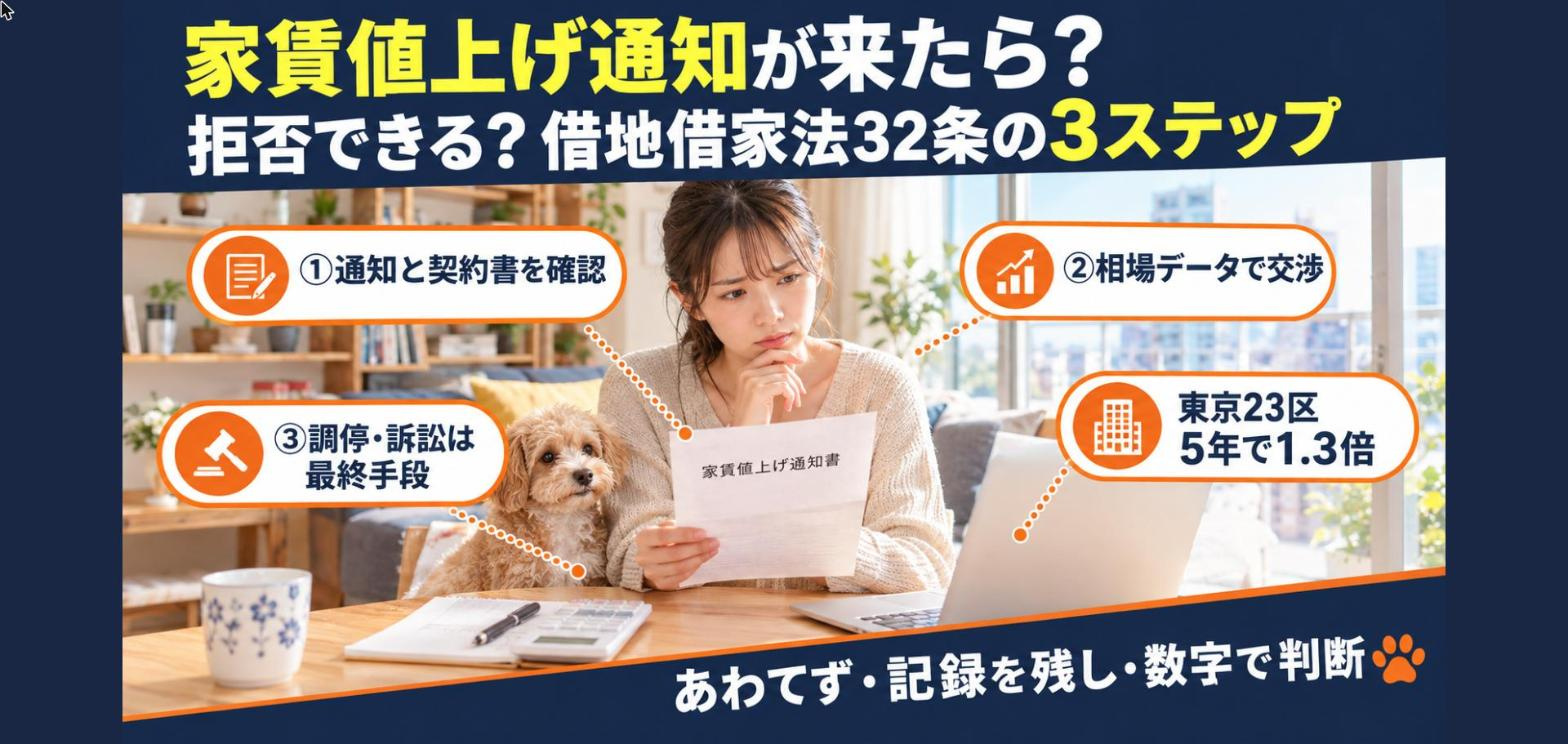
結論:賃貸の家賃値上げは、貸主が一方的に決められるものではありません。借主が納得しない限り、増額は「協議→調停→訴訟」の順で決まります。通知が来たら、①通知の中身と契約の種類を確認、②交渉、③それでも折り合わなければ調停、の3ステップで進めましょう。
結論:値上げ通知が来たら最初にやること
ある日、管理会社や大家さんから「更新にあたり家賃を月5,000円(または1万円)上げます」という書面が届く。2026年のいま、こうした相談は珍しくありません。長く住み続けている部屋ほど、周辺の募集賃料との差が開き、貸主側が「そろそろ見直したい」と考えやすいからです。
ここで大切なのは、通知は貸主からの「お願い(増額の請求)」であって、借主がその場で受け入れなければならない「命令」ではない、という点です。普通の賃貸借契約(普通借家契約)であれば、借地借家法32条という法律が、増額できる条件と進め方を定めています。
とはいえ、「法律上は拒否できる」と「実際に拒否するのが得」は別の話です。家賃が相場より明らかに安いなら、交渉して少し譲るほうが住み続ける安心を買えることもあります。逆に、相場より高い、あるいは値上げ幅が大きいなら、根拠を示してもらったうえで粘る価値があります。
・借地借家法32条の増額請求のしくみと、定期借家との違い
・東京23区の賃料・日銀の政策金利などの最新データ
・「賃貸のまま交渉する」「住み替える」「購入する」を比べる考え方
以下、順番に見ていきます。なお、本記事は一般的な情報提供であり、個別の契約内容については、契約書の確認や弁護士・各地の法テラス・自治体の住宅相談窓口などへの相談をおすすめします。
データで見る:5年で1.3倍になった東京23区の賃料
「家賃が上がった」という実感は、データにも出ています。値上げ通知は、貸主個人の気まぐれというより、市場全体の流れを背景にしていることが多いのです。
長谷工総合研究所のレポート「PLUS 1」2026年8月号(アットホーム調べのデータを使用)によると、東京23区のマンション賃料は2026年4月に過去最高を更新し、前年同月比で13%の大幅上昇となりました。見出しには「5年間で1.3倍となった賃料」とあり、30㎡以下は23カ月連続、30〜50㎡以下は11カ月連続で上昇しています。30㎡以下の賃料は2025年5月に10万円を超えたとも報告されています。
アットホームの「2026年7月 全国主要都市の賃貸マンション・アパート募集家賃動向」(2026年8月27日公表)でも、首都圏(東京23区・東京都下・神奈川県・埼玉県・千葉県)の全エリア・全面積帯で、マンションの募集家賃が前年同月を上回りました。東京23区のマンションは14カ月連続で、2015年1月以降の最高値を更新しています。一方で、23区のシングル向き(30㎡以下)は、25カ月連続で続いていた最高値更新が26カ月ぶりに下落に転じたとされ、上昇の勢いにわずかな変化も見えます。
ここで押さえておきたいのは、これらはあくまで「新しく募集される部屋の賃料」だという点です。長く住んでいる人の家賃は、契約当初の水準が据え置かれていることが多く、募集賃料との差が開いている可能性があります。貸主が増額を考える背景には、この差があります。
| 指標 | 内容 | 出典 |
|---|---|---|
| 東京23区マンション賃料 | 2026年4月に過去最高、前年同月比13%上昇 | 長谷工総研「PLUS 1」2026年8月号 |
| 賃料の5年間の推移 | 5年間で1.3倍 | 同上 |
| 首都圏マンションの募集家賃 | 全エリア・全面積帯で前年同月を上回る(2026年7月) | アットホーム 2026年7月動向 |
| 東京23区シングル向き | 25カ月連続の最高値更新が26カ月ぶりに下落 | 同上 |
つまり、通知が届いたときに最初に考えるべきは「うちの家賃は、いまの相場と比べてどの位置にあるのか」です。近隣の同じような広さ・築年・駅距離の募集賃料を、ポータルサイトなどで3〜5件ほど拾っておくと、交渉でも調停でも土台になります。
借地借家法32条:家賃の増額請求とは
借地借家法32条1項は、建物の借賃(家賃)が、土地や建物にかかる税金などの負担の増減、土地や建物の価格の上昇・低下その他の経済事情の変動によって、または近隣の同種の建物の借賃と比べて不相当になったときは、契約の条件にかかわらず、当事者は将来に向かって借賃の額の増減を請求できる、と定めています。
ポイントは三つあります。第一に、増額請求ができるのは「不相当になったとき」であり、貸主が単に「上げたい」と思っただけでは足りません。第二に、請求の効果は「将来に向かって」であり、過去にさかのぼって徴収することはできません。第三に、これは貸主だけの権利ではなく、借主からの減額請求も同じ条文で認められています。
「不相当」を判断する主な要素
| 要素 | 具体例 | 借主側の見方 |
|---|---|---|
| 公租公課の増減 | 固定資産税・都市計画税の上昇 | 税額が実際にどれだけ上がったかを確認する |
| 経済事情の変動 | 物価・建築費・地価の動き | 賃料に反映すべき幅かどうかが論点 |
| 近隣同種の賃料 | 同じ広さ・築年・駅距離の相場 | 募集賃料と継続賃料は別物という点に注意 |
| 契約時からの経過 | 前回改定からの期間、当初の賃料の決め方 | 直近で改定済みなら再増額は認められにくい傾向 |
もう一つ大事な区別が「募集賃料」と「継続賃料」です。新規に募集する部屋の賃料(新規賃料)は、市場の需給がそのまま反映されます。一方、すでに住んでいる人の賃料(継続賃料)は、これまでの経緯や居住の安定を考慮して決まるため、新規賃料にそのまま合わせる必要はないと考えるのが一般的です。貸主から「近くの募集は〇万円だから」と言われても、それだけで直ちに増額が相当とはいえません。
実務では、貸主が管理会社を通じて「更新の案内」とセットで新賃料を提示してくることが多く、借主が何も言わないまま更新書類にサインすると、それが合意になってしまいます。サインの前に一呼吸おくこと、これが第一の防衛策です。
普通借家と定期借家で結論が変わる
まず確認すべきは、いまの契約が「普通借家契約」か「定期借家契約」かです。契約書の表題や、「更新がない」「期間満了で終了する」といった記載の有無で見分けられます。
| 項目 | 普通借家契約 | 定期借家契約 |
|---|---|---|
| 契約の終了 | 正当事由がなければ貸主から更新拒絶できない | 期間満了で終了(再契約は貸主の同意が必要) |
| 増額請求(32条) | 原則として可能(借主も減額請求できる) | 「賃料を増減しない」特約があれば適用されない |
| 値上げ交渉の立場 | 借主は住み続ける権利が比較的強い | 再契約時に新しい賃料を提示されやすい |
| 契約書での確認箇所 | 契約期間・更新条項 | 「定期建物賃貸借」の表記と事前説明書面 |
定期借家契約では、契約書に「賃料の増減をしない」旨の特約があれば、その期間中は貸主からの増額請求も借主からの減額請求もできません。反対に、そうした特約がなく、賃料改定の条項がある場合には、その条項に従います。再契約のときに新賃料を提示されるのは、法的には「新しい契約の条件交渉」に近い性格を持ちます。
普通借家契約でも、契約書に「〇年ごとに賃料を改定する」という自動改定条項が入っていることがあります。この場合も、改定の根拠や幅が合理的でなければ、そのまま有効とは言い切れません。また、反対に「賃料を増額しない」という特約(不増額特約)が入っている場合、借地借家法32条1項ただし書きにより、その期間は増額請求ができません。契約書を読み直す価値は十分にあります。
2. 賃料改定・更新・不増額の特約の有無
3. 前回の賃料改定の時期と金額
3ステップ① 通知と契約書を確認する
最初の1週間でやることは、「反論」ではなく「情報集め」です。
通知を受け取ったら、まず書面(またはメール)の内容を、日付・金額・適用開始時期・理由の4点に分解して整理します。理由が「近隣相場に合わせて」「管理費・修繕費の上昇」「固定資産税の増加」など何であれ、具体的な根拠資料の提示を求めることができます。
確認すべきチェックリスト
| 確認事項 | 見る場所 | メモの例 |
|---|---|---|
| 現在の家賃・共益費 | 契約書・直近の請求書 | 家賃10万円+共益費5,000円 |
| 値上げ後の金額と開始時期 | 通知書 | 月1万円増、次回更新日から |
| 値上げの理由と根拠 | 通知書/管理会社への質問 | 「近隣相場」のみで資料なし |
| 契約の種類と期間 | 契約書 | 普通借家・2年・残り3カ月 |
| 特約 | 契約書の特約欄 | 賃料改定条項/不増額特約の有無 |
| 相場 | ポータルサイトの募集賃料 | 同条件で3件:9.8万〜10.5万円 |
次に、相場の確認です。同じ駅・同じような築年・同じ広さの募集賃料を数件拾っておきます。新規募集は強気の価格設定のことも多いので、「成約賃料」に近い価格帯(管理会社や不動産会社に聞くと目安を教えてくれることがあります)を意識すると、冷静に比較できます。
また、通知の送り主が貸主本人なのか、管理会社なのかも確認してください。管理会社が貸主の代理として動いている場合、増額の最終的な判断権は貸主にあります。値上げ交渉は、貸主の意向を管理会社が取り次ぐ形で進みます。
この段階では、同意も拒否もまだ書面で行う必要はありません。「内容を確認します。根拠となる資料(近隣相場、税額の増加分など)をいただけますか」と、短い返信を書面かメールで返しておけば十分です。電話だけで済ませると、後で言った言わないになりやすいので、記録に残る形で連絡しましょう。
3ステップ② 交渉する(減額・据え置き・時期の相談)
情報が揃ったら、交渉に入ります。交渉の目的は「ゼロか全部か」ではなく、納得できる着地点を見つけることです。借主側から出せるカードは、意外とあります。
交渉のカード5つ
| カード | 中身 | 効果の目安 |
|---|---|---|
| 相場データ | 近隣の同条件の募集・成約賃料 | 増額幅の根拠を確認する材料になる |
| 居住の継続 | 長期入居・滞納なし・近隣トラブルなし | 貸主にとって空室リスクを避けられる価値 |
| 契約更新の条件 | 更新期間を長くする・更新料の扱いを調整 | 増額幅の圧縮と引き換えに提案できる |
| 設備・修繕の要望 | 不具合の修繕を併せて依頼 | 値上げの理由と整合するかの確認になる |
| 段階的な増額 | 半年後・1年後に分けて改定 | 負担の山を平らにできる |
たとえば、通知では月1万円の増額だったものを、「近隣の同条件の募集賃料は上の価格帯でも1,000〜3,000円程度の差なので、5,000円の増額なら受け入れる」という形で提案する方法があります。数字を伴う反論は、感情的な拒否よりも聞き入れられやすいものです。
貸主側にも、できれば借主に長く住み続けてほしい事情があります。入居者が入れ替わると、原状回復費用や広告料、空室期間の家賃収入の逸失といったコストが発生するためです。この点を理解したうえで、「長く住み続けたい」という意思をはっきり伝えることは、交渉の追い風になります。
・勝手に家賃を減額して振り込む(債務不履行と評価されかねない)
・口頭だけで合意する(後で条件が食い違う原因になる)
・感情的な言葉で応酬する(調停・裁判でも不利に働く)
合意に至った場合は、必ず「賃料変更の合意書」などの書面を取り交わします。新しい賃料、適用開始日、次回改定の時期、他の条件に変更がないことを明記してもらいましょう。管理会社が用意する更新契約書に新賃料が書かれているだけの場合は、その金額で同意したことになるので、サインの前に金額を必ず確認してください。
3ステップ③ 調停・訴訟になったらどうなるか
交渉がまとまらない場合、貸主側は、最終的には裁判所の手続きで増額を求めることになります。ここで知っておきたいのが「調停前置主義」です。賃料の増減に関する争いは、いきなり訴訟を起こすのではなく、まず簡易裁判所(または地方裁判所)に民事調停を申し立てなければならないとされています(民事調停法24条の2)。
手続きの流れ
| 段階 | 内容 | 特徴 |
|---|---|---|
| ①協議 | 当事者同士・管理会社を通じた話し合い | 費用はほぼかからない。記録を残す |
| ②民事調停 | 調停委員(不動産鑑定士など専門家が入ることがある)が間に入る | 話し合いによる解決。非公開で、比較的低費用 |
| ③訴訟 | 調停不成立後に提訴 | 鑑定により相当額が判断されることがある |
調停では、調停委員が双方の主張を聞き、近隣の賃料水準や経緯を踏まえて、現実的な落としどころを探ります。調停が成立すれば、その内容は裁判の確定判決と同じ効力を持つものとして扱われます。不成立の場合に限り、訴訟へ進みます。
訴訟では、裁判所が選任する不動産鑑定士の鑑定によって「相当な賃料」が判断されることが少なくありません。鑑定費用が発生することもあり、金額が小さい(月数千円〜1万円程度)場合は、費用対効果の面から、調停段階での現実的な解決を探る人が多いのが実情です。
借主にとって現実的な選択は、「①条件を整理して交渉」→「②折り合わなければ調停で第三者に入ってもらう」の二段構えです。ただし、調停や訴訟まで進むことは、貸主との関係にも影響します。争ってまで住み続けたいのか、住み替えのほうが総コストが低いのかを、早めに比較検討しておきましょう。
争っている間の家賃はいくら払う?年10%利息の仕組み
借地借家法32条2項は、増額について当事者間で協議が調わないときは、増額を請求された借主は、増額を正当とする裁判が確定するまでの間は、相当と認める額の借賃を支払えば足りると定めています。つまり、争っている間は、従来の家賃を払い続けてよいのが原則です。
ただし、裁判が確定して、借主が支払っていた額が不足していたと判断された場合には、不足額に、支払期後の年1割(年10%)の割合による利息を付けて支払う必要があります(同条2項ただし書き)。これは、増額が認められた場合のリスクとして押さえておきたいポイントです。
たとえば、月1万円の増額を争って24カ月が経過し、増額が全額認められたとします。不足額の元本は24万円で、これに年10%の利息が付くと、1年分で約2.4万円です(実際は各月の支払期ごとに計算します)。利息を含めても、「争った」ことで失うものは限定的なケースが多い反面、「勝てば得、負ければ利息分だけ損」というコスト感覚を持っておくことが大切です。
反対に、借主から減額を請求する場合(周辺相場が下がった、設備が劣化したなど)も同じ構造です。貸主が減額に応じない間は、貸主は「相当と認める額」を請求でき、借主は減額を正当とする裁判が確定するまで、貸主が相当と認める額を支払うことになります。減額を求めた場合に、先に勝手に減額して払うと不利になることがあるため、慎重に進める必要があります。
値上げが認められやすいケース・認められにくいケース
増額請求が認められるかどうかは、個別の事情を総合して判断されます。目安として、貸主側・借主側の主張が通りやすい典型例を整理します。
| 観点 | 認められやすい傾向 | 認められにくい傾向 |
|---|---|---|
| 前回改定からの期間 | 長期間(5年・10年)据え置かれてきた | 直近1〜2年で改定済み |
| 現在家賃と近隣相場 | 現家賃が継続賃料の水準を大きく下回る | 現家賃がすでに近隣と同水準 |
| 増額幅 | 数%〜1割程度の穏当な幅 | 2〜3割など急激な引き上げ |
| 理由の裏付け | 税負担増・建築費上昇などの資料がある | 「相場だから」の一言のみ |
| 契約上の特約 | 賃料改定条項が明確 | 不増額特約がある |
| 建物の状況 | 大規模修繕・設備更新が行われた | 設備の不具合を放置している |
たとえば、前回の改定が10年前で、周辺の継続賃料水準と比べて現家賃が明らかに低く、増額幅が1割以内であれば、増額が認められる可能性は相対的に高まります。反対に、2年前に改定したばかりで、現家賃が近隣と大差ない場合に大幅増額を求めても、認められにくい傾向があります。
「築年数が経っているのに値上げ」という点を疑問に思う人も多いでしょう。築年数が古くなれば賃料は下がるのが一般的ですが、2026年は土地価格や建築費、人件費の上昇が続いており、経済事情の変動を理由とする増額請求が出やすい局面にあることは否めません。それでも、建物自体の価値が下がっている事実は、借主側の主張材料になります。
・設備の不具合や修繕の履歴を、日付付きで残す
・入居以来の支払い履歴(滞納なし)を整理する
・貸主の提示額の根拠資料を書面で請求する
更新のタイミングと更新料の注意点
家賃の値上げ通知は、更新時期と重なって届くことが多いものです。更新については、「合意更新」と「法定更新」の違いが重要になります。
| 更新の種類 | 内容 | 値上げとの関係 |
|---|---|---|
| 合意更新 | 貸主・借主が合意して新しい契約書を取り交わす | 新賃料に合意するとその金額に確定する |
| 法定更新 | 合意に至らなくても、従前と同一の条件で契約が続く | 従来の家賃のまま契約が継続する |
| 自動更新条項 | 契約書に「異議がなければ自動更新」とある場合 | 値上げ条項の扱いは契約書による |
合意更新で新賃料にサインしてしまうと、増額に同意したことになります。値上げに納得していない場合は、更新契約書にサインする前に、「賃料については協議中」と書面で伝えておくのが安全です。借地借家法26条により、貸主から期間満了の1年前から6カ月前までの間に更新拒絶の通知がされなければ、従前と同一の条件で更新されたものとみなされます(正当事由なしに更新を拒絶することは原則できません)。
更新料についても、関東圏では家賃1カ月分を支払う契約が多く見られます。更新料の有効性は、最高裁(2011年)で、更新料条項が賃料額や更新期間に照らして高額に過ぎるなどの特段の事情がない限り有効と判断された経緯があります。値上げと更新料がセットで負担になる場合は、総額で比較することが大切です。
たとえば、家賃10万円が11万円に上がり、更新料も新家賃の1カ月分(11万円)だとすれば、2年間の負担は、家賃の増額分24万円と更新料11万円を合わせて、約35万円の増加です。この負担と、引っ越しにかかる初期費用や手間を比べて、住み続けるか判断する人が多いのが実情です。
金利と家賃の関係:日銀1.25%のいま、賃貸と購入をどう比べるか
家賃が上がり続けると、「それなら買ったほうが得では」と考える人も増えます。ただし、購入の損得は、金利・物件価格・住む期間で大きく変わります。
三井住友DSアセットマネジメントの「市川レポート」(2026年10月22日)によると、日銀の無担保コール翌日物金利の誘導目標は現行1.25%程度で、9月会合で利上げを決めたばかりです。10月29日・30日の金融政策決定会合では、同社は据え置きを予想していますが、結果は本記事の執筆時点(10月30日朝)では確認できていません。市場は、来年9月までに25bpの利上げが3回(政策金利2.0%程度)進むことを織り込んでいるとされています。
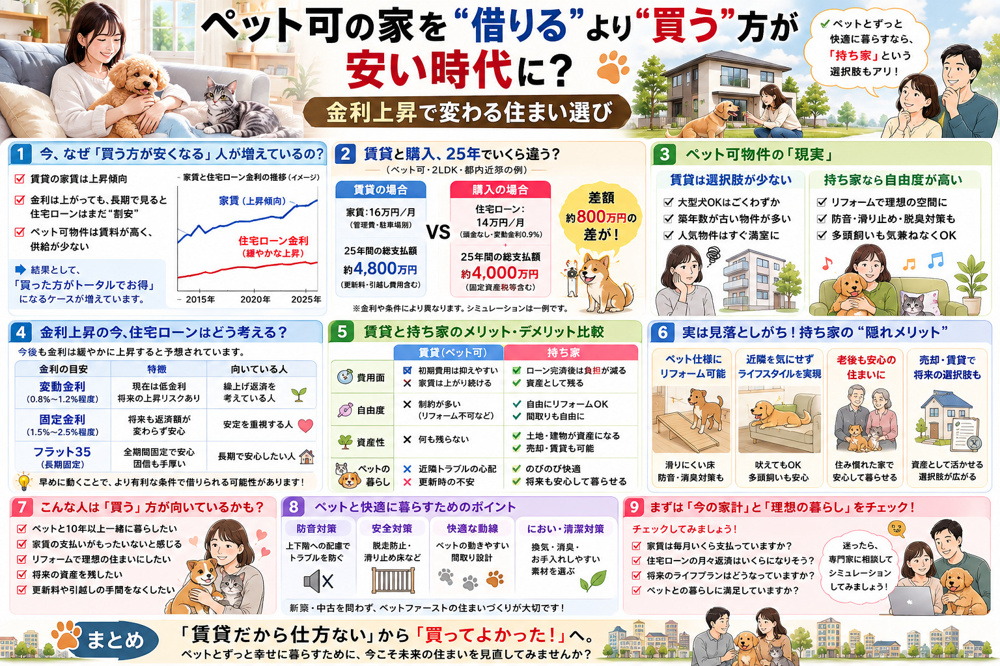
長谷工総合研究所の試算では、変動金利1%で35年ローンを組んだ場合、借入100万円あたりの月々の返済額は約2,800円で、家賃25万円は9,000万円のローン返済とほぼ同等になるとされています。また、23区の新築マンションの平均価格は2023年以降1億円を超えているとも報告されています。ここから、家賃が上がったからといって、すぐに購入が有利になるわけではないことも読み取れます。
賃貸と購入の比較フレーム
| 比較項目 | 賃貸(値上げ後も住み続ける) | 購入 |
|---|---|---|
| 毎月の支出 | 家賃(値上げで上昇)+更新料 | ローン返済+管理費・修繕積立金+固定資産税 |
| 金利上昇の影響 | 間接的(家賃に反映されることがある) | 変動金利は返済額が増える可能性、固定は借入時に金利が確定 |
| 住み替えの柔軟性 | 高い(契約の更新時に見直せる) | 低い(売却・賃貸に出す手間) |
| ペットとの暮らし | ペット可物件の選択肢次第 | 管理規約でペット飼育が制限される場合がある |
| 初期費用 | 敷金・礼金・仲介手数料など | 頭金・諸費用・登記費用など |
目安として、「いま払っている家賃で、いくらのローンが組めるか」と「その物件に、いま住みたい期間住めるか」を考えてみましょう。家賃12万円を、変動金利1%・35年で単純換算すると、借入4,000万円程度の返済額に相当します(4,000万円×2,800円/100万円=11.2万円)。ただし、実際には管理費・修繕積立金・固定資産税などの維持費が別にかかり、金利は上がる可能性もあるため、余裕を持った計画が必要です。
2. 10年後・20年後に住み替える可能性はあるか
3. 管理規約でペットの飼育が将来も認められるか
ペットと暮らす人にとって、購入時のもう一つのポイントは管理規約です。分譲マンションでは規約改正でペットの飼育が制限される可能性もゼロではありません。購入を検討する際は、現在の規約だけでなく、改正手続きや過去の議事録まで確認しておくと安心です。
なお、金利の動向は日々変わります。日銀の最新の決定内容や、各金融機関が発表する住宅ローン金利は、必ず公式の発表で確認してください。
ペット可物件の値上げ対応と住み替え戦略
ペット可の賃貸は、そもそも物件数が限られます。そのため、値上げ通知が来ても「引っ越したくても選択肢が少ない」と感じる飼い主さんは少なくありません。貸主側もその事情を把握しており、ペット可物件の入居者は退去しにくい傾向がある、という見方もあります。
住み替えを検討する場合、費用は家賃の値上げ分だけでは測れません。引っ越し費用、新居の敷金・礼金・仲介手数料、ペット飼育に伴う敷金の上乗せ、そして新居でのペットのストレスや鳴き声トラブルのリスクも考慮が必要です。一般に、初期費用は家賃の数カ月分に及ぶことが多いとされています。
| 選択肢 | メリット | 注意点 |
|---|---|---|
| 今の部屋で交渉・継続 | 引っ越しコストがゼロ。ペットの環境が変わらない | 値上げ分が積み上がる。交渉が長引くと関係が悪化する可能性 |
| 同じエリアで住み替え | 相場に合った家賃で、設備が新しくなることも | 初期費用・ペット飼育の条件確認・近隣環境の再確認が必要 |
| 郊外・少し離れたエリアへ | 同じ予算で広い部屋が見つかる場合も | 通勤時間が延びる。ペット可物件の探しやすさに差がある |
| 購入 | 家賃の上昇と無縁になる | 金利リスク・管理規約・住み替えの自由度 |
住み替えの検討では、「値上げ後の家賃×住む予定の年数」と「引っ越し費用+新居の家賃×年数」を並べて、総額で比較します。たとえば、値上げ後に月1万円高くなって、あと5年住むなら60万円の負担増です。引っ越し・初期費用がそれを大きく上回るなら、残って交渉するほうが合理的ですし、新居の家賃が大幅に安くなるなら、住み替えの価値があります。
未公開物件や、ペット可でも条件の良い物件は、ポータルサイトに載る前に決まることがあります。住み替えを視野に入れるなら、早めに希望条件(犬猫の頭数・サイズ、エリア、予算、防音性など)を整理して、不動産会社に伝えておくと選択肢が広がります。
Q&A:よくある質問
まとめ:あわてず、記録を残し、数字で判断する
家賃の値上げ通知は、突然届くとつい動揺してしまうものです。しかし、借地借家法32条のもとでは、増額には「不相当になった」という根拠が必要で、借主が納得しない限り、協議・調停・訴訟という段階を踏んで決まります。通知が来たらまず、契約の種類と特約、前回の改定時期、相場の三点を確認しましょう。
東京23区の賃料は5年で1.3倍に上昇し、日銀の政策金利は1.25%程度まで上がりました。貸主側の事情も、借主側の事情も、ともに変化している局面です。交渉するにしても、住み替えるにしても、購入を検討するにしても、感覚ではなく、数字と書面で判断することが、後悔しない近道です。
2. 契約書の賃料改定・不増額の特約と、前回の改定時期を確認する
3. 近隣の同条件の賃料を3件以上メモして、交渉と住み替えの両方を比較する
出典一覧
※本記事は2026年10月30日時点の情報に基づく一般的な解説です。個別の契約・法的判断は、契約書の内容や状況により異なります。必要に応じて弁護士・法テラス等の専門家にご相談ください。投資・購入の最終判断はご自身の責任でお願いいたします。