【2026年最新】中古のペット可マンションは住宅ローン控除でいくら戻る?13年・最大4,500万円枠と「省エネ証明」の有無で約150万円の差

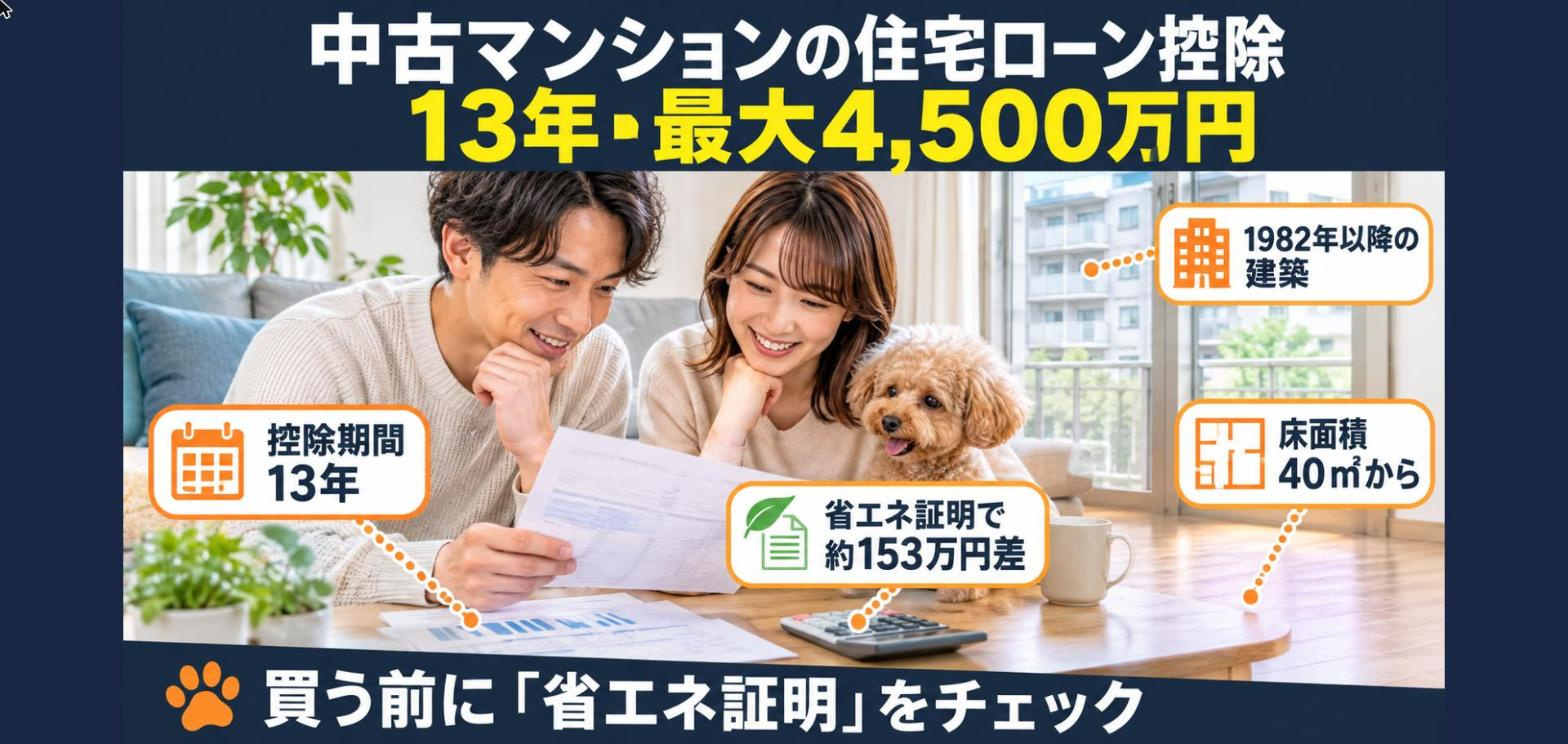
「中古マンションでも住宅ローン控除は使えるの?」——ペットと暮らせる分譲マンションを探しているお客様から、2026年に入って一番多くいただく質問です。結論から言うと、2026年1月以降に入居する中古住宅は、省エネ性能などの条件を満たせば控除期間が10年から13年に延び、借入限度額も最大4,500万円(子育て世帯・若者夫婦世帯の場合)まで広がりました。
一方で、性能を証明できない「その他の住宅」は借入限度額2,000万円・控除期間10年のまま。当社の試算では、4,000万円を借りた場合、省エネ性能を証明できる中古(認定住宅・ZEH水準)と証明できない中古とで、13年間の控除額に約153万円の差がつきました。築年数が経ったペット可マンションは「その他の住宅」に該当しやすいため、物件選びの段階で差がつくポイントです。
この記事では、2026年11月13日時点で国土交通省や各種解説記事で確認できた情報をもとに、①改正で何が変わったか、②中古マンション市場の現状、③借入額別のシミュレーション、④ペット可マンション特有の注意点、までを順番に解説します。
目次
- 2026年改正で中古住宅の住宅ローン控除はどう変わった?
- いま中古マンションは買い時?東京・首都圏の成約価格データ
- 【一覧表】中古住宅の借入限度額と控除期間(2026〜2030年入居)
- 4,000万円借入で13年間いくら戻る?性能別シミュレーション
- 約153万円の差を生む「省エネ性能の証明」とは
- 床面積40㎡に緩和:コンパクトなペット可物件も対象に
- 築年数と新耐震基準:1982年以前のペット可マンションは要注意
- 子育て世帯・若者夫婦世帯の上乗せ1,000万円
- 控除とは別に確認したいペット可マンションの管理規約
- 賃貸と購入、ペット飼育者はどう比べる?
- よくある質問(Q&A)
- まとめ:中古のペット可マンション購入で損をしないために
2026年改正で中古住宅の住宅ローン控除はどう変わった?
2026年度税制改正で、住宅ローン減税(住宅ローン控除)は適用期限が5年延長され、中古住宅の扱いが大きく見直されました。まずは全体像を押さえましょう。
国土交通省の「住宅税制」ページによると、住宅ローン減税は入居日が2026年(令和8年)1月1日から2030年(令和12年)12月31日までの住宅を対象に5年間延長されました。関連する税制法は2026年3月31日に国会で成立しています(国土交通省 報道発表資料による)。
今回の改正で、中古(既存)住宅について国土交通省が挙げているポイントは次の3つです。
- 省エネ性能の高い既存住宅の借入限度額を引き上げ
- 子育て世帯・若者夫婦世帯への借入限度額の上乗せを既存住宅にも適用
- 省エネ性能の高い既存住宅の控除期間を13年間に拡充(従来は10年)
あわせて、床面積要件が新築・既存ともに40㎡以上へ緩和されました(合計所得金額1,000万円超の方と、子育て世帯等の上乗せ措置を使う方は50㎡以上)。控除率は従来どおり年末ローン残高の0.7%です(補助金ポータル、モゲチェック等の解説による)。
これまで住宅ローン控除は「新築が手厚く、中古は控えめ」という設計でした。今回の改正は、その差を縮めて中古住宅の流通を後押しする方向です。ノムコムの解説記事でも、既存住宅について「最大13年・借入限度額最大4,500万円(子育て世帯等)」と整理されています。
2026〜2030年入居の中古住宅は、省エネ性能などの条件を満たせば「控除期間13年・借入限度額最大4,500万円」。床面積は40㎡から対象になりました。控除率は0.7%のままです。
いま中古マンションは買い時?東京・首都圏の成約価格データ
控除の話に入る前に、中古マンションの価格がいまどう動いているかを確認しておきます。「買える価格帯」がわかると、控除の効き方もイメージしやすくなります。
東日本不動産流通機構(東日本レインズ)の季報によると、2026年4〜6月期の首都圏中古マンションの成約価格は5,201万円(前年同期比+0.2%)、成約㎡単価は83.13万円(同+0.3%)でした。成約件数は11,853件で、前年同期比2.0%減と7期ぶりに減少しています。在庫件数は45,995件(同+3.5%)です。
より新しい月次データでは、ダイヤモンド不動産研究所が東日本レインズの「月例速報マーケットウォッチ」をもとに分析した記事で、2026年10月の東京都の中古マンション成約価格は6,640万円(前年比−5.5%)と報じられています。同じ月の売出価格は9,081万円(前年比+9.6%)で、成約価格との差は2,441万円まで広がりました。東京都の在庫件数は31,981件で前年比40.7%増です。
売り手の希望価格(売出価格)は上がり続けているのに、実際に決まる価格(成約価格)は下がり始め、在庫も積み上がっている——。これは、買い手側が価格交渉しやすい局面に入りつつあることを示すデータと読めます。もちろんエリアや物件ごとに差は大きく、都心3区の成約価格は12,951万円(前年比−4.4%)、多摩地域は3,863万円(同+0.7%)と、地域によって動きは異なります(同記事による)。
ペット可の分譲マンションは、そもそも供給が限られるため一般の物件ほど値下がりしにくい傾向があります。ただ、在庫が増える局面では「ペット可だけど築年数が古い」「専有面積が小さい」といった物件から条件交渉の余地が出てきやすいのも事実です。その際、控除の対象になるかどうかは購入判断の重要な材料になります。
ペット可マンションの「売れ方」は一般物件と違う
当社でペットと暮らすお客様の住まい探しをお手伝いしていると、ペット可の分譲マンションは「出たらすぐ決まる」物件と「なかなか決まらない」物件の差がはっきりしていると感じます。駅に近く、50㎡以上で、共用部にペット設備がある物件は、市場全体の在庫が増えている局面でも比較的早く決まります。一方、築年数が古い・面積が小さい・飼育制限が厳しい物件は、在庫が増えると価格調整が入りやすくなります。
後者のような物件は、価格が下がるほど魅力的に見えますが、住宅ローン控除の面では「その他の住宅」や面積要件の対象外になる可能性もあります。値下がり分と控除額の差を比べたうえで、「本当にお得か」を判断することが大切です。
首都圏の中古マンション成約価格は2026年4〜6月期で5,201万円。東京都では10月に成約価格が前年比5.5%下落し、在庫は4割増。交渉の余地が出てきた今こそ、控除の条件を押さえた物件選びが効いてきます。
【一覧表】中古住宅の借入限度額と控除期間(2026〜2030年入居)
ここからが本題です。2026〜2030年に入居する中古住宅の借入限度額と控除期間を、住宅の省エネ性能ごとに整理しました。
| 住宅の性能区分(中古) | 借入限度額(一般) | 借入限度額(子育て・若者夫婦) | 控除期間 | 1年あたり最大控除額(一般) |
|---|---|---|---|---|
| 認定住宅(長期優良・低炭素) | 3,500万円 | 4,500万円 | 13年 | 24.5万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 24.5万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 | 14万円 |
| その他の住宅 | 2,000万円 | 上乗せなし | 10年 | 14万円 |
出典:補助金ポータル「住宅ローン減税が2030年まで延長…借入限度額一覧【2026年】」、ファイナンシャルフィールド等の解説記事をもとに作成。1年あたり最大控除額=借入限度額×0.7%。最終的な適用可否は国税庁・税務署でご確認ください。
2025年までの制度では、中古住宅の借入限度額は省エネ性能を満たす住宅で3,000万円、それ以外は2,000万円、控除期間は一律10年でした(補助金ポータルによる)。2026年以降は、認定住宅とZEH水準の中古が3,500万円(子育て世帯等は4,500万円)・13年へと大きく拡充された一方、省エネ基準適合住宅の一般世帯は3,000万円から2,000万円へ引き下げられています(ファイナンシャルフィールドの解説による)。ただし省エネ基準適合住宅も、控除期間は13年に延びています。
「その他の住宅」とは?
「その他の住宅」は、上の3つの省エネ性能区分のいずれにも当てはまらない住宅、もしくは当てはまっていても証明書類を用意できない住宅です。築年数が経った中古マンションは、建物自体の性能がそれなりにあっても、証明書類がなければこの区分で扱われます。
ここが大事なポイントで、控除の区分は「実際の性能」ではなく「証明できる性能」で決まると考えてください。同じマンションの同じフロアでも、売主側で証明書を取得している住戸と取得していない住戸があれば、受けられる控除額が変わることがあります。
1年あたりの控除上限はいくら?
控除額は「年末時点のローン残高(借入限度額が上限)×0.7%」で計算します。たとえば認定住宅の中古を一般世帯が購入した場合、年末残高が3,500万円以上あれば1年あたり24.5万円が上限です。ただし、実際に戻ってくるのは「その年に納めた所得税+住民税の一部」の範囲内です。住民税から控除できるのは課税総所得金額等の5%(上限9万7,500円)までとされています(補助金ポータルによる)。納税額が少ない方は、計算上の控除額をすべて使い切れない場合がある点に注意してください。
中古の認定住宅・ZEH水準は「3,500万円(子育て等4,500万円)・13年」、省エネ基準適合は「2,000万円(同3,000万円)・13年」、その他は「2,000万円・10年」。区分は“証明できる性能”で決まります。
4,000万円借入で13年間いくら戻る?性能別シミュレーション
では実際に、借入額4,000万円で中古マンションを購入した場合、性能区分によって控除額がどれだけ変わるのかを試算してみます。
試算の前提は次のとおりです。借入額4,000万円、返済期間35年、元利均等返済、金利は年1.0%(全期間一定と仮定)、毎年の所得税・住民税は控除額を使い切れるだけ納めているものとします。金利はあくまで計算のための仮定で、実際の金利は金融機関・商品・時期によって異なります。
| 性能区分 | 控除期間 | 1年目の控除額 | 控除総額(試算) | 「その他」との差 |
|---|---|---|---|---|
| 認定・ZEH(子育て等) | 13年 | 約27.3万円 | 約300.4万円 | +約160万円 |
| 認定・ZEH(一般) | 13年 | 24.5万円 | 約293.1万円 | +約153万円 |
| 省エネ基準適合(子育て等) | 13年 | 21.0万円 | 約268.4万円 | +約128万円 |
| 省エネ基準適合(一般) | 13年 | 14.0万円 | 約182.0万円 | +約42万円 |
| その他の住宅 | 10年 | 14.0万円 | 約140.0万円 | ― |
当社試算。借入4,000万円・年1.0%・35年元利均等・各年の納税額で控除を使い切れる前提。
結果を見ると、一般世帯でも、認定住宅・ZEH水準の中古なら13年間で約293万円、その他の住宅なら10年間で約140万円。差額は約153万円です。子育て世帯・若者夫婦世帯なら差はさらに広がり、約160万円になります。
興味深いのは、借入限度額が4,500万円まで広がる子育て世帯等のケースでも、借入額が4,000万円なら年末残高は4,000万円未満なので、上限いっぱいは使えないという点です。1年目は約27.3万円で、その後はローン残高の減少に合わせて控除額も少しずつ減っていきます。「借入限度額が大きい=必ずその分戻る」わけではないので、借入額とセットで考えることが大切です。
なお、金利を年2.0%にした場合も試算しましたが、元金の減り方が遅くなる分、認定・ZEH(一般)で約300.0万円とわずかに増える程度で、性能区分による差の大きさはほとんど変わりませんでした。控除額の差を決めているのは、金利よりも「性能区分」と「控除期間」だということがわかります。
借入4,000万円の試算では、認定・ZEH水準の中古は13年で約293万円、その他の住宅は10年で約140万円。性能区分の違いだけで約153万円の差がつきます。
ペット可の分譲・賃貸、「控除が使えるか」も一緒に確認します
ペッターズ不動産では、全物件数 約4,000件のうちHP掲載済みは約1,000件、残り約3,000件は未公開物件です。飼っている子の種類・頭数とご予算をお聞かせいただければ、条件に合うお部屋をお探しします。
約153万円の差を生む「省エネ性能の証明」とは
約153万円の差を生むのは「省エネ性能を証明する書類」です。中古マンションでどんな書類が必要になり、いつ準備すればよいのかを整理します。
中古住宅で上位の区分(認定住宅・ZEH水準・省エネ基準適合)として控除を受けるには、その性能を証明する書類を確定申告の際に提出する必要があります。代表的なものは次のとおりです。
- 長期優良住宅・低炭素住宅の認定通知書:建築時に認定を受けた住宅であれば、管理組合や売主が保管していることがあります。
- 住宅省エネルギー性能証明書:建築士などが住宅の省エネ性能を証明する書類です。
- BELS(建築物省エネルギー性能表示制度)の評価書:第三者機関が省エネ性能を評価・表示するものです。
- 建設住宅性能評価書:住宅性能表示制度に基づく評価で、断熱等性能等級などが記載されます。
どの書類がどの区分に使えるかは細かく決まっているため、購入前に仲介会社や売主に「この住戸で使える省エネ関係の証明書はありますか?」と確認するのが一番確実です。
ポイントは「引き渡し前」に確認すること
中古マンションの場合、築年数が新しい物件ほど、建築時に認定や性能評価を受けている可能性が高く、管理会社や売主の手元に書類が残っていることがあります。逆に、築20年以上の物件では、建物の性能自体が基準を満たしていても書類がなく、改めて証明を取るには費用や手間がかかるケースが多いです。
取得する場合も、いつまでに・誰の名義で取得すべきかといった要件があるため、契約前の段階で税理士や金融機関に相談しておくと安心です。「引き渡しを受けてから慌てて調べたら、もう間に合わなかった」という事態は避けたいところです。
書類確認の流れ(購入前〜確定申告まで)
- STEP1 物件検討時:販売図面や物件概要に「長期優良住宅」「住宅性能評価」「BELS」などの記載があるかを確認する。記載がなくても、仲介会社に問い合わせれば管理会社経由で確認できることがあります。
- STEP2 購入申込み前:証明書類の有無と、原本(またはコピー)を引き渡し時に受け取れるかを売主側に確認する。書類がない場合、取得の可否・費用・期間を見積もる。
- STEP3 契約・重要事項説明:登記簿上の床面積、建築年月、管理規約のペット飼育条項をあわせて確認する。
- STEP4 ローン審査・引き渡し:金融機関に住宅ローン控除を使う予定であることを伝え、必要書類(残高証明書など)の発行時期を確認する。
- STEP5 入居翌年の確定申告:性能を証明する書類、登記事項証明書、売買契約書の写しなどをそろえて申告する。2年目以降は年末調整で手続きできるのが一般的です。
特にSTEP2が重要です。証明書類は「あるはず」と思い込まず、実物を確認してから申し込むようにしましょう。書類の有無が価格交渉の材料になることもあります。
ペット可マンションは「築年数が古め」が多い
ペット飼育を管理規約で認めている分譲マンションは、比較的新しい物件に多い一方、築年数の古い物件でも途中で規約を改正してペット可になったケースがあります。こうした築古のペット可物件は、価格面では魅力的でも「その他の住宅」扱いになりやすい点を知っておきましょう。価格差と控除額の差(最大約150万円規模)を比べて、トータルで判断することが大切です。
上位区分の控除を受けるには、認定通知書・住宅省エネルギー性能証明書・BELS評価書などの書類が必要です。築古のペット可物件は書類がないことも多いため、契約前に確認しましょう。
床面積40㎡に緩和:コンパクトなペット可物件も対象に
今回の改正で、ひとり暮らしや二人暮らしでペットと住むコンパクトな物件にも、住宅ローン控除の門戸が広がりました。
従来、住宅ローン控除の床面積要件は原則50㎡以上で、40㎡台の住宅は新築の一部に限って対象とされていました。2026年以降は、国土交通省の説明どおり新築・既存ともに40㎡以上に緩和されています。ただし40㎡以上50㎡未満の住宅で控除を受けられるのは、合計所得金額が1,000万円以下の方に限られます(補助金ポータルによる)。
| 床面積 | 控除の対象になる方 | 子育て等の上乗せ |
|---|---|---|
| 50㎡以上 | 合計所得金額2,000万円以下の方 | 利用可 |
| 40㎡以上50㎡未満 | 合計所得金額1,000万円以下の方 | 利用不可(50㎡以上が条件) |
| 40㎡未満 | 対象外 | ― |
出典:国土交通省「住宅税制」ページ、補助金ポータルの解説をもとに作成。
ペットと暮らすひとり暮らしの方や、小型犬・猫と暮らす共働きのご夫婦に多いのが、1LDK〜2DKで40㎡台の物件です。これまでは「中古で40㎡台」を選ぶと控除を受けられなかったため、購入をためらう方も少なくありませんでした。今回の改正で、こうした物件も条件を満たせば控除の対象になります。
ただし注意したいのが、子育て世帯・若者夫婦世帯の上乗せを使う場合は50㎡以上が必要という点です。40㎡台の物件を若いご夫婦が購入する場合、上乗せのない一般の借入限度額が適用されることになります。
「登記簿の面積」で判定する
マンションの床面積は、広告に載っている「壁芯面積」ではなく、登記簿に記載される「内法面積」で判定するのが一般的です。内法面積は壁芯面積より小さくなるため、広告で「41㎡」と書かれていても、登記簿上は40㎡を下回ることがあります。40㎡前後の物件を検討する際は、必ず登記簿の面積を確認してください。
なお、40㎡台の物件は、ペットのケージやトイレ、キャットタワーなどを置くと生活スペースが手狭になりがちです。控除の対象になったからといって面積を妥協しすぎず、ペットが落ち着ける場所を確保できるかどうか、内見時に家具配置をイメージしながら確認しましょう。特に犬の場合は、玄関から居室までの動線や、足洗い・ブラッシングをする場所があるかも暮らしやすさを左右します。
床面積要件は40㎡以上に緩和。ただし40㎡台は所得1,000万円以下が条件で、子育て等の上乗せは50㎡以上が必要です。面積は登記簿(内法)で判定するため、ギリギリの物件は要確認。
築年数と新耐震基準:1982年以前のペット可マンションは要注意
中古住宅には、性能区分とは別に「耐震性」の要件があります。築古のペット可マンションを検討するなら必ず押さえておきたいポイントです。
中古住宅で住宅ローン控除を受けるには、1982年(昭和57年)1月1日以降に建築された住宅(いわゆる新耐震基準の住宅)であることが原則です。それより前に建てられた住宅は、耐震基準適合証明書などで耐震性を別途証明する必要があります(補助金ポータルによる)。国土交通省も、令和4年度改正の段階で築年数要件を「昭和57年以後に建築された住宅」に緩和したと説明しています。
都心部には、1970年代に建てられた「ヴィンテージマンション」でペット可のものもあります。こうした物件は立地や広さに魅力がある一方、控除を受けるためには耐震に関する証明が必要になり、建物によっては証明自体が難しい場合もあります。
築年数別に見るチェックポイント
| 建築時期 | 耐震要件 | 省エネ区分の傾向 |
|---|---|---|
| 1981年以前 | 耐震基準適合証明書などが必要 | 「その他の住宅」になりやすい |
| 1982年〜2000年代 | 新耐震基準で原則クリア | 証明書がない物件が多い |
| 比較的新しい物件 | 新耐震基準で原則クリア | 認定・性能評価を受けている可能性あり |
※傾向は一般論です。個別の物件で必ず書類を確認してください。
ペット可マンションでは、ペット用の足洗い場やリードフックなど共用設備が整った比較的新しい物件ほど、建築時の性能評価を受けているケースが多い印象です。一方、築年数が古くても管理組合の運営がしっかりしていて、ペット飼育のルールが明確な物件もあります。控除の条件と暮らしやすさ、両方の視点で比較しましょう。
中古住宅は原則1982年以降の建築が条件。それより前の物件は耐震基準適合証明書などが必要です。ヴィンテージのペット可物件は、控除が使えるかを早めに確認しましょう。
子育て世帯・若者夫婦世帯の上乗せ1,000万円
2026年の改正では、子育て世帯・若者夫婦世帯への借入限度額の上乗せが中古住宅にも広がりました。対象になるかどうかで、控除額は大きく変わります。
ファイナンシャルフィールドの解説によると、子育て世帯(19歳未満の子がいる世帯)または夫婦のいずれかが40歳未満の世帯は、借入限度額がそれぞれ1,000万円上乗せされます。中古の認定住宅・ZEH水準なら3,500万円→4,500万円、省エネ基準適合住宅なら2,000万円→3,000万円です(補助金ポータルによる)。「その他の住宅」には上乗せはありません。
たとえば、30代のご夫婦が猫2匹と暮らすために中古マンションを購入するケースを考えてみましょう。物件がZEH水準の性能を証明でき、床面積が50㎡以上であれば借入限度額は4,500万円。借入額が4,500万円なら、1年目の控除額は最大で31.5万円(4,500万円×0.7%)になります。一方、同じご夫婦でも物件が「その他の住宅」であれば借入限度額は2,000万円で、1年あたりの上限は14万円です。
つまり、若いご夫婦や子育て世帯ほど「性能を証明できる物件」を選ぶメリットが大きいということです。ペットと子どもが一緒に暮らすご家庭では、広さを確保するため50㎡以上の物件を選ぶことが多いので、上乗せを活用しやすい条件がそろいやすいとも言えます。
ケースで考える:3つの購入パターン
ケース1:40代ひとり暮らし・小型犬1匹、42㎡の築25年マンション 所得は1,000万円以下で床面積も40㎡以上なので、控除の対象にはなります。ただし省エネ性能の証明書がなければ「その他の住宅」となり、借入限度額2,000万円・控除期間10年です。2,000万円以上借りる場合、1年あたりの上限は14万円。価格の安さを重視するなら選択肢になりますが、控除の上乗せは期待できません。
ケース2:30代夫婦・猫2匹、55㎡の築8年マンション(BELS評価あり) 夫婦のいずれかが40歳未満で床面積50㎡以上、評価書でZEH水準が確認できれば、借入限度額は4,500万円・控除期間13年。4,000万円を借りる場合、今回の試算では13年間で約300万円が戻る計算です。価格はケース1より高くなりますが、控除と住み心地の両面でメリットがあります。
ケース3:50代夫婦・中型犬1匹、70㎡の築45年ヴィンテージマンション 1982年より前の建築のため、控除を受けるには耐震基準適合証明書などが必要です。証明が取れない場合は控除の対象外になる可能性があります。広さとペット飼育の自由度は魅力ですが、リフォーム費用や耐震面の確認も含めて、トータルの資金計画を立てる必要があります。
同じ「ペット可の中古マンション」でも、年齢・家族構成・物件の築年数と書類の有無によって、控除の有無や金額はここまで変わります。物件を比べるときは、価格だけでなく「控除込みの実質負担」で比べる視点を持っておきましょう。
子育て世帯・若者夫婦世帯は借入限度額が1,000万円上乗せ(その他の住宅を除く)。ただし床面積50㎡以上が条件。若い世帯ほど「性能を証明できる物件」を選ぶ価値が高まります。
控除とは別に確認したいペット可マンションの管理規約
住宅ローン控除の条件を満たしていても、「ペット可」のルールが自分の暮らしに合っていなければ意味がありません。購入前に確認したい管理規約のポイントです。
分譲マンションの「ペット可」は、管理規約や使用細則で定められています。賃貸と違い、購入後は管理組合のルールに従う立場になるため、事前の確認が欠かせません。重要事項説明の際に、次の点を必ずチェックしましょう。
- 飼育できる動物の種類・大きさ・頭数:「犬猫2匹まで」「体高〇cm以下」など、細かい制限がないか。
- 届出・登録の手続き:飼育開始前に管理組合への届出が必要か、ワクチン接種証明などの提出があるか。
- 共用部分でのルール:エレベーターでは抱きかかえる、ペット用ボタンを押す、廊下を歩かせないなど。
- ベランダでの飼育やブラッシングの可否:毛の飛散やにおいに関するルール。
- 規約改正の動き:総会でペット飼育に関する議論が出ていないか、議事録で確認。
また、管理規約で「ペット可」となっていても、現に飼っている住戸が少ない物件では、ペットに関するトラブルへの理解が十分でないこともあります。管理組合の議事録で、過去にペット関連の苦情や議論がなかったかを確認できると安心です。
購入時には、物件価格以外に仲介手数料、登記費用、ローン手数料、火災保険などの諸費用がかかります。ペットと暮らす場合は、床のコーティングや傷防止の対策、引越し時のペットの移動手段なども予算に入れておきましょう。住宅ローン控除で戻ってくるお金は入居後の確定申告や年末調整を経て受け取るものなので、購入時の資金計画は控除を当てにせずに組むのが基本です。
控除の条件を満たしても、ペット飼育のルールが合わなければ本末転倒です。種類・頭数・共用部のルール・規約改正の動きを、購入前に重要事項説明や議事録で確認しましょう。
賃貸と購入、ペット飼育者はどう比べる?
「そもそも買うべきか、賃貸のままでいいのか」。ペットと暮らす方にとって、この問いは住宅ローン控除だけでは決まりません。考え方のポイントを整理します。
ペット可の賃貸物件は一般の賃貸に比べて選択肢が限られ、敷金の上乗せやペット飼育に関する特約がつくことも多くあります。一方で、購入すれば管理規約の範囲内で自由度が上がり、住宅ローン控除で13年間で最大300万円程度(今回の試算条件の場合)が戻る可能性もあります。
| 比較ポイント | ペット可賃貸 | ペット可マンション購入 |
|---|---|---|
| 物件の選択肢 | 限られる(ペット可は一部) | 分譲のペット可物件から選ぶ |
| 住み替えのしやすさ | しやすい | 売却・賃貸に出す手間がある |
| ペット飼育のルール | 契約書・特約で決まる | 管理規約・使用細則で決まる |
| 税制の優遇 | なし | 住宅ローン控除(条件あり) |
| 金利の影響 | 家賃を通じて間接的に影響 | ローン返済額に直接影響 |
金利が上がる局面では、住宅ローンの返済額が増える一方、賃貸の家賃にも影響が出てくる可能性があります。購入と賃貸のどちらが有利かは、住む年数、ペットの年齢や頭数、将来の住み替えの予定によって大きく変わります。
目安として、同じエリアに10年以上住むつもりで、ペットとの暮らしが長く続く予定であれば、購入を検討する価値は十分にあります。反対に、転勤の可能性がある、ペットの頭数が今後変わるかもしれない、といった場合は、賃貸で柔軟性を確保しておくのも賢い選択です。どちらが正解ということはないので、ご自身の暮らし方に合わせて判断しましょう。
購入には住宅ローン控除というメリットがある一方、住み替えの柔軟性は賃貸が上。住む年数・ペットの今後・転勤の可能性などを踏まえて比較しましょう。
よくある質問(Q&A)
お客様からよくいただく質問をまとめました。
まとめ:中古のペット可マンション購入で損をしないために
2026年の税制改正で、中古住宅の住宅ローン控除は大きく拡充されました。省エネ性能を証明できる中古なら控除期間13年・借入限度額最大4,500万円、床面積は40㎡から対象です。一方で、性能を証明できない「その他の住宅」は2,000万円・10年のまま。借入4,000万円の試算では、区分の違いだけで約153万円の差がつきました。
ペット可の中古マンションを探すときは、次の5つを契約前にチェックしてください。
購入前チェックリスト
- 省エネ性能を証明する書類(認定通知書・BELS等)があるか
- 登記簿上の床面積が40㎡(上乗せを使うなら50㎡)以上か
- 1982年以降の建築か、そうでなければ耐震の証明が取れるか
- ペット飼育のルール(種類・頭数・共用部)が暮らしに合うか
- 控除を当てにしない資金計画になっているか
ペッターズ不動産では、ペットと暮らすための賃貸・売買の両方をご相談いただけます。「購入と賃貸で迷っている」「控除が使えるペット可物件を知りたい」といったご相談も歓迎です。税務の最終判断は税理士・税務署にご確認いただく必要がありますが、物件の書類確認や管理規約のチェックはお手伝いします。
ペットと暮らす住まい、買う?借りる?まずはご相談ください
全物件数 約4,000件(HP掲載済み 約1,000件/未公開物件 約3,000件)から、飼っている子に合うお部屋をご提案します。
出典・参考資料(2026年11月13日時点で確認)
- 国土交通省「住宅:住宅税制」
- 国土交通省「住宅:住宅ローン減税」
- 国土交通省 報道発表資料「住宅ローン減税等の延長・拡充が閣議決定されました!」
- 補助金ポータル「住宅ローン減税が2030年まで延長…借入限度額一覧【2026年】」
- ファイナンシャルフィールド「2026年度から“控除上限額”が上がると…改正内容を確認」
- モゲチェック「2026年新住宅ローン減税制度について基礎から紹介!」
- ノムコム「2026年税制改正大綱の住宅ローン控除の変化がもたらすもの」
- リクルート「2026年度税制改正で住宅購入はどう変わる?住宅ローン減税まとめ」
- ダイヤモンド不動産研究所「10月の都心3区の中古マンションの在庫は1年で1.7倍に!…」
- 東日本不動産流通機構「季報 Market Watch サマリーレポート 2026年4〜6月期」
※本記事は一般的な情報提供を目的としたもので、個別の税務判断を行うものではありません。控除の適用可否は税理士・税務署にご確認ください。シミュレーションは当社の試算で、実際の控除額は借入条件・納税額等により異なります。