【2026年最新】日銀1.25%でペット可マンションは買い時?変動1.0%→2.0%で月1.7万円・総額720万円増える「損益分岐」と5年ルールの落とし穴

日本銀行は2026年10月29・30日の金融政策決定会合で、短期金利を1.25%程度に据え置きました(大和総研によると)。直前の9月会合では1.0%程度から1.25%程度へ追加利上げがあり、水準としては約31年ぶりの高さです(モゲチェックによると)。「ペットと暮らせる分譲マンションを買いたいが、金利が上がっていく中で本当に大丈夫か」――そんな相談が増えるタイミングです。
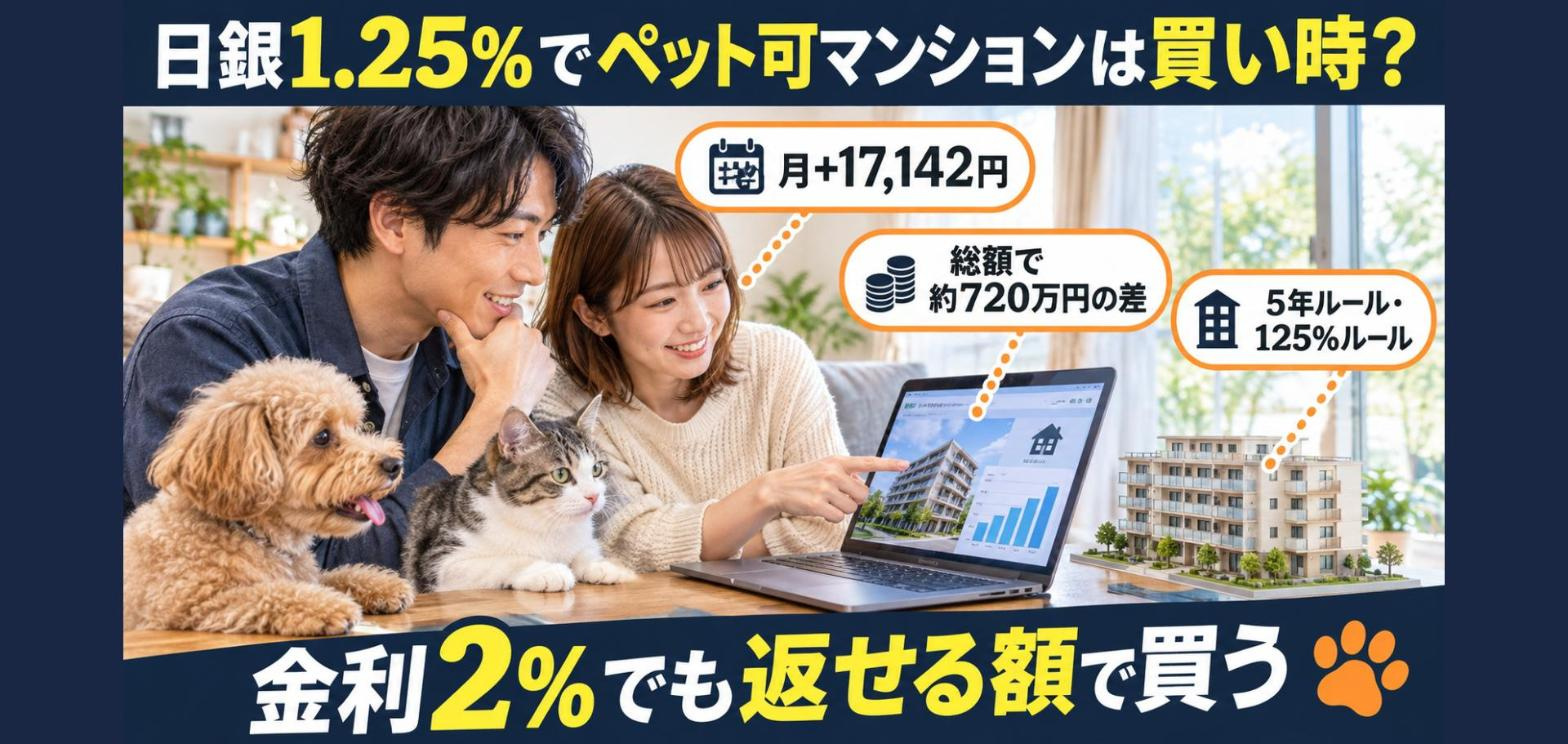
結論から言うと、金利が1%上がっても「すぐ買えなくなる」わけではありませんが、月々の負担は確実に増え、その増え方は“5年ルール”の有無で見え方が大きく変わります。たとえば3,500万円を35年で借りた場合、金利1.0%と2.0%では月々の返済額が約1.7万円、総返済額では約720万円違います。この記事では、その差を数字で確認したうえで、賃貸との「損益分岐」と、ペット可マンションならではの購入前チェックを整理します。
・金利1.0%→2.0%で、返済額はいくら変わるか(3,000万〜5,000万円)
・「5年ルール」「125%ルール」が返済額を“見えにくく”する仕組み
・ペット可賃貸の家賃と比べた、購入の損益分岐の考え方
・ペット飼育可マンション購入前に必ず確認したい規約・細則・費用
なぜ今、ペット可マンション購入の「損益分岐」を考えるのか
賃貸でペットと暮らしていると、更新のたびに家賃や初期費用、そして「ペット可」物件の少なさが気になります。一方で分譲マンションを買えば、住み続けられる安心感と、規約の範囲内で飼い続けられる安定が手に入ります。ただしそれは、ローンを無理なく返し続けられることが前提です。
2026年は、その「前提」が動いている年です。大和総研(2026年10月30日)によると、同社は2026年12月会合で短期金利を1.5%、2027年3月会合で1.75%へ引き上げる予測を示しています。モゲチェックのメインシナリオも「2027年頃に政策金利1.5〜2.0%程度」です。もちろん予測は予測であり確定ではありませんが、「今より金利が下がる前提」で購入計画を立てるのは危うい、というのが現実的な見方でしょう。
では、「買う」と「借り続ける」の分かれ目はどこにあるのでしょうか。ポイントは3つです。①金利が上がったときの返済額の増え方、②その増加を“ルール”がどこまで隠すのか、③ペットと暮らす人に固有の費用・制約を含めて比べているか。以降、順に数字で見ていきます。
金利が上がると、なぜ購入のハードルが上がるのか
住宅ローンの返済額は、借入額・返済期間・金利の3つで決まります。借入額と期間が同じなら、金利が上がった分だけ毎月の返済額と総返済額が増えます。逆に言えば、金利が上がる局面で同じ月々の返済額に収めようとすると、借りられる金額が小さくなるということです。月10万円の返済を前提にすると、金利1.0%なら約3,540万円まで、金利2.0%なら約3,020万円までしか借りられません(35年・元利均等で当サイトが逆算した概算)。同じ予算でも、買える物件の価格帯が約500万円下がる計算です。
ペット可マンションは、そもそも物件数が限られます。条件(エリア・駅距離・広さ・飼育細則)を絞るほど候補は少なくなり、そこに金利上昇で予算の天井が下がると、「条件に合う物件がなかなか見つからない」という状況になりがちです。だからこそ、条件の優先順位を早めに決めておくことが重要になります。
金利の現在地:変動・固定はいくらか
まず、住宅ローン金利の現在地を確認します。モゲチェック(2026年9月時点)によると、優遇後の変動金利の平均は、メガバンクが1.248%、ネット銀行が1.292%、地方銀行が1.227%でした。この秋は各行が基準金利を動かしており、PayPay銀行が7月に0.35%、ドコモSMTBネット銀行が8月に0.25%、9月には三菱UFJ銀行と三井住友銀行が0.25%それぞれ引き上げています。
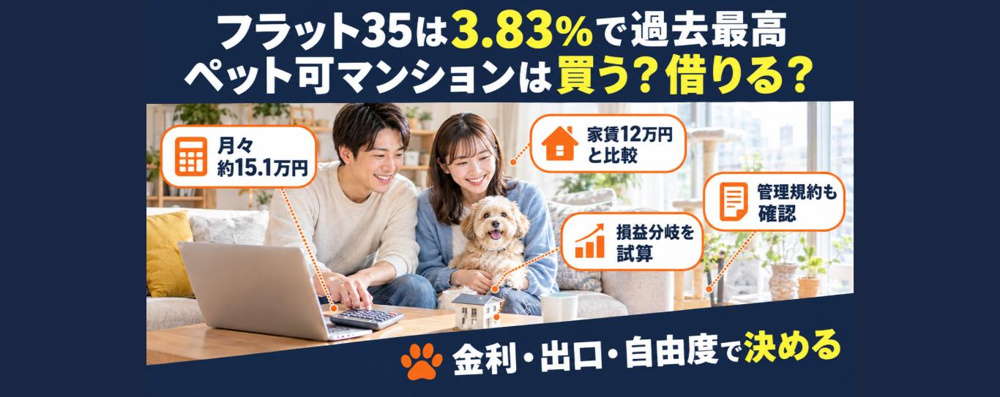
固定金利はさらに高くなっています。フラット35(21〜35年・融資率9割以下)の最頻金利は、モゲチェックによると2026年9月に3.460%で、8月の3.290%から0.170%上昇し、2018年1月以降の最高水準です。変動1.227%との差は年2.23%にもなります。固定金利は長期金利(10年物国債利回り)に連動するため、政策金利が据え置かれても、市場の見通しで動く点には注意が必要です(リクルートによると)。
| 区分 | 金利の目安 | 時点・出典 |
|---|---|---|
| 変動金利(メガバンク平均) | 1.248% | 2026年9月・モゲチェック |
| 変動金利(ネット銀行平均) | 1.292% | 2026年9月・モゲチェック |
| 変動金利(地方銀行平均) | 1.227% | 2026年9月・モゲチェック |
| フラット35(21〜35年・9割以下) | 3.460% | 2026年9月・モゲチェック |
| 10年固定(メガバンク平均) | 3.843% | 2026年9月・モゲチェック |
金利の先行きを3つのシナリオで考える
将来の金利は誰にも断言できませんが、「どのシナリオでも耐えられるか」を確認しておくことは有効です。大和総研(2026年10月30日)は、2026年12月に1.5%、2027年3月に1.75%、その後6月に2.0%への追加利上げの可能性を示しています。これを参考に、3,500万円・35年・当初1.0%で借りた場合の月々の返済額を、政策金利の動きと切り離して「適用金利」が変わった場合のイメージとして整理します。
| シナリオ | 適用金利のイメージ | 月々の返済額(35年換算) | 当初比 |
|---|---|---|---|
| 現状維持 | 1.0% | 98,800円 | ― |
| 緩やかな上昇 | 1.5% | 約107,200円 | +約8,400円 |
| 政策金利が2%近くまで上昇 | 2.0% | 115,942円 | +17,142円 |
| 上昇が長引く | 3.0% | 約134,700円 | +約35,900円 |
「上昇が長引く」シナリオでも月3.6万円の増加で収まるかどうか。これが耐えられないなら、借入額を下げるか、固定金利の比率を上げる、頭金を増やす、といった調整が必要です。購入を決める前に、ご自身の家計で3行すべてを確認してみてください。
金利が1%上がると、返済額はいくら変わる?
具体的な数字で見てみましょう。元利均等返済・ボーナス払いなし・35年返済で、金利が1.0%から2.0%へ上がった場合の月々の返済額は次のとおりです(モゲチェックの早見表をもとに、増加額は計算した値です)。
| 借入額 | 金利1.0% | 金利2.0% | 月々の増加額 |
|---|---|---|---|
| 2,000万円 | 56,457円 | 66,253円 | +9,796円 |
| 3,000万円 | 84,686円 | 99,379円 | +14,693円 |
| 3,500万円 | 98,800円 | 115,942円 | +17,142円 |
| 4,000万円 | 112,914円 | 132,505円 | +19,591円 |
| 5,000万円 | 141,143円 | 165,631円 | +24,488円 |
3,500万円なら月1.7万円、年間にすると約20.6万円の負担増です。ペットのフード代・医療費・トリミング代などの「ペット固有の支出」とは別に、住居費だけでこれだけ増えると考えると、家計への影響は小さくありません。
返済負担率で見ると:年収600万円の場合
借入の目安としてよく使われるのが「返済負担率」(年間返済額÷年収)です。たとえば年収600万円の世帯が3,500万円・35年で借りる場合、金利1.0%なら年間返済額は約118.6万円で返済負担率は約19.8%、金利2.0%では約139.1万円で約23.2%、金利3.0%では約161.6万円で約26.9%になります(月々の返済額から当サイトが計算)。
金融機関の審査上限はもっと高く設定されていることが多いものの、ペットの医療費や、将来の教育費・老後資金も考えると、審査に通る額と、無理なく返せる額は別です。「家計の手取りに対して、住居費全体(返済+管理費等)が何割に収まるか」を基準に考えると失敗しにくくなります。
さらに、変動金利1.23%と固定3.46%を比べると、3,500万円・35年で月102,546円と143,842円、月の差は約41,300円に達します(モゲチェックによると)。固定で「安心」を買うのは、年間約50万円の保険料を払うのに近い感覚です。だからこそ、安心の対価をいくらまで許容できるかを、家計の余裕と合わせて考える必要があります。
総返済額で見ると、金利差はこんなに大きい
月々の差は「我慢できる」と感じても、35年間積み重なると大きな差になります。モゲチェックによると、3,000万円・35年のケースでは次のとおりです。
| 金利 | 月々の返済額 | 総返済額(約) |
|---|---|---|
| 0.5% | 77,876円 | 3,271万円 |
| 1.0% | 84,686円 | 3,557万円 |
| 1.5% | 91,855円 | 3,858万円 |
| 2.0% | 99,379円 | 4,174万円 |
同じ考え方を3,500万円で計算すると、金利1.0%の総返済額は約4,150万円、2.0%では約4,870万円。差は約720万円です(月々の返済額から当サイトが計算)。この記事のタイトルの「総額720万円」はこの数字です。
もう1つ見落とされがちなのが、返済期間の延長です。モゲチェックによると、3,500万円・金利1.0%のとき、35年返済の利息総額は約650万円、40年にすると約748万円で、約100万円増えます。月々の返済を下げるために期間を延ばすと、利息は確実に増えます。ペットを迎えるときに「最期まで責任を持つ」と考えるのと同じように、住宅ローンも「最後まで返し切る」計画を現実的に持つことが大切です。
「5年ルール」「125%ルール」の落とし穴
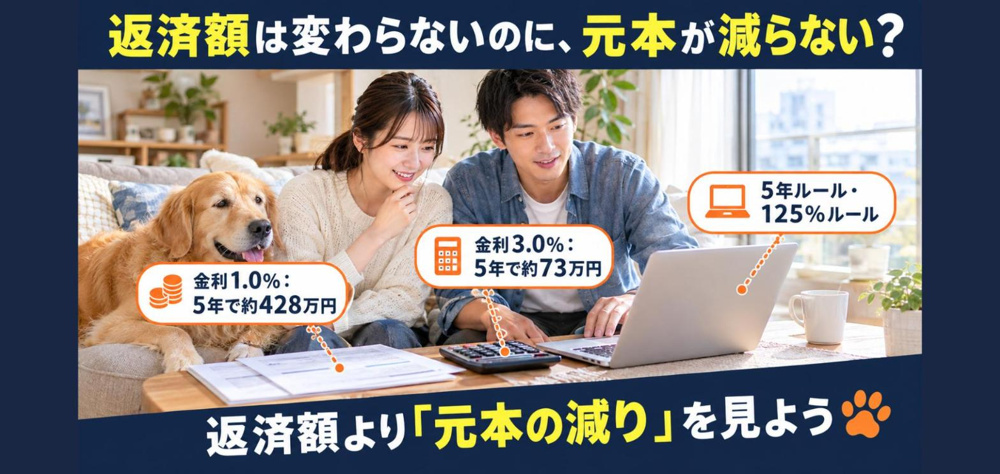
変動金利型ローンには、多くの金融機関で「5年ルール」「125%ルール」があります。リクルートによると、5年ルールは「金利が変動しても返済額の見直しは5年ごとに行う」、125%ルールは「見直し後の返済額が従来の125%を超えないよう上限を設ける」という仕組みです。一部のネット銀行ではこれらを適用していない場合もあります。
モゲチェックの説明では、5年ルールがある場合、金利が上がっても最初の5年間は返済額が変わらず、6年目から増えます。5年ルールがなければ、翌月や翌々月から返済額が増えます。つまり、ルールがある銀行では「金利が上がっているのに返済額が変わらない」期間が生まれ、家計の変化に気づきにくくなるのです。
試算:3,500万円・当初1.0%で借りて、5年後に金利が上がると
当サイトで、3,500万円・35年・当初金利1.0%のケースを試算しました。5年間返済した後の残債は約3,072万円(概算)。ここから残り30年で金利が変わるとすると、見直し後の返済額は次のようになります。
| 5年後の金利 | 見直し後の返済額(理論値) | 125%ルールの上限(123,500円) |
|---|---|---|
| 1.25% | 約102,400円 | 上限内 |
| 2.0% | 約113,500円 | 上限内 |
| 3.0% | 約129,500円 | 上限を超える(超過分は先送り) |
金利が3.0%まで上がると、本来の返済額は約12.9万円ですが、125%ルールにより約12.35万円までに抑えられます。一見ありがたいのですが、本来払うべき利息の一部は払い切れずに残り、モゲチェックも指摘するとおり完済時に未払利息が発生する可能性があります。「返済額が上がらない=安全」ではない、という点を押さえておきましょう。
① 5年ルール・125%ルールは適用されるか(ネット銀行は適用なしの場合あり)
② 未払利息が出た場合の精算方法
③ 基準金利と適用金利の改定時期(例:9月の利上げ分が反映される時期)
ペット可賃貸と比べた「購入の損益分岐」
ここからは、ペット可賃貸に住み続ける場合との比較です。購入の月々の負担は、ローン返済だけではありません。管理費・修繕積立金、固定資産税・都市計画税が加わります。そこで、次の仮定で試算しました(実際の物件では大きく異なります)。
・借入3,500万円・35年・元利均等返済(頭金・諸費用は考慮しない)
・管理費+修繕積立金:月3万円(仮定)
・固定資産税・都市計画税:年10万円=月約8,300円(仮定)
・元本返済分は「資産形成」とは見なさず、あくまで毎月の現金負担を比べる
| ローン金利 | 月々の返済額 | 購入の月負担(目安) | =この家賃以上なら購入が割安 |
|---|---|---|---|
| 1.0% | 98,800円 | 約137,100円 | 月13.7万円以上 |
| 1.25% | 約102,900円 | 約141,300円 | 月14.1万円以上 |
| 2.0% | 115,942円 | 約154,300円 | 月15.4万円以上 |
| 3.0% | 約134,700円 | 約173,000円 | 月17.3万円以上 |
たとえば現在払っているペット可賃貸の家賃が月14万円なら、金利1.0%台では購入の月負担(約13.7万円)と拮抗します。ただし、金利が2.0%になると約15.4万円で、賃貸のほうが月1万円以上安くなる計算です。ここに、購入なら元本が減って資産になる、賃貸なら更新料や引越し費用がかかる、という要素を足し引きして判断します。
一方で賃貸には、ペット関連の追加コスト(敷金上乗せ、ペット飼育に伴う特約など)が発生するケースもあります。実際の初期費用は、当ブログの記事でも整理しています。
もう1つの視点は「出口」です。ローンは売却・賃貸に出すなどの出口戦略が取れますが、賃貸に出す場合もペット可マンションは入居者を選びます。とくに金利が上がる局面では、買い手の購入余力が下がり、売却価格にも影響しうる点は否定できません。ただしこれは物件・エリアごとに異なるため、一般論で「必ず下がる/上がる」とは言えません。「売却できるか」ではなく「売らなくても返せるか」で計画を組むのが基本です。
賃貸に住み続けるリスクも、同じ秤にのせる
購入の不安ばかりに目が向きがちですが、賃貸に住み続けることにも不確実性があります。家賃は更新時の改定や値上げ通知で上がりうるうえ、ペット可物件は数が限られるため、引越しの選択肢が狭く、値上げを受け入れざるを得ない場面も出てきます。高齢になってからの住み替えは、ペット可であることに加えて審査面のハードルも上がりやすい点が心配されます。
「金利が上がるから買わない」と決める前に、「家賃が上がり、更新のたびに引越し費用がかかり、ペット可物件を探し直す」リスクを同じ秤にのせてください。購入の不確実性は金利、賃貸の不確実性は家賃と住み替えです。どちらの不確実性のほうが自分にとって耐えやすいかが、損益分岐を超えた最後の判断基準になります。
ケーススタディ:同じ「家賃14万円」でも結論は変わる
| 世帯のイメージ | 状況 | 考え方 |
|---|---|---|
| Aさん:共働き・小型犬1匹 | 今の家賃14万円。頭金が十分で、金利2%でも返済負担率25%以内 | 購入の月負担と家賃が拮抗。長く住む前提なら購入も有力 |
| Bさん:単身・猫2匹 | 家賃14万円。頭金は少なく、転職の可能性もある | 金利が上がると購入の月負担が家賃を上回る。賃貸継続+貯蓄が安全 |
| Cさん:夫婦・大型犬 | 物件が限られ、賃貸でも希望条件の空きが少ない | 希望条件の物件を押さえることを優先し、購入と賃貸を並行で比較 |
ペット可マンション購入前に確認したい5つの規約・書類
分譲マンションで「ペット可」と書かれていても、その中身は物件ごとにまったく違います。購入後に「思っていたのと違った」とならないために、次の5点を契約前に必ず確認してください。
① 管理規約・ペット飼育細則(飼える種類・頭数・大きさ)
「小型犬・猫のみ」「1住戸2匹まで」「体重10kg以下」など、細則で飼育条件が決まっていることが一般的です。現在の愛犬・愛猫が条件に当てはまるのはもちろん、将来、犬種を変えたり、もう1匹迎えたりできるかも確認しておきましょう。
② 規約の改正履歴・改正の議論
マンションの管理規約は、総会の決議で変更できます。過去にペット飼育に関する改正や、トラブルをきっかけにした議論がなかったかを、管理会社に確認します。直近の総会議事録や、修繕委員会・理事会の議題を見ると、管理組合の姿勢が見えてきます。
③ 共用部のルール(エレベーター・廊下・エントランス)
抱っこかケージか、専用エレベーターがあるか、足洗い場はあるか。散歩の動線や、共用部での排泄ルールは、日常の快適さに直結します。内見のときは部屋の中だけでなく、共用部も必ず歩いてみてください。
④ 修繕積立金の値上げ予定・長期修繕計画
金利以外にも、購入後の支出を押し上げる要因があります。修繕積立金が段階的に上がる計画になっていないか、一時金の徴収予定がないかを確認します。ペットのための追加設備(足洗い場の維持など)を管理費で賄っている場合は、管理費の水準にも影響します。
⑤ 床・壁・窓の仕様と防音性
犬の足音や鳴き声、猫の運動音は、床や壁の仕様で聞こえ方が変わります。自分が音を出す側にも、聞こえる側にもなりうるため、遮音性能は購入前のチェック項目です。内見での確認ポイントは、当ブログの防音に関する記事でも詳しく紹介しています。
内見で「ペットの目線」を確認するコツ
内見では、価格や間取りに目が行きがちですが、ペットと暮らす前提なら、床の滑りやすさ、ベランダの柵の隙間、窓の高さ、玄関ドアの開閉時に飛び出しやすい動線、エアコンの位置による温度の偏りなどを確認しましょう。ペットが自由に動き回れる範囲で安全が確保できるかは、図面だけでは分かりません。
管理人さんや、可能なら既に住んでいる方に、ペット飼育者の実際の暮らしぶり(鳴き声の苦情の有無、共用部マナーの浸透度)を尋ねるのも有効です。ペット飼育者が多いマンションほどルールが整っている一方、飼育者同士のトラブルが起きやすいという面もあります。どちらが良いかは、ご自身とペットの性格次第です。
購入後に後悔しやすいのは、「価格」「立地」の妥協よりも、「ペットとの暮らしの質」の妥協だと私たちは感じています。ローンの返済は数字で管理できますが、毎日の散歩の動線や、愛犬・愛猫が落ち着ける空間は、数字に表れにくい価値です。損益分岐の計算に、その価値も少しだけ加えてあげてください。
ペットと暮らす家計に効く「見えにくい費用」
住宅ローンの返済額だけを見ていると、ペットと暮らす家計の全体像を見誤ります。購入後に増えやすい費用を、項目だけ整理しておきます(金額は物件・ペットの種類により大きく異なるため、ここでは数値を示しません)。
| 費用項目 | 購入で増えやすい理由 | 事前にできること |
|---|---|---|
| 管理費・修繕積立金 | ペット可マンションは共用設備・清掃が手厚いことがある | 直近の収支報告と値上げ予定を確認 |
| 床・壁のリフォーム | 滑り止め加工・傷防止・防音など自費で整えるケース | 入居前の施工と予算を見積もる |
| ペット保険・賠償保険 | 賃貸と違い、自己所有物件では修繕責任を自分が負う | 補償の範囲を比較して加入 |
| 固定資産税・都市計画税 | 賃貸にはない毎年の固定費 | 購入前に概算を管理会社・仲介へ確認 |
| 火災・地震保険 | 専有部の内装・設備も保険の対象 | ペットによる破損の扱いを確認 |
賃貸の場合は「原状回復」「特約」で退去時に費用が発生しますが、購入すれば退去費用はありません。その代わり、床・壁の傷や臭いはそのまま自分の資産価値に響きます。売却や賃貸に出す際、ペット痕が価格や入居者に影響することも頭に入れておきましょう。
ペットの年齢と住宅ローンの返済期間を重ねて考える
ローンは35年でも、ペットと暮らす年月はその一部です。ペットの年齢が上がると、医療費の増加や、階段・段差・床の滑りへの配慮、夜鳴きなど、住まいに求める条件が変わります。購入時は元気な若い犬や猫でも、数年後にはバリアフリー的な配慮が必要になることがあります。購入物件を選ぶ段階で、エレベーターの有無、床材、間取りの変更のしやすさまで考えておくと、のちの住み替えやリフォームの負担を抑えられます。
また、複数のペットを迎える可能性があるなら、飼育細則の頭数制限に加えて、各部屋の広さ・ゲージの置き場所・動線も確認が必要です。「今の暮らし」だけでなく「5年後、10年後の暮らし」を物件に重ねるのがコツです。
変動か固定か:3つのタイプ別の考え方
「変動と固定のどちらが得か」は誰にも断言できません。そこで、家計と性格のタイプ別に考え方を整理します。
タイプA:返済に余裕があり、金利上昇も許容できる人
世帯の手取りに対して返済負担が軽く(目安として、金利2〜3%でも返済が家計を圧迫しない)、繰上返済の余力もあるなら、変動金利でスタートして金利動向に応じて見直す選択肢があります。ただし、5年ルールの有無と、見直し後の返済額(前章の試算)を事前に確認しておくことが前提です。
タイプB:金利上昇に不安があり、家計の見通しを固めたい人
「月々が変わらない」ことを重視するなら、固定(または一定期間固定)が選択肢です。ただし、現状のフラット35は3.46%と高めで、同じ3,500万円・35年なら変動1.23%との差は月約41,300円。この差を許容できるか、また将来の収入増・繰上返済の見込みを踏まえて検討します。
タイプC:まだ決めきれない・頭金や収入に不安がある人
金利が上がる局面で無理に買う必要はありません。賃貸でペットと暮らしながら、頭金を貯め、物件の目を養う期間を持つのも合理的な選択です。賃貸で「ペット可」物件の情報収集と、購入予定エリアの相場感を養っておけば、時期が来たときに迷いません。
繰上返済と借り換えという「調整弁」
変動金利でスタートした場合、金利が上がったときの対策として、繰上返済で元本を減らす、より有利な金融機関へ借り換える、という方法があります。ただし借り換えには、事務手数料・保証料・登記費用などがかかり、そのときの金利水準や残高、返済期間によっては効果が小さいこともあります。「いつでも借り換えれば大丈夫」と考えるのではなく、最初から金利上昇時の返済額を想定して借りるのが基本です。
繰上返済は、期間短縮型と返済額軽減型があり、利息の軽減効果が大きいのは一般に期間短縮型です。ペットの医療費などの突発的な支出に備え、繰上返済に回せる額は「余剰資金の範囲内」にとどめ、生活防衛資金は手元に残しておきましょう。
「買う・待つ・借り続ける」判断チェックリスト
ここまでの内容を、判断のためのチェックリストにしました。当てはまる数で目安を確認してください。
購入のタイミングは「金利」より「準備」で決まる
「金利が下がるまで待つ」という考え方もありますが、待つ間にも家賃は払い続け、物件価格や金利は変動します。タイミングを当てることは専門家にも難しく、むしろ頭金・生活防衛資金・条件の優先順位・家計の試算という準備が整った時点が、その人にとっての購入時期と考えるほうが現実的です。
準備のためにできることとして、①毎月の収支を3か月分記録して、住居費にかけられる額を把握する、②ペットの飼育条件(種類・頭数・大きさ)を将来分も含めて書き出す、③希望エリアで「ペット飼育可」の分譲と賃貸の両方を数件ずつ内見して価格・管理費・規約を比較する、の3つをおすすめします。内見の経験を重ねるうちに、「ペット可」の中身の違いが具体的に見えてきます。
6個以上当てはまるなら、購入に向けて具体的に物件を見始める段階です。3〜5個なら、足りない項目を埋める準備期間にしましょう。2個以下なら、賃貸でペットと暮らしながら、金利動向を見守る選択が現実的です。いずれの場合も、物件選びと資金計画は並行して進めるのが近道です。
ペッターズ不動産が考える「ペットとの住まい」の順番
ペットと暮らす住まい探しで、私たちが大切にしている順番があります。それは、「ペットが無理なく暮らせるか」→「人の家計が無理なく続くか」→「物件の条件」の順です。物件が先に決まってしまうと、あとからペットの飼育条件や音の問題で行き詰まることがあるからです。
そのため購入を検討中の方にも、まず現在のペット(種類・頭数・大きさ・鳴き声の傾向)と、将来の見通し(もう1匹迎えたいか)を伺います。そのうえで、賃貸で当面暮らす場合と購入する場合の両方で、月々の負担をお見せして比較します。物件数は全物件 約4,000件(HP掲載済み 約1,000件/未公開物件 約3,000件)。ホームページに載っていない未公開物件の中に、条件に合う物件が見つかることも少なくありません。
購入か賃貸かで迷っている段階でも、お気軽にご相談ください。「いま買うべきか」を私たちがお答えすることはできませんが、判断に必要な数字と、ペットと暮らす目線での物件の見方はお伝えできます。
よくある質問Q&A
まとめ:政策金利は1.25%に上がり、市場には1.5〜2.0%への上昇観測もあります。ペット可マンションの購入は「金利が2%になっても返せるか」「5年ルールの裏側を理解しているか」「規約・細則・費用まで確認したか」の3点を押さえれば、金利局面に左右されにくい判断ができます。焦って買う必要も、先送りして諦める必要もありません。
出典一覧
- 大和総研「10月会合で日銀は政策金利を据え置き 2%の物価安定に向け利上げ継続へ」(2026年10月30日):https://www.dir.co.jp/report/research/economics/japan/20261030_026168.html
- モゲチェック「日銀追加利上げで住宅ローンはいつ上がる?2026年の変動金利予想を解説」(最終更新2026年10月1日):https://mogecheck.jp/articles/show/pnl6ZzOV4BDR2k5Ra7PY
- モゲチェック「住宅ローン金利の平均は何%?変動・固定の相場比較と推移グラフ」(最終更新2026年9月7日):https://www.mogecheck.jp/articles/show/oaYekBdVENNnEyGgJRLn
- リクルート「【2026年】住宅ローン変動 vs 固定、どちらが正解?」(2026年6月29日):https://finance.recruit.co.jp/article/n270/
- マネー現代「2026年、住宅ローン金利はまだ上がります…専門家が解説」(2026年3月13日):https://gendai.media/articles/-/165039
※本記事の試算は、記載の前提条件に基づく概算であり、将来の金利・返済額を保証するものではありません。「当サイト計算」と記した数値は出典の数値を基に当社が算出したものです。実際の借入条件は金融機関にご確認ください。また、本記事は特定の金融商品の購入を勧めるものではなく、投資・資金計画の助言ではありません。