「在庫は増えたのに成約は減った」首都圏中古マンション、東京−13.9%・埼玉+2.3%で割れた2026年7月――"待てば安くなる"は本当か

「在庫が増えた」「売れ行きが鈍った」というニュースを見て、『もう少し待てば安く買えるのでは』と考える方が増えています。ところが数字を細かく見ると、価格はほとんど崩れておらず、金利は上がっています。この記事は、2026年7月のREINSデータと住宅ローン金利の動きをもとに、『待つ』ことのメリットとコストを一緒に確認するための記事です。
結論:在庫は増え、成約は減った――でも「買い手天国」ではない
「在庫が増えて、売れ行きが鈍っている。ということは、もう少し待てば安く買えるのでは?」――ここ数か月、こうしたご相談が増えています。結論から言うと、数字は『買い手が選べる余地が広がった』ことを示していますが、『価格が大きく下がる』とまでは言えません。
理由は単純で、成約件数が減った一方で、成約価格そのものはほとんど動いていないからです。売れ行きが鈍っているのに値段は崩れていない――これは、売り手が簡単には値下げに応じていない、つまり『売れないなら出さない』『売れないなら待つ』という売り手側の様子見が働いている可能性を示しています。
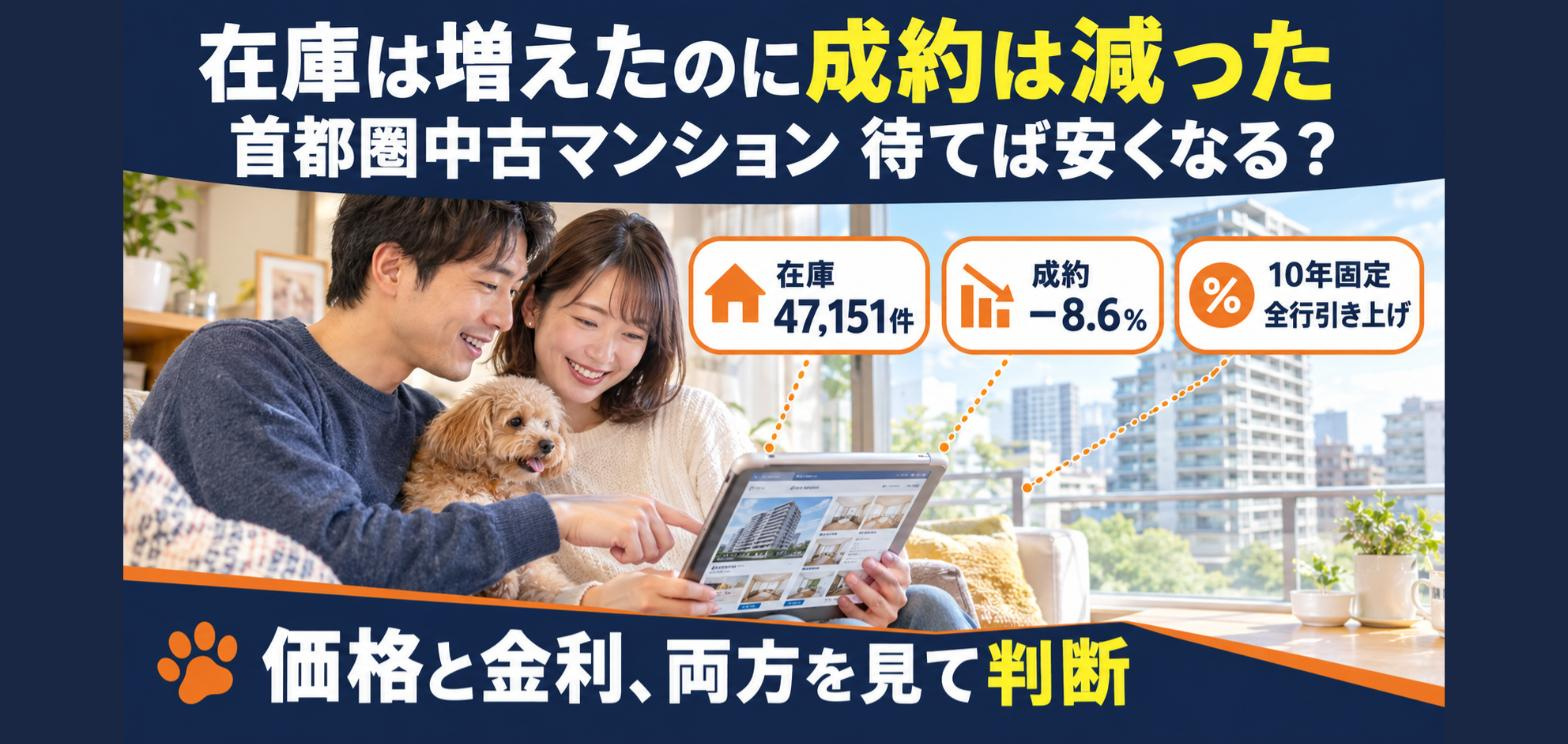
さらに、買い手にとって重要なのは住宅ローン金利です。2026年9月の報道では、調査対象の主要13銀行すべてが10年固定金利を引き上げています。物件価格が横ばいでも、金利が上がれば毎月の返済額は増えます。つまり、『価格』と『金利』の両方を見なければ、待つことが得かどうかは判断できません。
この記事では、2026年7月のREINSデータを中心に、東京と埼玉で何が違ったのか、在庫増をどう読めばよいのか、そして買う人・売る人がそれぞれ何を確認すべきかを、数字と試算で整理します。なお、ここで扱う数字は出典を確認できたものだけです。
先に行動の指針だけ挙げておきます。①在庫が増えたエリアでは、物件をじっくり比較し、指値(値引き交渉)の余地を探る価値がある。②ただし価格全体が下がっているとは限らないので、『下がるまで待つ』戦略は金利上昇とセットで考える。③売り手は、強気の価格設定のまま長期化すると不利になりやすい。この3点を、以下の各章で掘り下げます。
2026年7月の数字を表で確認する
まず、REINSが公表している2026年7月度の首都圏中古マンションの数字を、首都圏全体・東京都・埼玉県で並べます。数字はすべて前年同月比です。
| エリア | 成約件数 | 成約㎡単価 | 成約価格 |
|---|---|---|---|
| 首都圏全体 | 3,638件(−8.6%) | 84.17万円/㎡(−1.5%) | 5,267万円(−0.7%) |
| 東京都 | 1,863件(−13.9%) | 121.08万円/㎡(+1.2%) | 7,004万円(+2.2%) |
| 埼玉県 | 449件(−3.2%) | 44.53万円/㎡(+2.3%) | 2,993万円(+2.6%) |
(出典:REINS「首都圏 中古マンション 2026年7月度」サマリー)
表を見て最初に気づくのは、首都圏全体では成約㎡単価が−1.5%なのに、東京都も埼玉県も単価はプラスだという点です。首都圏全体の数字は東京・神奈川・埼玉・千葉の合算なので、どこかのエリアが大きく下がっているか、あるいは物件の構成(築年数・広さ・駅距離など)が変わった可能性があります。東京と埼玉が上がっているのに全体が下がるということは、神奈川や千葉で単価が下がったか、成約に占める物件の中身が変わったことが考えられます(この記事では東京・埼玉以外の詳細数値は確認できていないため、断定は避けます)。
もう一つ大事なのは、成約件数の落ち込みが東京都で特に大きいことです。東京都は1,863件で−13.9%。埼玉県の−3.2%と比べると、東京のほうが売れ行きの鈍化が強く出ています。一方で東京都の成約価格は7,004万円と+2.2%。件数が減ったのに価格は上がっているわけで、『売れる物件は高くても売れるが、そうでない物件は動かない』という二極化の様子がうかがえます。
東京は成約−13.9%、埼玉は単価+2.3%――割れた理由
なぜ東京と埼玉で、こうした違いが出たのでしょうか。データだけでは原因を断定できませんが、考え方の筋道を整理します。
東京:価格が上がりすぎた反動で、買い手が追いつけない
東京カンテイが2026年7月23日に発表した調査(共同通信配信)によると、東京23区の中古マンション(70㎡換算)の6月の平均価格は1億2741万円で、前月比−0.8%と26カ月ぶりに下落しました。記事では、5月までは25カ月連続で最高値を更新していたこと、そして「都心での高騰に消費者が追い付けず、不動産会社が価格を下げる動きが出ている」という趣旨が伝えられています。ただし前年同月比では+23.3%と、依然として高水準です。
つまり東京は、『大きく上がり続けた後に、ようやく一服し始めた段階』と読めます。REINSの東京都の成約件数−13.9%は、この『高すぎて手が出ない』という買い手側の事情と整合的です。
埼玉:価格帯が手の届く範囲にあり、単価はまだ上昇
埼玉県の成約価格は2,993万円、㎡単価は44.53万円です。東京都の7,004万円・121.08万円/㎡と比べると、半分以下の水準です。東京の価格上昇に耐えられなくなった層が、価格の手が届く埼玉・神奈川・千葉に流れる――という動きは以前から指摘されており、埼玉の単価が+2.3%と底堅いのは、こうした需要の受け皿になっている面があると考えられます(これは私たちの見立てであり、データが直接示しているわけではありません)。
もう一つ、見落とされがちな視点があります。『成約件数』は、買いたい人が多いかどうかだけでなく、『買いたい条件に合う物件が、買える価格で出ているか』にも左右されます。東京では、共働き世帯(パワーカップル)を中心に高額帯の物件が買われてきましたが、価格が1億円を超えるエリアでは、そもそも買える人が限られます。売り手が価格を下げないまま在庫が積み上がれば、成約件数は自然に減ります。つまり、件数の減少は『需要が消えた』というより『価格と需要が噛み合わなくなった』サインと捉えるほうが実態に近いかもしれません。
一方、埼玉では、東京で買えなかった層の受け皿になる動きがある一方、さいたま市内の人気駅と、郊外・埼玉東部の駅では状況が異なります。駅から遠い、築年数が古い、管理状態に不安がある、といった物件は、県平均が上がっていても値下がりすることがあります。県や都の『平均』は、あくまで全体の傾向を見るための目安であり、個別の物件の価格を保証するものではありません。
在庫47,151件(+5.5%)をどう読むか
次に、在庫の増加をどう読むかです。REINSの2026年7月データでは、首都圏の中古マンション在庫件数は47,151件で前年同月比+5.5%でした。参考として、リバブルが紹介している2026年5月のデータでは、在庫は45,804件(+3.4%)、成約件数は3,709件(−3.4%)、成約価格は5,067万円(−4.6%)でした。
| 月 | 在庫件数 | 成約件数 | 成約価格 |
|---|---|---|---|
| 2026年5月(リバブル掲載データ) | 45,804件(+3.4%) | 3,709件(−3.4%) | 5,067万円(−4.6%) |
| 2026年7月(REINS) | 47,151件(+5.5%) | 3,638件(−8.6%) | 5,267万円(−0.7%) |
同じ指標でも、出典や算出のタイミングで前提が違う可能性があるため、厳密な時系列比較はできません。それでも、在庫の前年比が+3.4%から+5.5%へ広がり、成約件数の前年比が−3.4%から−8.6%へ落ち込んだという方向性は読み取れます。リバブルの報告では、5月の㎡単価の下落は「2020年4月以来73ヶ月ぶり」とされ、価格面でも変化の兆しが出ていました。
在庫増が意味する3つのこと
1つ目は、選べる物件が増えること。買い手にとっては、同じ予算・同じエリアで比較できる物件数が増えます。焦って1件目で決める必要がなくなります。
2つ目は、売り手間の競争が強まること。似た条件の物件が並ぶと、価格・室内の状態・見せ方で差がつきます。相場より高い価格のまま出し続けると、在庫の中に埋もれていきます。
3つ目は、値下がりが起こるとすれば『個別の物件から』ということ。全体の平均価格がすぐ下がるのではなく、長く売れ残った物件、相場より割高な物件から順に価格が調整されていきます。したがって、買い手は『平均が下がるのを待つ』より『売り出しから時間が経った物件を探す』ほうが、現実的に効く場合があります。
これから毎月チェックしたい指標
在庫増が『一時的な揺れ』なのか『トレンド』なのかは、1か月のデータでは判断できません。次のような指標を、毎月の公表データで追うことをおすすめします。
| 指標 | 見る理由 | 目安の見方 |
|---|---|---|
| 在庫件数の前年同月比 | 売り手の数と買い手の数のバランスがわかる | +が拡大し続けるなら買い手優位が進む |
| 成約件数の前年同月比 | 実際に動いた取引の量 | −が続くなら需要の鈍化が本格化 |
| 成約㎡単価・成約価格 | 実際に成立した価格水準 | 在庫増でも維持なら売り手が強気 |
| 東京と埼玉の差 | 買い手の流れがどこに向いているか | 東京の件数減が続き埼玉が底堅いなら郊外へ流入 |
| 10年固定・変動の金利 | 総返済額に直結 | 固定の引き上げ継続は『待つコスト』増 |
これらはREINSなどの公表データで、おおむね月ごとに確認できます。『ニュースの見出し』だけで判断せず、件数・価格・金利を並べて、最低でも3か月分の流れを見ると、振り回されにくくなります。
また、同じ『在庫増』でも、新築マンションの供給や、中古戸建の動きによっても中古マンション市場は影響を受けます。リバブルの2026年5月度レポートでは、中古戸建の成約価格は4,215万円(+8.7%)、5か月連続の上昇と紹介されています。マンションは在庫増で様子見が出ている一方、戸建は価格が上がっているという違いは、『住まい全体』の需要がどう分かれているかを考えるヒントになります。
10年固定は全行引き上げ――金利のほうは「待てば下がる」ではない
物件価格と同じくらい重要なのが、住宅ローン金利です。ここは『待てば下がる』とは言いにくい状況です。
リクルートの住宅ローン解説(2026年6月時点)によると、大手5行の10年固定型住宅ローン金利は11カ月連続で引き上げられ、平均は3.56%を超えました。内訳は、三菱UFJ銀行3.27%、三井住友銀行3.50%、みずほ銀行3.25%、三井住友信託銀行4.015%、りそな銀行3.745%。フラット35(21〜35年)は3.210%、大手の変動金利の平均は0.975%と紹介されています。背景として、長期金利(10年物国債利回り)が2.657%と前年同期より1.1ポイント上昇していることや、日銀の政策金利引き上げが挙げられています。
さらに、ダイヤモンド不動産研究所の2026年9月2日付の記事では、調査した主要14銀行のうち変動金利を引き上げたのは4行、10行が据え置きで、調査した13銀行のすべてが10年固定金利を引き上げたとしています。みずほ銀行の10年固定は3.450%、フラット35(買取型)は3.460%(前月から引き上げ)、10年国債利回りは2.994%で「約30年ぶりの高水準」と報じられています。
ここで注意したいのは、変動金利と固定金利で状況が違うことです。変動金利は9月時点で主要14銀行のうち10行が据え置きでしたが、固定金利は全行が上がっています。固定金利は将来の長期金利の見通しを織り込んで動くため、『これから上がる』という市場の見方が反映されやすい側面があります。
試算:金利1%の差は月約2万円・総額約800万円
金利が上がると、実際に毎月の返済額はどのくらい変わるのでしょうか。ここでは、次の条件で元利均等返済の試算を行いました(当社による計算で、公的な統計ではありません。ボーナス払い・諸費用・団信・金利の見直しは考慮していません)。
| 金利(年) | 借入4,000万円・35年の月々返済額 | 総返済額(概算) | 0.975%との差 |
|---|---|---|---|
| 0.975%(大手の変動金利の平均水準) | 約11.2万円 | 約4,723万円 | ― |
| 1.975%(+1.0%) | 約13.2万円 | 約5,544万円 | 月+約2.0万円/総額+約820万円 |
| 2.975%(+2.0%) | 約15.3万円 | 約6,442万円 | 月+約4.1万円/総額+約1,720万円 |
金利が1%上がるだけで、4,000万円・35年返済の場合、月々は約2万円、総額では約800万円増える計算です。この感覚は、ビジネス系メディアの2026年1月の解説にも近い形で紹介されています(同記事は、金利が1%上がると月々の返済はおよそ2万円前後、総返済額では700万円前後の差になるとしています。試算の前提で数字が少し違ってきます)。
では、物件価格が下がるのを待つ価値はあるのでしょうか。たとえば4,000万円の物件が2%下がると80万円の値下がりです。一方、金利が1%上がれば総額で約800万円増えます。『待つ間に金利が動くリスク』のほうが、『価格が少し下がるメリット』を上回ることがある――これが、今の局面で最も見落とされやすいポイントです。
もちろん、これは『今すぐ買うべき』という意味ではありません。金利の見通しは誰にも断定できませんし、収入・貯蓄・家族計画によって最適解は人それぞれです。大切なのは、『待つ』という選択にも費用(機会損失・金利リスク)があると理解したうえで、比べることです。
変動・固定を選ぶときの考え方
試算の0.975%は『大手の変動金利の平均』、1.975%・2.975%は『もし金利が1%・2%上がったら』という仮定です。変動金利は、返済開始後に金利が上がると、返済額や元本の減り方(未払利息)に影響します。多くの変動金利型には『5年ルール(返済額は5年間変わらない)』『125%ルール(見直し後の返済額は従前の125%まで)』といった仕組みがありますが、これは返済額の急増を和らげるだけで、利息の負担そのものがなくなるわけではありません。金融機関ごとに条件が異なるため、必ず契約前に確認してください。
固定金利は、当初の金利が高い代わりに、期間中の返済額が確定します。2026年6月時点で大手5行の10年固定の平均は3.56%超と、変動金利(平均0.975%)との差は大きく開いています。この差は、『今後の金利上昇リスクを金融機関に肩代わりしてもらうための保険料』のようなものと考えると理解しやすいです。保険料が高すぎると感じるなら変動、安心を優先するなら固定、という整理ができます。
また、『10年固定』は10年間だけ金利が固定され、その後は再びその時点の金利に切り替わります。10年後に金利が高くなっていれば、返済額が増える可能性があります。全期間固定(フラット35など)は、フラット35(21〜35年)が3.210%(2026年6月・リクルート記事)と、10年固定の大手平均より低い水準で紹介されていました。ただし、フラット35には物件の基準や手数料などの条件があるため、金利だけで比べず、総コストで検討しましょう。
余裕資金が手元にある場合の『繰上返済』も一つの考え方です。変動金利で借りて、金利が上がり始めたら繰上返済で元本を減らす、という戦略は一般的ですが、繰上返済に回した分の現金が手元からなくなる点は注意が必要です。教育費・老後資金・緊急時の生活防衛資金を残したうえで判断しましょう。
「待てば安くなる」が外れる3つのパターン
『在庫が増えているから、待てば安くなる』という期待が外れやすいパターンを3つ整理します。
パターン1:売れ行きが鈍っても、売り手が値下げしない
成約件数が減っているのに成約価格がほとんど変わっていない(首都圏−0.7%)のは、売り手が値下げに応じず、売り出しを取り下げたり様子見したりしている可能性を示します。買い手が待っていても、売り手が動かなければ価格は下がりません。
パターン2:良い物件から先に売れていく
在庫が増えても、立地・管理状態・価格のバランスが良い物件は早く動きます。残るのは、何らかの理由で敬遠されている物件です。『待っている間に、狙っていた物件が成約してしまった』という相談は珍しくありません。在庫が多い=全部の物件が選び放題、ではないということです。
パターン3:金利上昇で『買える金額』が下がる
同じ年収・同じ返済比率でも、金利が上がれば借りられる金額は下がります。物件価格が下がっても、借入可能額がそれ以上に下がれば、結果的に買いにくくなります。事前審査を受けて、現在の条件での借入可能額を把握しておくことは、待つ場合でも有効です。
待つ間に確認しておきたい『準備』
もし『今は動かず、もう少し市場を見る』と決めるなら、ただ待つのではなく、その間にできる準備を進めておくと、良い物件が出たときに素早く動けます。具体的には、①事前審査を通しておく、②希望エリアの成約事例を集めておく、③物件の見学を数件こなして『自分の基準』を作る、④頭金・諸費用の資金計画を固める、の4つです。準備をしたうえで待つ人と、何もせず待つ人では、同じ『待つ』でも結果が大きく変わります。
特に事前審査は、実際の購入時に慌てないために有効です。審査に通った金額は『借りられる上限』であって『借りるべき金額』ではありません。無理のない返済額から逆算して、借入額を決めましょう。また、金利が上がる局面では、審査に通る金額が時間とともに下がる可能性もあるため、定期的に再確認することをおすすめします。
売却を考える人の動き方
ここまでは買い手の視点でしたが、売却を考える方にも同じデータが重要です。
在庫が前年比+5.5%で、成約件数が−8.6%(東京は−13.9%)という状況では、『買い手が選ぶ側』に少し傾いています。売り出し価格を強気に設定すると、内覧数が伸びず、売り出しから時間が経って『売れ残り物件』の印象がつきやすくなります。
売却で意識したい3つの動き方
①価格設定は『最初の数週間』が勝負。売り出し直後は検索条件に新着として表示されやすく、反応が最も集まります。ここで相場より高い価格だと反応が鈍り、後から値下げしても『値下げ物件』として見られます。複数社に査定を依頼し、成約事例(REINSの成約データに基づく)で根拠を確認しましょう。
②『成約事例』と『売り出し事例』を区別する。ポータルサイトに載っている価格は『売り出し価格』で、実際に売れた価格とは違います。2026年7月の首都圏の成約価格5,267万円、東京都7,004万円、埼玉県2,993万円は、実際に成約した物件の平均です。売り出し価格の平均はそれより高くなる傾向があります。
③住み替えなら、買う側のタイミングも同時に考える。売却と購入を同時進行にすると、売る価格と買う価格の両方の市場を見る必要があります。売却が先になるか、購入が先になるかで、資金計画も変わります。
なお、当社は売却・購入どちらのご相談でも、売り急がせることはありません。ペットと暮らすご家庭の住み替えのように、『ペット飼育可』『防音』『ペット足洗い場』といった条件が重なる場合は、検討できる物件が絞られるため、早めに情報収集を始めることをおすすめしています。
購入を考える人の動き方――チェックリスト
購入を検討している方が、在庫増の局面で実践しやすいポイントをチェックリストにまとめます。
| 確認項目 | 具体的に何をするか | なぜ重要か |
|---|---|---|
| 借入可能額の把握 | 金融機関の事前審査を複数行で受ける | 金利上昇で借入可能額が変わるため |
| 返済シミュレーション | 変動・固定それぞれで、金利+1%・+2%を試算する | 金利が上がっても返せるかを確認するため |
| 売り出しからの期間 | 売り出しから時間が経った物件を優先的に比較する | 値下げ交渉の余地が大きい傾向があるため |
| 成約事例の確認 | 不動産会社にREINSの成約事例を見せてもらう | 売り出し価格と成約価格は別物のため |
| 管理状態の確認 | 修繕積立金、長期修繕計画、管理組合の議事録を確認 | 購入後の負担増を避けるため |
| ペット飼育規約 | 管理規約の飼育ルール(頭数・大きさ・種類)を確認 | 購入後に飼えない事態を避けるため |
指値(値引き交渉)は、『根拠』があるほど通りやすくなります。たとえば『同じマンションの同じ間取りが直近でいくらで成約したか』『売り出しから何か月経っているか』『室内に修繕が必要な箇所があるか』といった材料です。根拠のない値引き要求は、売り手の心証を損ね、交渉が決裂することもあります。
また、在庫が増えると『待てば、もっと良い物件が出るかも』と迷いが増えます。最初に優先順位(予算の上限・通勤時間・広さ・ペット可・管理状態)を決めておくと、比較に振り回されず、決断しやすくなります。
ケース別:こんな人はこう動く(一般論)
ケースA:東京23区で購入を検討している共働き世帯。東京都の成約価格は7,004万円、㎡単価は121.08万円と高水準で、成約件数は−13.9%と減っています。買い手側に選ぶ余地が出てきている分、『価格の妥当性』を厳しく見る局面です。ペアローンや収入合算を使う場合は、どちらかの収入が減った場合(育休・転職・体調不良など)の返済計画まで確認しておきましょう。
ケースB:埼玉で初めての購入を考えている子育て世帯。埼玉県の成約価格は2,993万円と、東京の半分以下です。ただし県平均が上がっていても、個別の駅・築年数で差があります。通勤時間と家賃相当の支払いを比べるだけでなく、学区・スーパー・病院といった生活の利便性も、価格と同じくらい重要です。
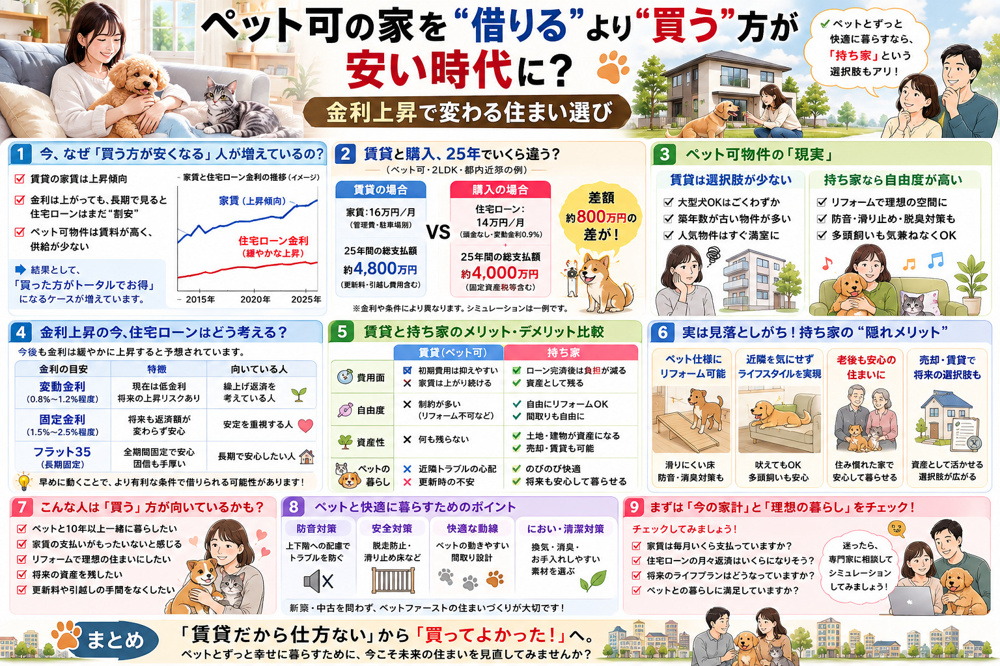
ケースC:ペットと暮らす人が、賃貸から購入へ切り替えるか迷っている。賃貸では『ペット可物件が少ない』『更新ごとに条件が変わる不安がある』という悩みがよくあります。購入すれば住み続けやすい一方、管理規約の変更リスクや、将来の売却時に『ペット可』が買い手の条件になるかどうかも考える必要があります。ペット可のマンションは、ペットを飼わない買い手にとっても『ペット可』が問題にならないことが多い一方、規約の飼育条件(大型犬不可など)によっては売却先が限られる場合があります。
ケースD:今の住まいを売って、住み替えたい人。売却は『売り出し価格の設定』と『売り出しの時期』が重要です。在庫が増えている局面では、住み替え先の購入を先に進めるか、売却を先に進めるかで、資金計画が大きく変わります。買い替えローンやつなぎ融資といった選択肢もありますが、コストやリスクがあるため、早めに不動産会社と金融機関に相談することをおすすめします。
購入時にかかる諸費用も忘れずに
中古マンションの購入では、物件価格のほかに、仲介手数料・登記費用・住宅ローンの事務手数料・火災保険料・不動産取得税・固定資産税等の精算金などの諸費用がかかります。一般的には物件価格の6〜9%程度が目安とされることがありますが、物件や条件で変わります。金利の試算と同じく、『諸費用を含めた総額』で資金計画を立てましょう。価格が100万円下がることより、諸費用の見落としで数十万円の差が出ることのほうが、家計への影響は大きいこともあります。
さらに、購入後のランニングコスト(管理費・修繕積立金・固定資産税・駐車場・ペットがいる場合の飼育関連費用)は、毎月の返済額とは別に発生します。『月々の返済額+管理費・修繕積立金』を、現在の家賃と比較すると、購入後の家計がイメージしやすくなります。管理費・修繕積立金は、将来の値上げが決まっていることもあるため、長期修繕計画も合わせて確認してください。
よくある質問(Q&A)
Q1. 在庫が増えているなら、中古マンションは値下がりしますか?
全体としては断定できません。2026年7月のREINSデータでは、首都圏の成約価格は前年同月比−0.7%と小幅な下落で、東京都は+2.2%、埼玉県は+2.6%でした。値下がりが起こるとしても、長く売れ残った物件など個別の物件から先に起こる可能性が高いと考えられます。
Q2. 金利が上がっているのに、買っても大丈夫ですか?
『大丈夫かどうか』は、返済に余裕があるかで決まります。金利が1%上がったら月々約2万円(4,000万円・35年の当社試算)増えることを想定し、それでも家計が回るかを確認しましょう。余裕がなければ、借入額を抑える、頭金を増やす、といった調整が必要です。
Q3. 変動金利と固定金利、どちらを選べばいいですか?
一概には言えません。2026年9月時点では、変動金利は主要銀行で据え置きが多い一方、10年固定は全行が引き上げています。変動は『金利が上がるリスクを自分で負う』、固定は『将来の返済額を確定できる代わりに今の金利が高い』という違いがあります。家計の余裕と、金利上昇への耐性で判断してください。
Q4. 埼玉は東京より安全ですか?
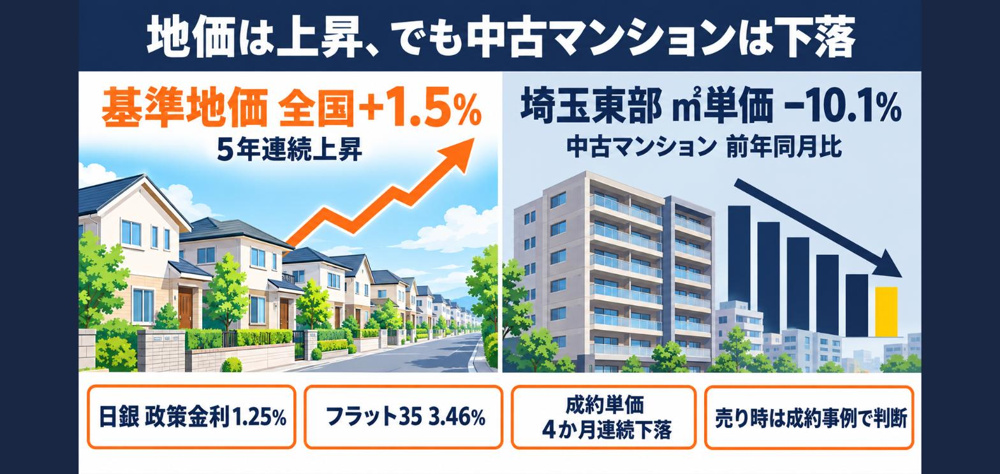
『安全』という言い方はできません。県平均の成約価格は上がっていますが、エリアや駅距離、築年数によって状況は異なります。たとえば埼玉東部の一部では前年比で下落している例もあります。購入前に、検討エリアの具体的な成約事例を確認しましょう。
Q5. 売却のタイミングは今がいいですか?
東京の成約件数が−13.9%と減っていることからも、『いつでも高く売れる』局面ではなくなりつつあります。ただし、成約価格自体は東京・埼玉で前年より上がっています。売却を考えているなら、早めに査定を取り、現在の相場を把握することが有益です。
Q6. ペットと暮らす場合、中古マンション購入で特に気をつけることは?
管理規約のペット飼育ルール(頭数・大きさ・種類、共用部の移動ルール等)を必ず確認してください。規約は管理組合の決議で変更されることもあるため、最新の規約と議事録の確認が大切です。
まとめ・出典
2026年7月のREINSデータから読み取れることを、あらためて整理します。
①首都圏の中古マンションは、在庫が増え(+5.5%)、成約件数が減った(−8.6%)。買い手が選べる余地は広がっています。
②一方で、成約価格は−0.7%にとどまり、東京都は+2.2%、埼玉県は+2.6%と上昇。価格全体が下がっているとは言えません。
③金利は固定が上昇基調。2026年9月の報道では主要13銀行すべてが10年固定を引き上げており、待つ間の金利リスクも見逃せません。
④『待つ』か『動く』かは、価格だけでなく金利・家計・物件の希少性を合わせて判断する。買い手は、事前審査・返済シミュレーション・成約事例の確認から始めると、迷いが減ります。
なお、本記事の数値は2026年10月1日時点で確認できた公表データに基づきます。市場は月ごとに動くため、最新の状況は必ず出典元やお近くの不動産会社でご確認ください。また、本記事は一般的な情報提供であり、個別の投資・購入・売却の助言ではありません。
出典一覧
- REINS(東日本不動産流通機構)「首都圏 中古マンション 2026年7月度」サマリー(reins.or.jp/pdf/trend/mw/mw_202607_summary.pdf)
- リクルート 住宅ローン解説「【2026年】住宅ローン変動 vs 固定、どちらが正解?固定金利11カ月連続上昇の背景と判断基準」(finance.recruit.co.jp/article/n270/)
- ダイヤモンド不動産研究所「2026年9月の住宅ローン金利動向」2026年9月2日(diamond-fudosan.jp/articles/-/1113306)
- 東京カンテイ調査/共同通信配信「23区中古マンション下落 6月、前月比で26カ月ぶり」2026年7月23日(kumanichi.com/articles/2016774)
- リバブル「2026年5月度 不動産市況レポート」(livable.co.jp/shiritai/column/fudosan-market-report/202605/)
- SBBIT「2026年の住宅ローン金利上昇と家計への影響」2026年1月19日更新(sbbit.jp/article/fj/178180)
- ペッターズ不動産ブログ「『地価5年連続上昇』なのに埼玉東部の中古マンションは前年比−10.1%…」2026年9月24日