「賃貸のブラックリスト」は2026年3月に消えました。でも安心しきれない理由があります。業界に起きた大きな変化と、今も残る"別のリスト"を解説

「昔、家賃を滞納したことがあるから、もう賃貸は借りられないかもしれない」——そんな不安を抱えている方に、まず知っておいてほしいニュースがあります。賃貸業界で長年運用されてきた、いわゆる"ブラックリスト"の仕組みが、2026年3月末で実際に運用終了となりました。ただし、これで何もかも安心というわけではありません。この記事では、何が変わったのか、そして今も注意すべき別の仕組みについて解説します。
この記事でわかること
そもそも「賃貸のブラックリスト」とは何だったのか
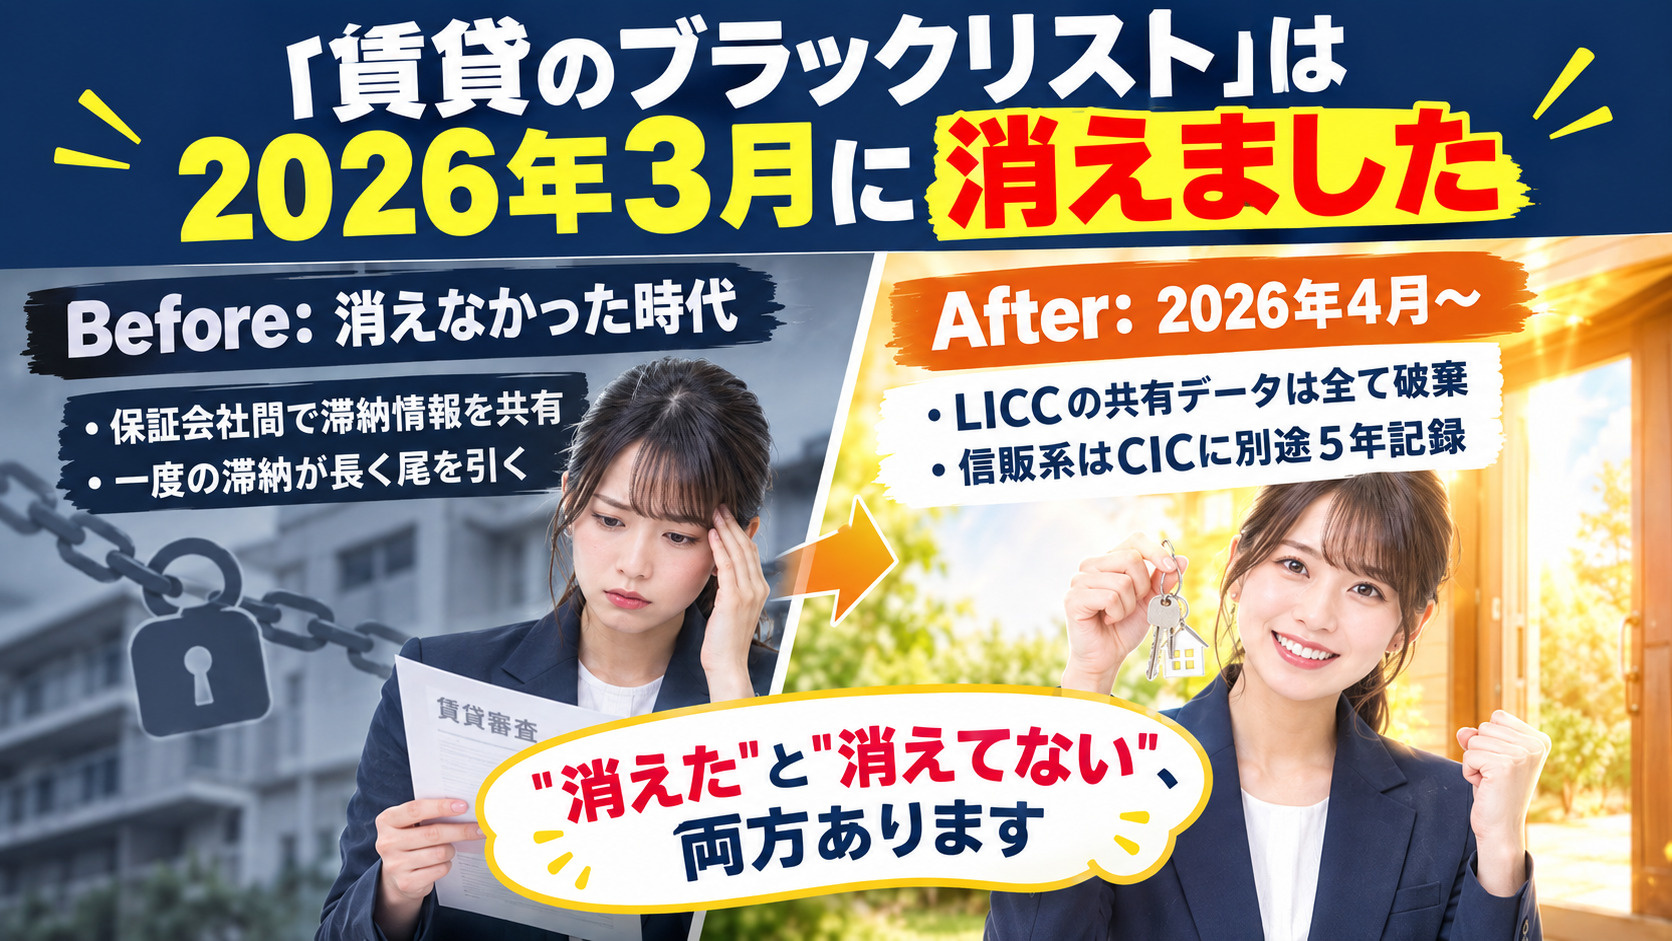
note「管理会社の本音」の解説によると、賃貸保証会社の一部は「LICC(一般社団法人全国賃貸保証業協会)」という団体に加盟し、加盟社どうしで家賃の滞納情報や代位弁済(保証会社が家賃を立て替えた記録)を共有していました。つまり「A社の物件で家賃を滞納した人」の履歴が、まったく別の「B社の審査」でも参照できる状態にあったのです。これが、いわゆる「賃貸のブラックリスト」の正体の一つでした。
LIFULL HOME'Sの解説でも、LICCに加入する賃貸保証会社には氏名・生年月日・月額賃料・代位弁済残高などの個人情報が登録され、過去に家賃の支払いが遅れたり保証会社が立て替えたりした履歴があると、新たな契約が難しくなるケースがあるとされています。
2026年3月末、何が起きたのか
note「管理会社の本音」の解説によると、このLICCの共有データベースは2026年3月末をもって運用終了となり、協会が保有していた情報はすべて破棄されました。2026年4月以降、このデータベースを使った審査は行われていません。
つまり、過去にLICC加盟の保証会社間で滞納履歴が共有されていたとしても、そのデータそのものが今は存在しません。長年「もう賃貸は借りられないかもしれない」と諦めていた方にとっては、状況が大きく変わったことになります。
なぜ、このタイミングで終了したのか
note「管理会社の本音」の解説によると、背景の一つとして、LICC最大手だった「全保連」が2025年に三菱UFJニコス(MUFG)に買収され、2026年4月にLICCの会員一覧から姿を消したことが挙げられています。共有データベースは、加盟社が滞納データを持ち寄ることで成立する仕組みであり、その中心的な存在が抜けたことで、制度自体の存在価値が揺らいだと見られています。
加えて、LICCはクレジットカードの信用情報機関であるCICとは異なり、法律で指定された機関ではなく、業界が自主的に運営していた任意のデータベースでした。個人情報保護の意識が高まる中で、法的根拠が明確でない仕組みを維持し続けることが難しくなった、という背景もあるとされています。
過去の滞納歴が心配で相談しづらいと感じている方も、お気軽にご相談ください。
それでも安心できない「信販系」という存在
ここで注意したいのが、保証会社にはLICC系以外にも種類があるという点です。note「管理会社の本音」の解説によると、オリコ・ジャックス・エポス(room iD)・アプラスといったクレジットカード会社系の「信販系」保証会社は、LICCではなくCIC(指定信用情報機関)に加盟しています。
ナイトハウスの解説によると、CICでは延滞や破産などの事故情報について、取引終了後5年間記録が残るとされています。つまり、LICCの共有データベースは消えても、信販系の保証会社を利用していた場合、クレジットカードやローンの延滞履歴とあわせて、その記録は今も一定期間残っている可能性があるのです。
保証会社は3タイプ——それぞれの審査の違い
エース不動産の解説によると、賃貸保証会社は大きく「信販系」「LICC系(協会系)」「独立系」の3タイプに分けられ、それぞれ参照する情報や審査基準が異なります。
| タイプ | 参照する情報 | 2026年3月の変化の影響 |
|---|---|---|
| 信販系 | CIC(クレジット・ローンの信用情報) | 影響なし(従来通り5年程度記録が残る) |
| LICC系(協会系) | LICC共有データベース(家賃滞納・代位弁済) | 2026年3月末で運用終了・データ破棄 |
| 独立系 | 自社独自の基準・自社内の記録のみ | もともと影響なし(他社情報を参照しない) |
ナイトハウスの解説によると、独立系の保証会社は信販系・協会系のいずれの情報も参照せず、入居申込時の年収や勤務先などの情報をもとに独自基準で審査を行うため、他社では審査に通らなかった方が通過するケースも少なくないとされています。
自分の情報がどうなっているか確認する方法
過去の滞納歴が気になる場合、自分の信用情報がどう登録されているかは、開示請求によって確認することができます。CICの解説によると、本人からの申し込みにより、加盟会社との契約内容や支払い状況などの信用情報を、インターネットまたは郵送で開示請求することが可能です。
- CIC(信販系の情報):インターネットまたは郵送で本人開示請求が可能
- JICC(日本信用情報機構):同様に本人からの開示請求が可能
- 保証会社独自のデータ:各保証会社に直接問い合わせる必要がある
「もう何年も前のことだから、そろそろ記録が消えているはず」と思っていても、実際に確認してみないと分からない部分もあります。不安な場合は、契約を急ぐ前に一度開示請求をしてみるのも一つの方法です。
過去に不安がある方が今できること
過去の家賃滞納やクレジットの延滞歴に不安がある場合でも、対応策は複数あります。
- 信販系ではなく、独立系保証会社を採用している物件を選ぶ
- 審査事情に詳しい不動産会社に、正直に事情を相談する
- 自社管理物件など、保証会社の審査に頼らない独自ルートを紹介してもらう
- 安定した収入の証明書類を、あらかじめ準備しておく
「昔のことだから、もう無理だろう」と一人で諦めてしまう前に、まずは審査の仕組みを理解し、状況に合った保証会社・物件を選ぶことが、賃貸契約への一番の近道です。
ペッターズ不動産にご相談ください
ペッターズ不動産では、保証会社の種類や審査の仕組みについても、契約前にわかりやすくご説明することを心がけています。「過去に事情があって審査が心配」という場合も、事情に応じた物件選びや保証会社のご提案が可能です。
一人で悩まず、まずはお気軽にご相談ください。状況に合わせて、現実的な選択肢を一緒に探していきます。
まとめ——制度は変わった。だからこそ「今の状況」を確認しよう
賃貸業界で長年運用されてきたLICCの共有データベースは、2026年3月末で運用終了し、保有していた情報もすべて破棄されました。これは、過去の家賃滞納を理由に審査を諦めていた方にとって、大きな変化です。一方で、信販系保証会社を利用していた場合はCICに別の記録が残っている可能性があり、「もう何も残っていない」と決めつけるのは早計です。まずは開示請求などで自分の状況を正確に把握し、保証会社の種類による違いを理解したうえで、物件探しを進めることをおすすめします。
- note「管理会社の本音」『賃貸のブラックリストは、2026年3月に消えました』
- LIFULL HOME'S「ブラックリストは賃貸借契約に影響する?入居審査に通りやすい物件選びのポイント」
- ナイトハウス「家賃保証会社って何?概要や審査内容も解説!」
- エース不動産「賃貸の入居審査でネックになる信用情報CICとは。」
- 株式会社シー・アイ・シー(CIC)「情報開示とは」「CICが保有する信用情報」
- 家賃保証会社解説メディア「【2026年4月最新】全保連のブラックリスト登録!家賃滞納すると5年は消えない!」